

友情链接
“去宁德化”,车企自研电池,到底划不划算。
2026/10/31 11:38:32
0浏览
“去宁德化”,车企自研电池,到底划不划算。
宁德时代的股价又双叒叕迭了。
10月20日三季报,宁德单季收入1652 亿、涨58.6%,出货量超260GWh、涨近六成,比上半年还快。但归母净利只增14.5%至212.5亿。
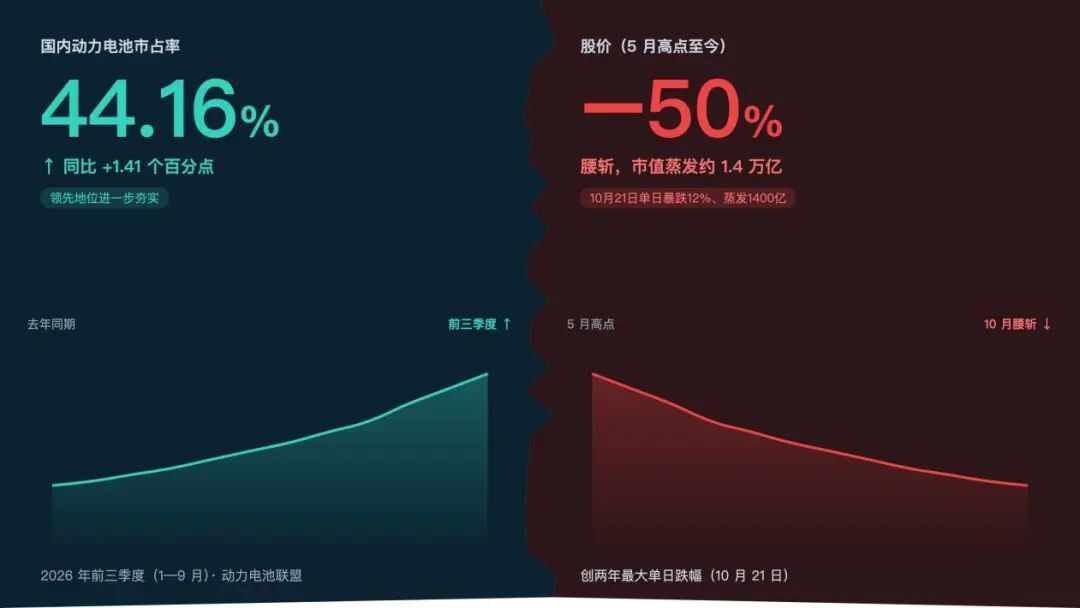
增利了,但增利的速度严重不匹配增收的速度。次日,资本市场便有了无情回应,宁德时代股价跳空暴跌12%,单日蒸发1400亿,创两年最大跌幅;5月高点至今,市值已腰斩。
就在不久前,理想等车企纷纷官宣自研电池,宁德时代刚刚遭遇过一轮市值跳水。
量在涨、价在跌,市场定价的已经不是当期业绩,是未来预期。而看清这份预期的关键之一,是算清车企自研电池这笔账。
“去宁德化”这词要拆开来看
“去宁德化”是个抓眼球的情绪标签,但拆开看是三件不同的事。
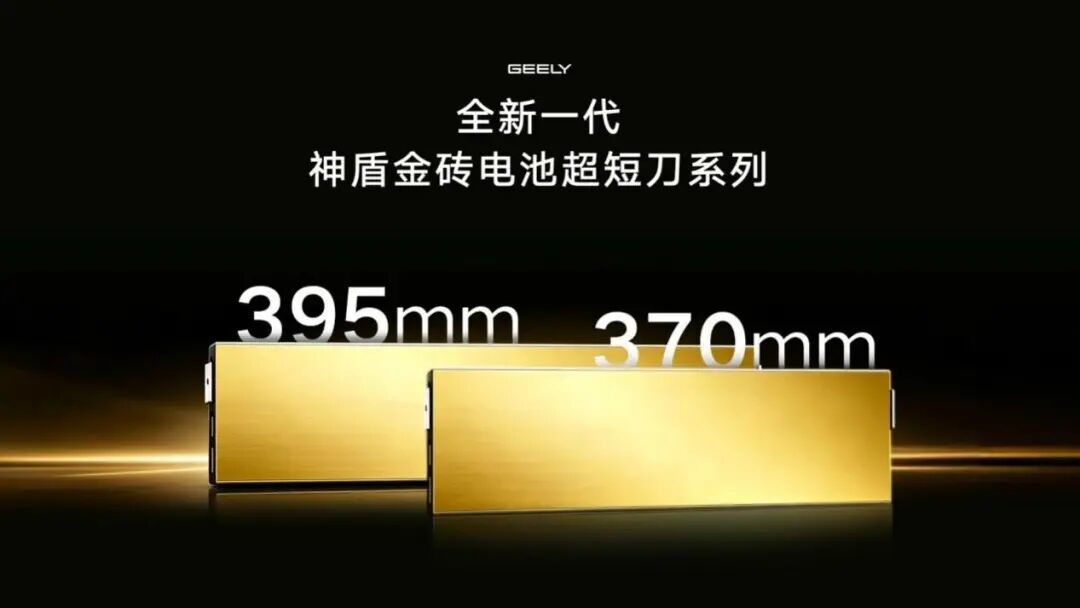
第一层,供应链去单一化。吉利规划“40%自研+40%宁德+20%其他”,宁德还占40%,这叫三足制衡、不叫替代;何小鹏放话“电池都自己干”,说完补一句“不是电芯”。
第二层,定义权回收,这才是刀锋所指。小米搞“影子工厂”,专家常驻供应商产线、设超8000个质检点,还能直接叫停生产线;理想则要求底层数据全开放,等于把供应商重新定义成代工方。
第三层,责任重构。小米给首任非运营车主终身保障,自燃报废赔一台新车;理想承诺8年或16万公里、电池健康度不低于75%。
三层都成立,但没有一层等于脱钩。李想自己也说“去XX化”是零和博弈——苹果自研芯片,照样交台积电造。
省下的采购价
代价是国标责任
对于主机厂,收益端,二线厂商报价比宁德低10%左右。但真正的成本端,最硬的约束不是市场,而是法规。
2026年7月1日,强制性国标GB 38031-2025实施,存量车型要在2027年7月1日前达标。
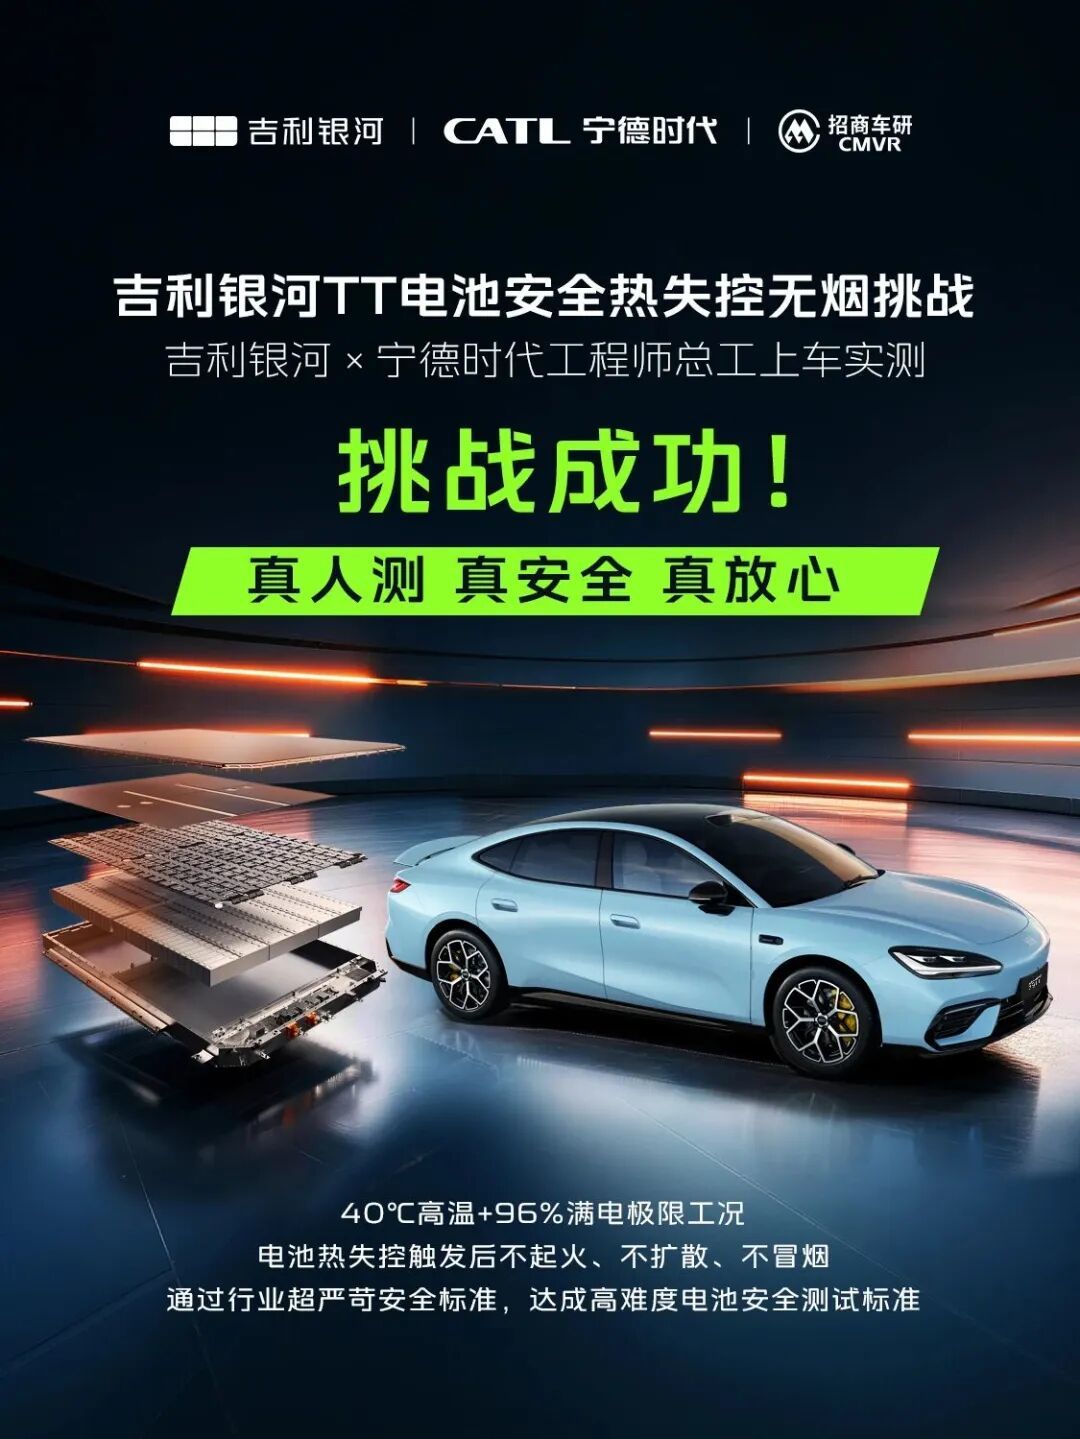
核心变化只有一句:热扩散测试从旧版“着火、爆炸前5分钟报警”,改成“不起火、不爆炸”——单体热失控后,电池包要在至少2小时观察期内不起火、不爆炸。
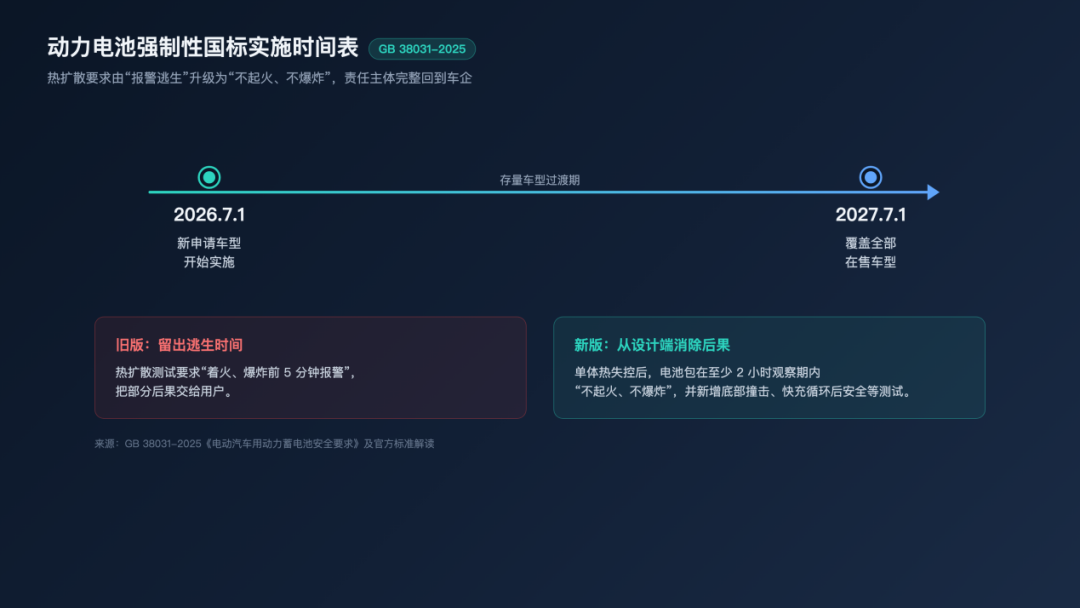
5分钟到2小时,量变足以引起质变,这不单是参数上调,还是责任主体转移。
旧版国标给乘员留逃生时间,但把部分后果交给用户;而新版要求从设计端消除后果,责任完整回到车企,并新增底部撞击、快充循环后安全等测试。
同一天实施的推荐性国标GB/T 46991.1-2025,给轻型乘用车定了耐久性最低要求:
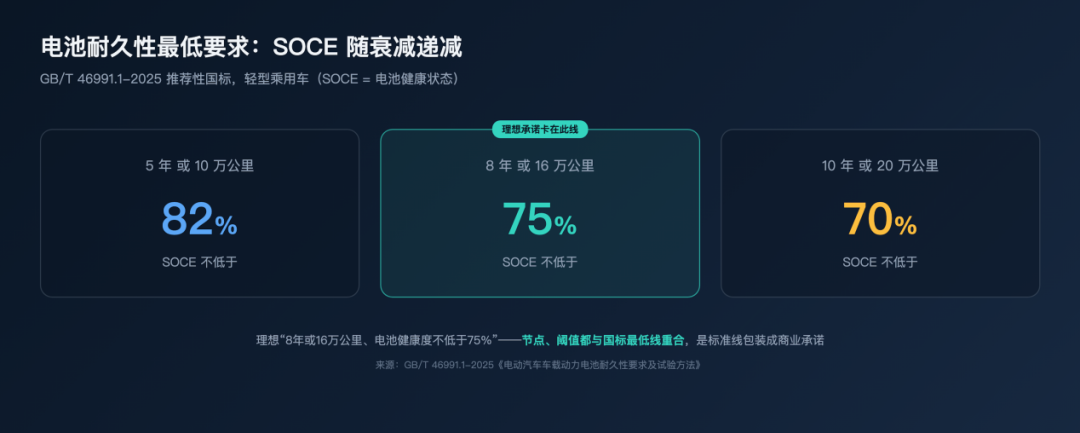
回头看理想那句被刷屏的承诺——“8年或16万公里,电池健康度不低于75%”,其实节点、阈值都恰好跟新国标要求重合。
所以车企拼命回收定义权,不是为省钱,是没法对一个自己定义不了的黑盒,承担“不起火、不爆炸”的责任。但是,代价呢?
极氪001 WE86版装欣旺达电芯后批量衰减,威睿索赔23.14亿、最终6.08亿和解(约26%)。
电芯还是外购的,双方对归因各执一词——车企缺的不是产能,是把电芯数据、BMS(电池管理系统)、使用场景打通的归因能力。
尼尔森IQ报告显示,宁德在华品牌信任度81%,37.1%的消费者表示心仪车型没装宁德电池就放弃购买。
当“选电车看电池,认准宁德时代”已占领用户心智,主机厂要考虑的,是其强势地位与品牌影响怎样不受影响。
二线厂商接住了订单
就等于有了利润?
订单去哪了?二线电池厂。但订单弹性和利润弹性之间,隔着一道深沟。
东吴证券测算,宁德和二线的成本差是0.05-0.06元/Wh,在以元/Wh计价的行业里,这是决定性的。
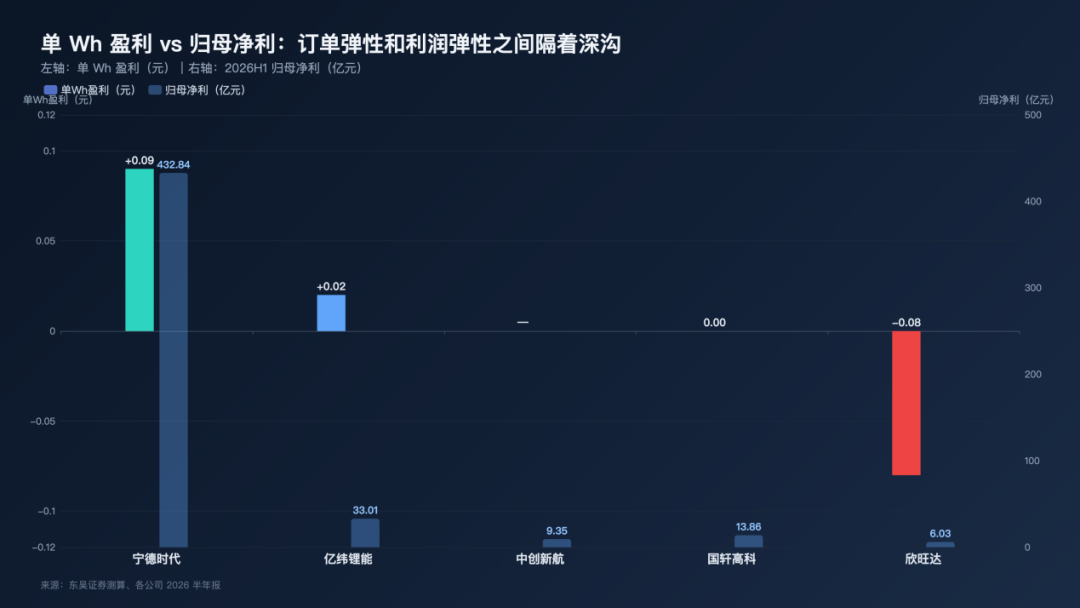
四家二线厂加一块儿不到宁德的六分之一。报价低10%、成本还高0.05-0.06元/Wh,两头挤,单Wh盈利被压到0.02元甚至转负,换来的只是收入规模,扩产研发只能去资本市场化缘。
欣旺达拿到理想26.5亿增资,还设了50:50合资公司,同时绑定小米,订单和股权绑定都是二线里最强;结果上半年集团扣非净利只有0.97亿、同比降83.32%。
订单弹性最大的一家,利润兑现最差——产能扩张是重资产长周期的活,回报永远滞后于订单。
宁德用毛利率换份额
用储能和海外对冲
再看被“去宁德化”的这一方。份额守住了,代价却写在毛利率里。
乘用车份额从去年同期的41.1%回升到46.7%,同期动力电池系统毛利率掉了1.78个百分点,份额回升有一部分是让价格换来的。
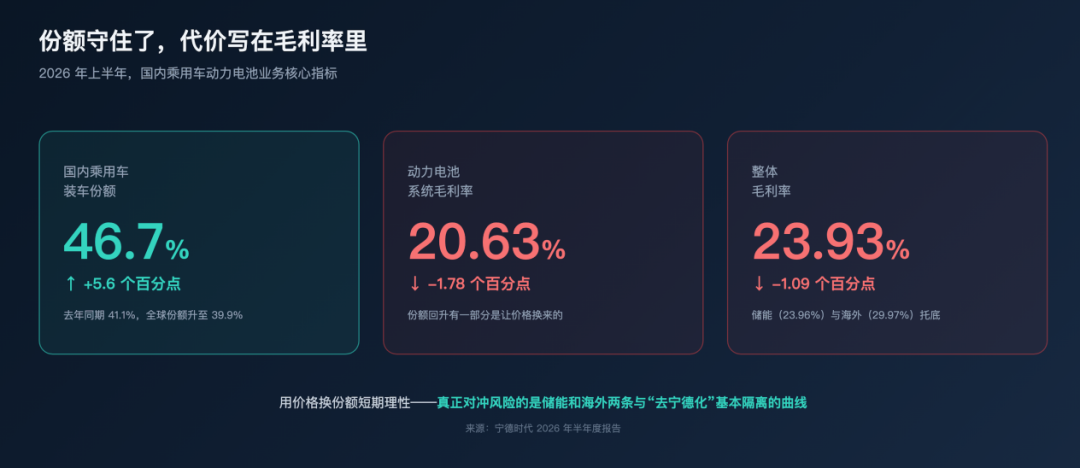
用价格换份额短期理性——份额本身就是规模效应护城河;但毛利率走低也有上游碳酸锂涨价、利润向上游回流的行业因素,并不全是主动降价。
真正对冲风险的,是两条跟“去宁德化”基本隔离的曲线:
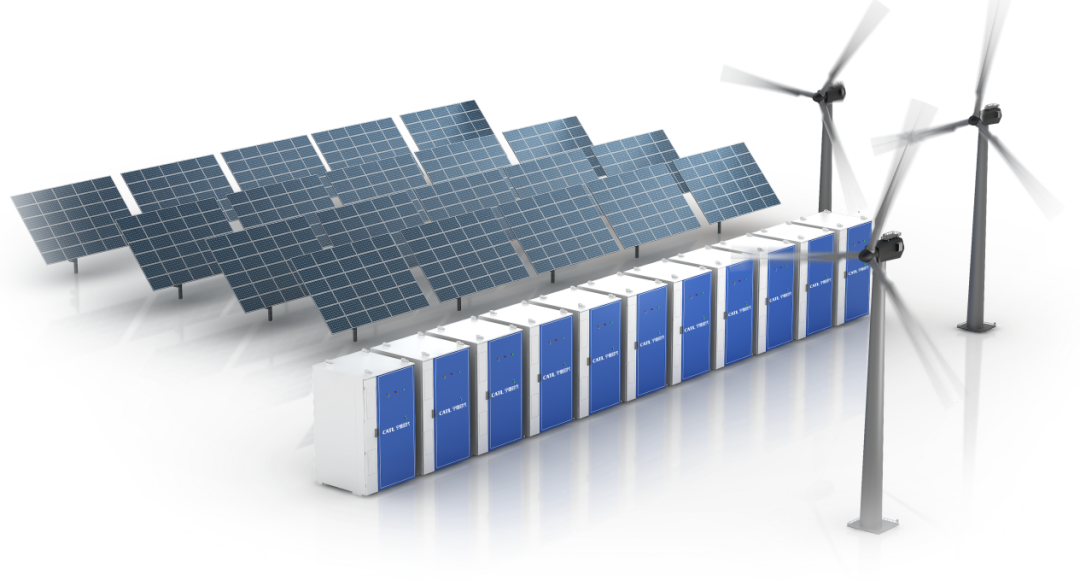
1. 储能,上半年营收532.61亿、同比+87.54%,占比19.2%,增速是动力电池的近两倍。
2. 海外,境外收入871.29亿、同比+42.35%,毛利率29.97%、比境内高近9个百分点。
股东回报也在对冲:拟200-400亿回购注销,中期分红64.93亿。
最值得琢磨的是:截至2026年7月,宁德在全球新能源乘用车品牌里覆盖率约73%(99/136家),车型覆盖率却只有约45%(442/991款)。
这个差值就是“分层配套”最精确的X光片:它还在几乎所有品牌的配置表里,但不再是全部车型。
只用国内乘用车份额这一个指标评估宁德,已经失效。
真正难点
哪怕技术已经平权,制造还没有
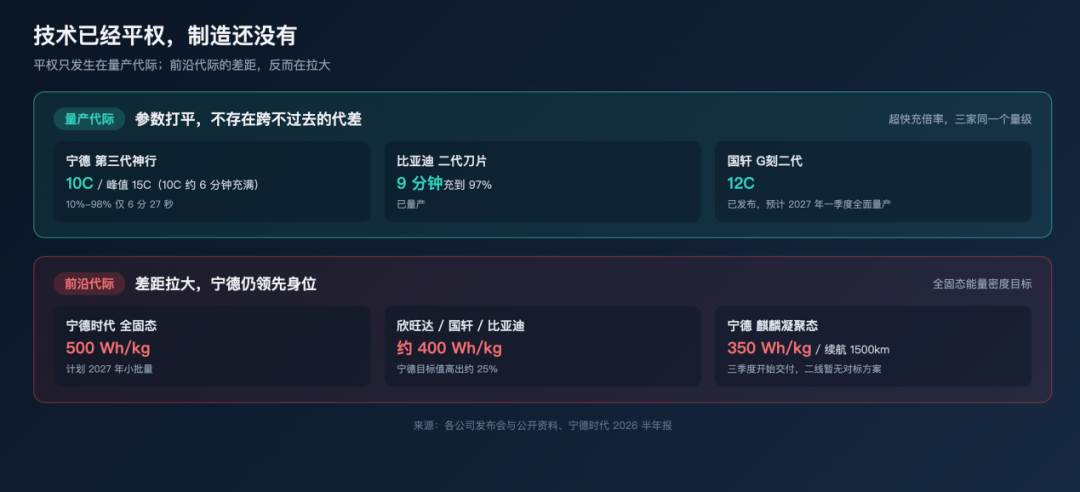
车企敢自研,底气是真的:量产代际,头部厂商之间已经不存在跨不过去的代差。
看超快充:宁德第三代神行等效10C、峰值15C(10C约6分钟充满),10%-98%只用6分27秒;比亚迪二代刀片9分钟充到97%、已量产;国轩G刻二代12C,已发布、预计2027年一季度全面量产。
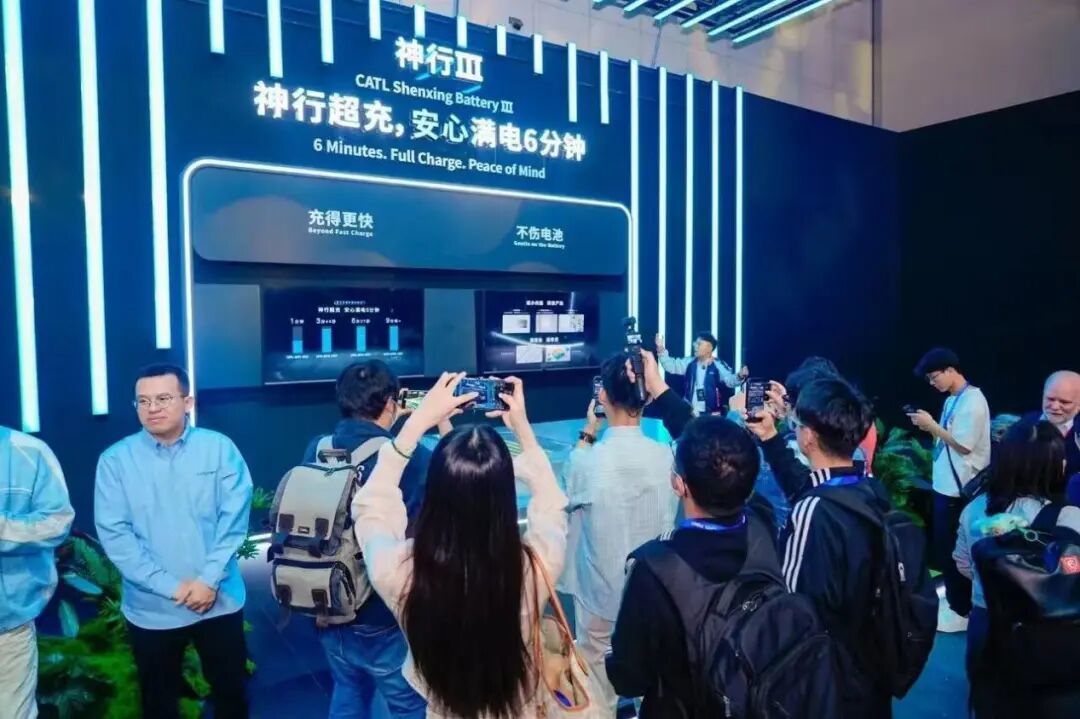
三家倍率,同一个量级。但平权真正发生在量产代际,前沿代际的差距还在拉大。
宁德全固态能量密度目标500Wh/kg、计划2027年小批量,而欣旺达“碧霄”、国轩“金石”、比亚迪硫化物路线都在约400Wh/kg,宁德目标值高出约25%;麒麟凝聚态电池(350Wh/kg、续航1500km)三季度开始交付,二线厂还没有对标方案。
“造出一块好电池”和“稳定造出数千万块一样好的电池”,是两种能力,中间隔着三道墙。
第一道,一致性。电芯制造横跨纳米到米级9个数量级,涂布要在5微米厚铜箔上、以每分钟100米跑,均一性还得做到纳米级;一个微米级偏差,到数千万颗电芯上就是批次性事故。
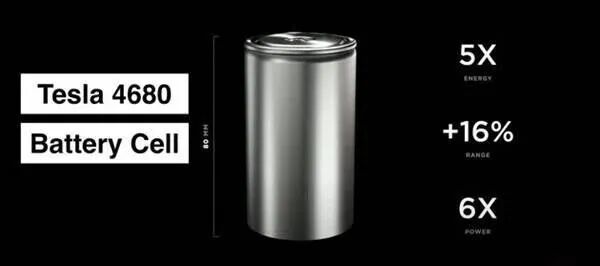
特斯拉4680干电极正极损耗率一度高达70-80%,良率爬坡耗了五年,马斯克2025年公开认错——最强的制造团队,就这,还耗了五年。
第二道,基础研究。充放电副反应多达上百种,车企只能看容量、内阻等宏观指标,材料内部“基因层面”的缺陷看不见;头部厂商几十年攒下的因果图谱是时间函数,挖人挖不来。
第三道,专利网络:硬绕开只能选次优方案,性能下降,贴着线走等着侵权诉讼,败诉还可能召回。
规模门槛还加了一道闸。麦肯锡测算:年销量超50万辆、或电池规模超15GWh,自研自产才有成本优势。
保时捷已经交了学费:2025年放弃量产、裁员约200人转研发,2026年5月又彻底关停Cellforce。
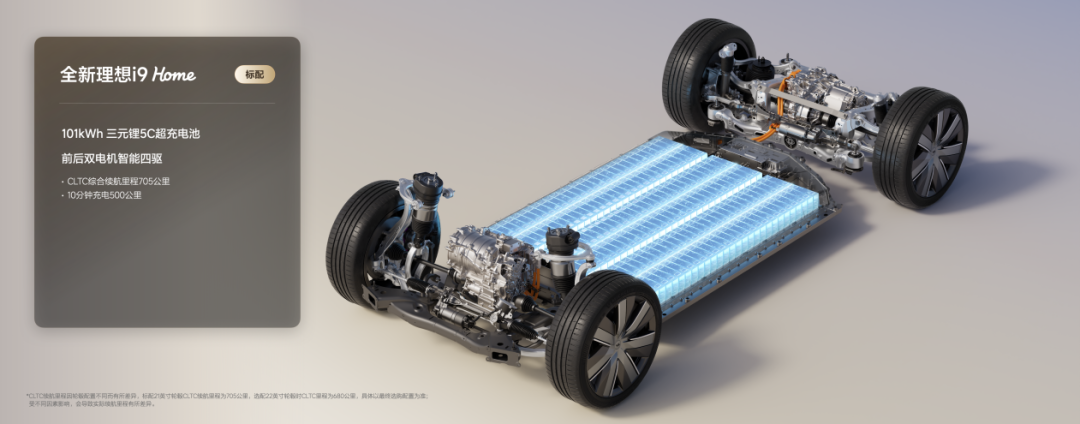
回头看,路径分化都很理性:比亚迪、特斯拉销量撑得起全栈自产;理想用26.5亿股权加50:50合资换产能;小米、小鹏放弃电芯制造,只回收定义权;零跑跟中创新航合资建厂,是新势力中少有的跨过制造门槛的,风险敞口也最大。
分层配套
和两场方向相反的“撤退”
车企真正要的是“每张配置表都有备选”,不是彻底划掉一家。强势了百年的主机厂们,很难接受到了智能电动时代,主导地位要过分让渡给华为、宁德时代这样的Tier1供应商。
这场重配,短期1-3年,会按价格带切:30万以上纯电、超充车型还得靠宁德,它在能量密度上还有代际优势;10-20万走量车、混动入门版交给二线厂和自研,10%折让在这个价格带就是硬竞争力。
宁德国内市占率预计在35%-45%震荡,中枢40%低于上半年的46.7%,但下限35%对二线厂仍是压倒性领先。
中期产业生态双向分化。电池企业分两类:一类继续当技术标杆和品牌背书(宁德),价值还在那81%的信任度;一类隐身到车企背后当专业代工厂(欣旺达、中创新航)。
车企也分两类:一类自建电池品牌自己兜底(小米龙甲、理想自研5C、广汽因湃),一类继续买货架产品。
新分工的制度形式已经出来:理想和欣旺达的50:50合资、零跑和中创新航的合资建厂,用股权绑定替代采购合同。
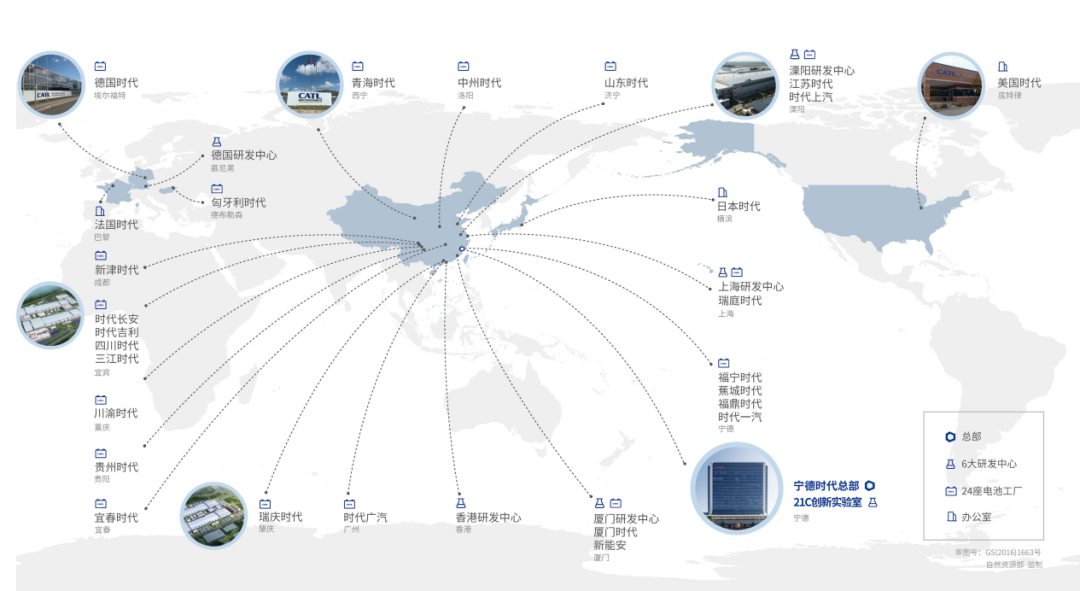
这里有个被忽略的对称结构:车企在“去宁德化”,宁德在“去车企化”——两场撤退同时进行、方向相反:前者靠自研加二供分散对单一供应商的依赖,后者靠储能、海外加轻资产授权,降低对国内乘用车单一客户群的依赖。
长期唯一的变量是固态电池,行业共识时间表:2026年装车验证、2027年示范量产、2030年后规模化。
它是代际切换:电解质从液态变固态,液态时代的产线经验要大幅重建,现有护城河会被部分重置。
各家时间表的分歧要看清:比亚迪说2027年小批量示范,曾毓群判断2030年前难大规模装车,分歧实质是“量产”定义不同——小批量验证、示范线量产、规模商业化是三个阶段。
谁先跨过固态的工艺深坑,谁就能重新定义下一个十年;这段验证期资本开支极高、失败概率不低,对二线厂和自研车企,既是超车可能、也可能是资金黑洞。
没有赢家通吃
只有风险重新定价
这场重构的本质,不是谁替代谁,是风险的重新分配。车企拿走定义权,接住国标强制责任和或有负债;宁德让出毛利率,买到储能和海外的第二曲线;二线厂拿到订单,赌上持续融资能力。
三方都在用自己的确定性,去换对方的不确定性。谁也没通吃,但格局确实变了。
相比行业巨头被行业抛弃的情绪大戏,其实接下来一些切实信号更能看透发展态势:
“自研定义+合资代工”能否被验证可以跑通;
宁德国内乘用车份额会不会跌破40%;
固态电池2026装车验证、2027示范量产兑不兑现;
至于“去宁德化”——它描述的是配置表的变化,不是供应链的断裂。在固态电池真正跨过工艺深坑之前,宁德不会从任何一家车企的配置表上消失,只会从“唯一重要选项”变成“其中一个选项”。
本文作者为踢车帮 孙小树
图片来源丨宁德时代官方、吉利官方、理想官方、小米官方、保时捷官方、AI生成
参考资料:
[1] 宁德时代新能源科技股份有限公司,《2026年三季度报告》
[2] 国家市场监督管理总局、国家标准化管理委员会,GB 38031-2025《电动汽车用动力蓄电池安全要求》
[3] 国家市场监督管理总局、国家标准化管理委员会,GB/T 46991.1-2025《电动汽车车载动力电池耐久性要求及试验方法 第1部分:轻型汽车》
[4] 全国标准信息公共服务平台,GB 38031-2025 与 GB/T 46991.1-2025 标准条目及主要起草单位信息
[5] 中国汽车技术研究中心,标准解读《新版动力电池安全强标解读》
[6] 欣旺达动力科技股份有限公司,关于理想汽车增资26.5亿元、持股11.17%成为第二大股东的公告
[7] 尼尔森IQ,《2026年全球新能源车消费者研究报告》
[8] 财新网,安丽敏,《宁德时代向埃及企业提供电池包技术授权》
......
举报
全部评论.0
0/150
发布
按热度
按时间
暂无评论,快来抢沙发吧
热门视频
