




友情链接
中国汽车出海,强龙压不了地头蛇!
2026/11/14 12:37:09
0浏览
这几年,很多人把整车出口数据,当成中国汽车全球化的主线。
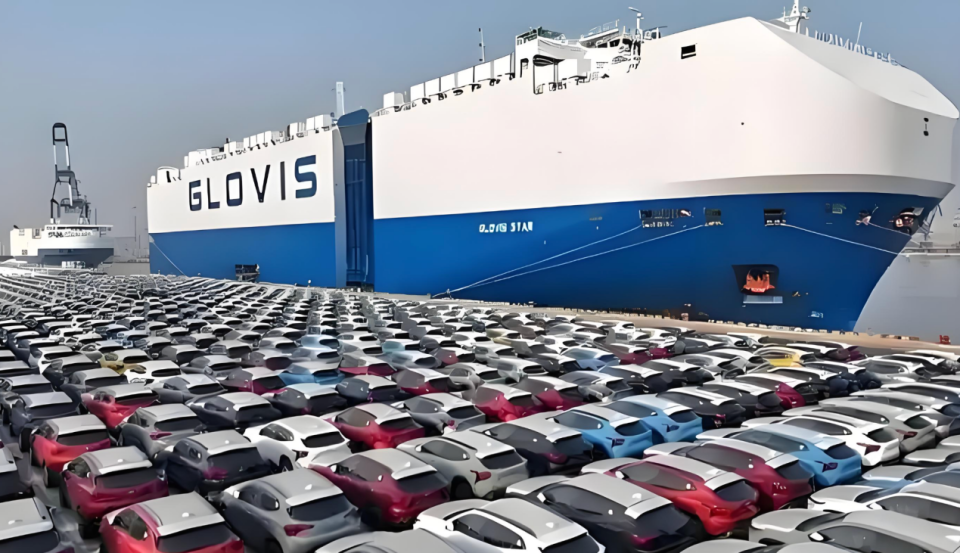
港口新车堆积、滚装船奔赴全球的画面,催生了一种流行共识:国内市场内卷严重,就把车卖到海外寻找增量。这套逻辑,撑起了一轮亮眼的出口增长曲线。
但数据拐点正在到来,2027年之后,这条路径红利将会持续收缩。关税、准入法案、本土产业保护、还有传统巨头关于知识产权的诸多小动作,让中国汽车的出口业务变得不那么顺利。这是全球汽车市场重新划定边界的信号。
很多讨论停留在“又加税了、市场博弈”的表层,却忽略壁垒背后更深一层的改变:限制不会消灭国内产能向外寻找释放空间的压力,只会改写产能输出的形态。但海外车市可不是什么无限制格斗场,各个市场都有自己的产业底线,市场容量、本土产业诉求、法规红线,早已框定竞争的边界,单纯靠低价走量的打法,只会不断触发保护机制。
天花板已经显现
OICA近五年统计均值,能帮我们看清海外市场清晰的天花板:全球年均汽车销量9092万辆,中国本土占32.8%,剔除中国后的海外市场年均6110万辆、占比67.2%。海外看似空间辽阔,但也不是说可以无限承接增量。
拆分区域格局,分化态势十分鲜明。北美地区为全球第二大板块,占总销量30.9%,美国准入壁垒持续抬高,加拿大增长空间受限,墨西哥的承接容量也在持续收缩;欧洲地区,31国(EU+EFTA+UK)占比24.1%,年均销量回落至1471万辆,欧盟的约束已经从纯电延伸至混动,对应板块预计减少40万辆以上的潜在销量;中南美是第四大市场,年均销量418万辆,核心的巴西市场在35%进口关税基础上,还在酝酿新一轮限制方案;欧亚经济联盟、土耳其等区域合计占比仅4.5%,俄罗斯管控持续收紧。随着上述地区收缩政策,中国汽车的出口节奏必然会受到影响。
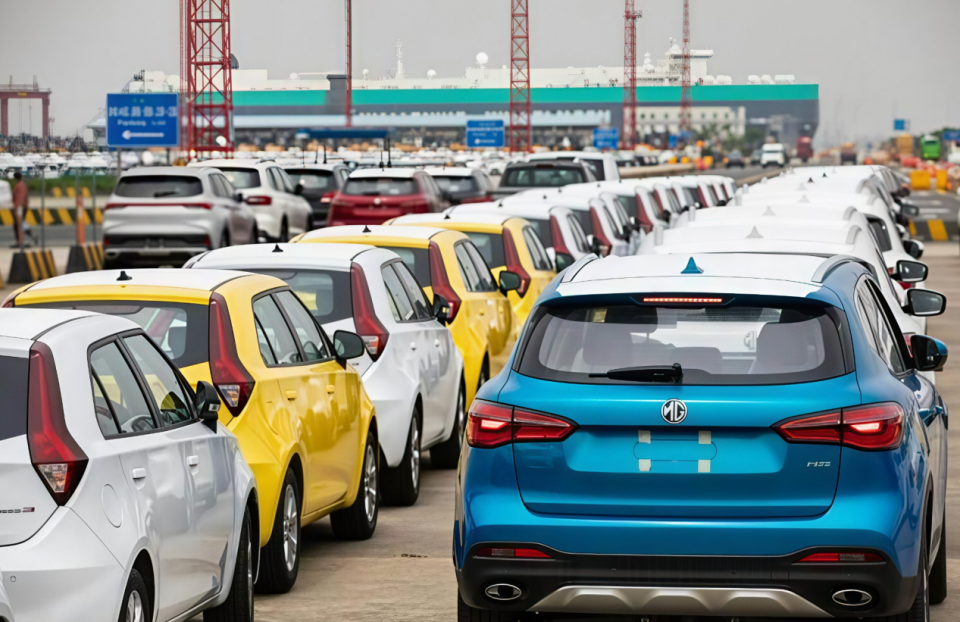
如此看来,需求总量存在明确上限,这也是各类贸易摩擦的底层底色——蛋糕体量固定,本土车企不会轻易让出存量份额。依托国内完备的产业链集群,中国车企形成了极强的成本控制优势,当这套成本优势直接以整车出口的形式向外释放,会对当地整车与零部件体系形成挤压,本土产业的生存压力快速上升,产业保护的诉求自然持续发酵。
出海逻辑要变天
2027年后,出海竞争主线转向属地化布局,竞争载体从整车换成散件、产线与技术方案。这既是海外政策倒逼,也包含车企贴近市场的主动选择。过去整车出口依托国内供应链输出成本优势,链路短、投入可控。属地化属于重资产模式,建厂、培育本土配套、搭建本地服务体系,投入高、周期长,单车毛利被摊薄。
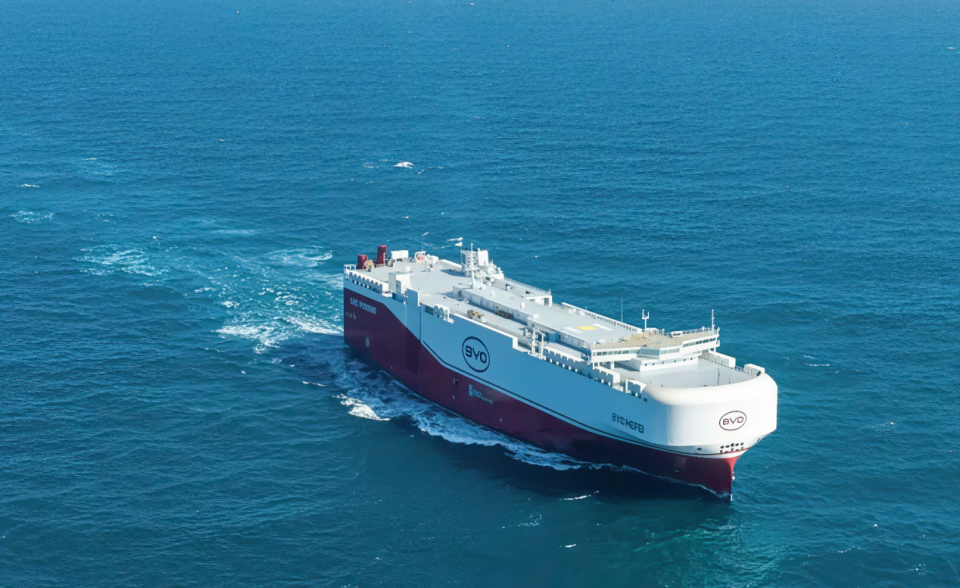
不少车企思维还停留在旧框架。有的持续走整车出口路线,国内库存承压时,就向海外投放滞销车型,照搬国内价格战。还有车企虽建成工厂,却只靠散件组装规避关税,没有长期培育本地供应链的计划。粗放的竞争方式会消耗渠道信任,经销商要承担库存贬值、价格倒挂风险,也容易激起本土车企与工会的抵触。关税政策可以提前准备,但市场信誉损伤却难以修复,把国内内卷惯性带到海外,是转型的隐患。
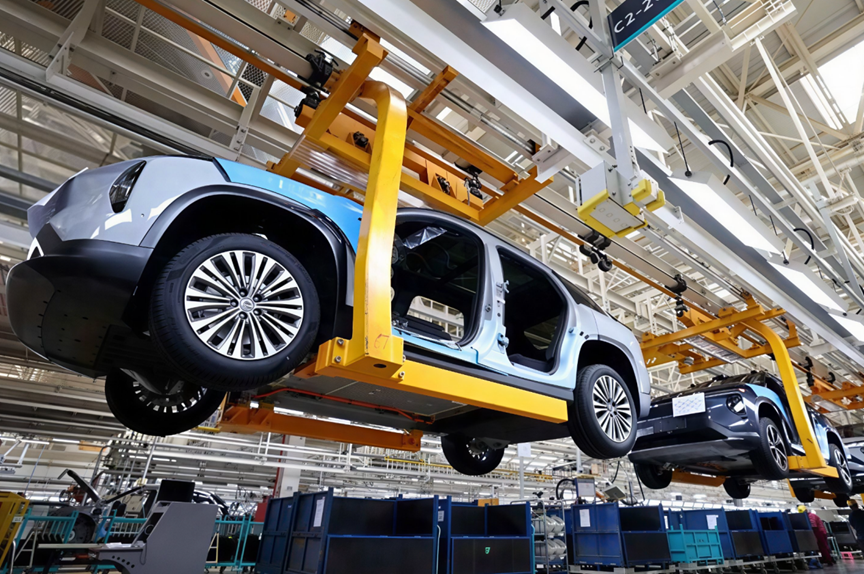
很多人以为建厂就能化解摩擦,事实并非如此。国内产能释放的压力依旧存在,属地化只是更换了竞争载体,同质化竞争的根源没有消失。泰国、巴西、匈牙利、墨西哥的产线,形成多点产能集群,原本集中在国内的内卷,向外变成跨区域工厂的份额争夺。大趋势难以逆转,市场容量、本土诉求、法规划定冲突底线,车企策略能够影响对抗烈度。车企成为当地产业的一份子,博弈涉及就业、本土配套,需要持续权衡。原产地规则不断收紧。叠加持续收紧的原产地政策,不存在一劳永逸的竞争方式。
百姓评车
海外市场不是国内过剩产能的泄洪池,而是一套规则迥异、多方制衡的长期博弈场。属地化布局也绝非规避贸易壁垒的万能门票,它只是把发生在关税层面的冲突,转移、转化为更深层的产业博弈。
行业需要看清一个现实:真正的考验,不在于能不能在海外落地产线,而在于车企能否跳出短期冲量的路径依赖,主动融入当地的产业秩序,成为被接纳的产业参与者。汽车全球化的下半场,单纯的成本优势已经不足以支撑长期立足,能不能做好多方利益的兼容、本土诉求的平衡,搭建可持续的本地化经营体系,才是决定走得远的核心。
标签:
免责声明:本内容来自选车号平台创作者,不代表选车网的观点和立场。
举报
全部评论.0
0/150
发布
按热度
按时间
暂无评论,快来抢沙发吧
热门视频
