




友情链接
南北丰田整合进入深水区 太田资大凭什么接掌中国本部长?
2026/11/13 9:35:31
0浏览
作者:kimsu
近日,丰田汽车公布了新一轮全球区域高管调整,现任雷克萨斯销售推进部部长太田资大将于2027年1月1日起接任丰田中国本部长,现任中国本部长上田达郎卸任后将转任丰田高级顾问。
太田资大的过往履历很微妙,他曾担任一汽丰田汽车销售有限公司副总经理、董事,并出任丰田汽车(中国)投资有限公司财务负责人,后续又执掌雷克萨斯销售推进部,可以发现,太田资大的工作经历正死死卡在丰田当下最重要的两条线上。
整合进入“深水区”“懂渠道、懂财务”成核心能力
2026年,丰田开启“南北丰田”整合。长期以来,丰田在华采用一汽丰田与广汽丰田双合资并行的模式,前者扎根北方,后者深耕华南,在销量攀升的年代,两套体系各自跑马圈地,确实扩大了丰田的品牌覆盖面。但当中国车市迈入存量博弈“深水区”,双体系带来的资源重复投入、产品同质化内耗以及中方股东各自为战的弊端便成为无法被忽视的隐患。
据乘联会公布的销量,2026年上半年,一汽丰田在华销量为27.37万辆,同比下滑27.4%;广汽丰田销量约为34.11万辆,同比下滑6.3%。更关键的还在于双方在电动化转型上的差距,截至今年6月,一汽丰田主要销售bZ3和bZ5两款纯电车型,车主之家数据显示,这两款车累计销量约为1.15万辆,而广汽铂智7和铂智3X累计销量已达到了约5.19万辆,二者差了近4万辆。
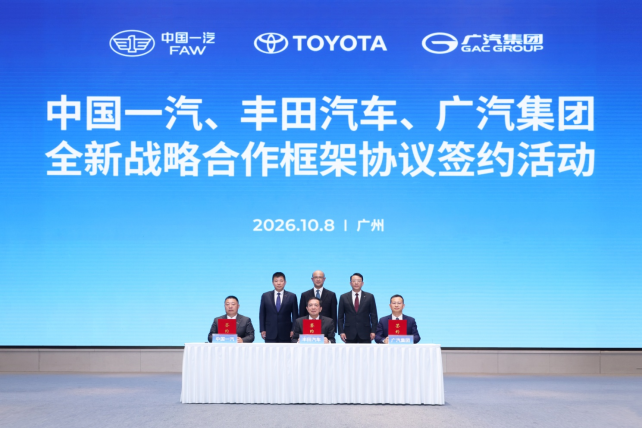
种种因素之下,从各自为战转向协同成为当下的丰田必须要走的一步棋。2026年10月,中国一汽、丰田汽车与广汽集团签署全新战略合作框架协议,广汽集团拟通过发行股份方式收购中国一汽持有的一汽丰田50%股权。目前该交易尚待监管审批,若顺利完成,一汽丰田仍作为独立运营主体存续,中国一汽将成为广汽集团重要战略股东,广汽集团则同时成为南北丰田的中方股东。
在此框架下,一汽丰田与广汽丰田将共同承担合资企业的研发、采购、生产与销售职能,在产品规划、零部件采购、生产制造和市场渠道等维度实现深度统筹。
理想很丰满,但要打破原本分属南北两套体系的利益壁垒、决策流程乃至企业文化冲突,实现真正的“ONE TOYOTA”在华运营体系实际并没有那么容易,这背后需要一位能够跨越双方阵营、具备极强整合能力且深谙中国本土市场逻辑的“舵手”,而太田资大就成为了那个人。
太田资大最大的特点就在于,他在一汽丰田销售副总和丰田中国财务负责人这两个职务上都有实打实的履历。这意味着他清楚两件事:
第一是知道南北两套体系的“痛点”在哪,担任一汽丰田销售副总的经历,让其对渠道逻辑、经销商心态和本土化营销实操有一线认知;
第二是知道“钱”怎么花,在丰田中国做财务负责人的经历,让他掌握了合资体系的财务管控逻辑和资源调配关键点。毕竟推动南北丰田采购、研发、产销协同,本质就是打破利益壁垒、统一资源,而这需要拥有财务视角的人来判断成本与效率之间的平衡。
雷克萨斯自救的关键“操盘手”
太田资大的另一重身份是雷克萨斯销售推进部部长。而和丰田南北组织整合同步推进的就是雷克萨斯国产化的实质性落地,这也是丰田当前在中国市场核心的战略举措之一。
雷克萨斯位于上海金山区的新能源工厂工程项目进度之快有目共睹,这座总投资达146亿元、占地约113万平方米的超级工厂,自2025年6月正式破土动工以来,仅1年便完成了冲压、焊装、压铸、涂装、总装及电池装配等核心车间的封顶,配套220千伏专用变电站也已顺利投运,目前正全面转入设备安装调试阶段。
曾长期坚持不国产的雷克萨斯如今之所以“松口”,核心原因依旧是老生常谈的那一个:在中国市场躺着赚钱的日子一去不复返了。过去,雷克萨斯是在华“加价提车”的代表之一,2021年,其以22.7万辆的销量创下历史销量巅峰。
但随着理想、蔚来、问界等本土高端新能源品牌的强势崛起,中国豪华车市场的游戏规则变了,高阶智驾、智能座舱、全场景体验取代了传统的机械素质,成为衡量豪华与否的新标准。
自主品牌在30万元至百万元级市场的全线合围让雷克萨斯有些措手不及,2026年上半年,其在华终端销量为70590辆,同比下滑超22%,正式终结了自2023年起连续3年的增长曲线。
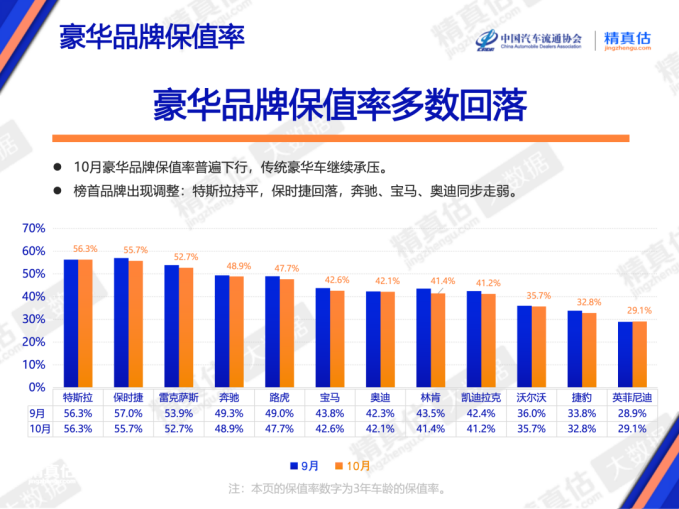
曾经一车难求、动辄加价数万元的雷克萨斯ES如今在终端市场也迎来了大幅降价,裸车价已经跌破20万元,品牌保值率也从曾经的行业标杆跌至不足60%,本土化转型迫在眉睫。
由执掌过雷克萨斯销售推进部的太田资大出任丰田中国本部长,相当于为雷克萨斯的国产化转型匹配了一位懂品牌用户逻辑的决策者。他既熟悉雷克萨斯全球统一的豪华服务标准,也了解中国豪华车市场当下的消费需求变化,具备把“以中国用户需求定义产品”的理念落到实处的能力,避免重现过去“全球车型直接导入中国”的老问题。
当然,“换帅”并不等于“翻盘”,丰田能否在中国市场留在“牌桌”,还是取决于它能否抓住2027年这一关键窗口期。
从丰田发布的2027财年上半年(2026年4月至9月)财报来看,其全球基本盘依然稳健,实现营收26.96万亿日元,同比增长9.5%;营业利润为2.19万亿日元,同比增长9.2%;归母净利润为2.23万亿日元,同比增长26%。但这一增长主要来自美国混动市场需求旺盛及日元贬值带来的汇率红利,而非中国市场,2026年4月至9月,丰田在华交付68.49万辆,同比下滑25%,已连续多个月出现同比下滑。
而丰田在华的多项关键战略都集中押注在2027年落地,增程式电动车的生产、首款国产纯电雷克萨斯的下线以及太田资大的上任均集中在这一年。但2027年又正好是中国品牌“两年一迭代”密集产品周期的集中兑现节点,届时中国市场的竞争格局是否又有新的变化、雷克萨斯首款纯电SUV采用的比传统结构维修费更高的一体化压铸技术是否能被消费者接受、国产后的雷克萨斯品牌价值是否会被稀释,陷入“国产之后就不再豪华”的用户认知陷阱都还是未知数。
在“价格战”与电动化转型的双重挤压下,合资车企的容错空间已经越来越薄,对于丰田而言,一场只许成功不许失败的仗已然打响。
标签:
免责声明:本内容来自选车号平台创作者,不代表选车网的观点和立场。
举报
全部评论.0
0/150
发布
按热度
按时间
暂无评论,快来抢沙发吧
热门视频
