

友情链接
评论 || 一个《通知》改写了中国汽车市场底层逻辑
2026/10/16 9:46:45
0浏览
来源:中国汽车报
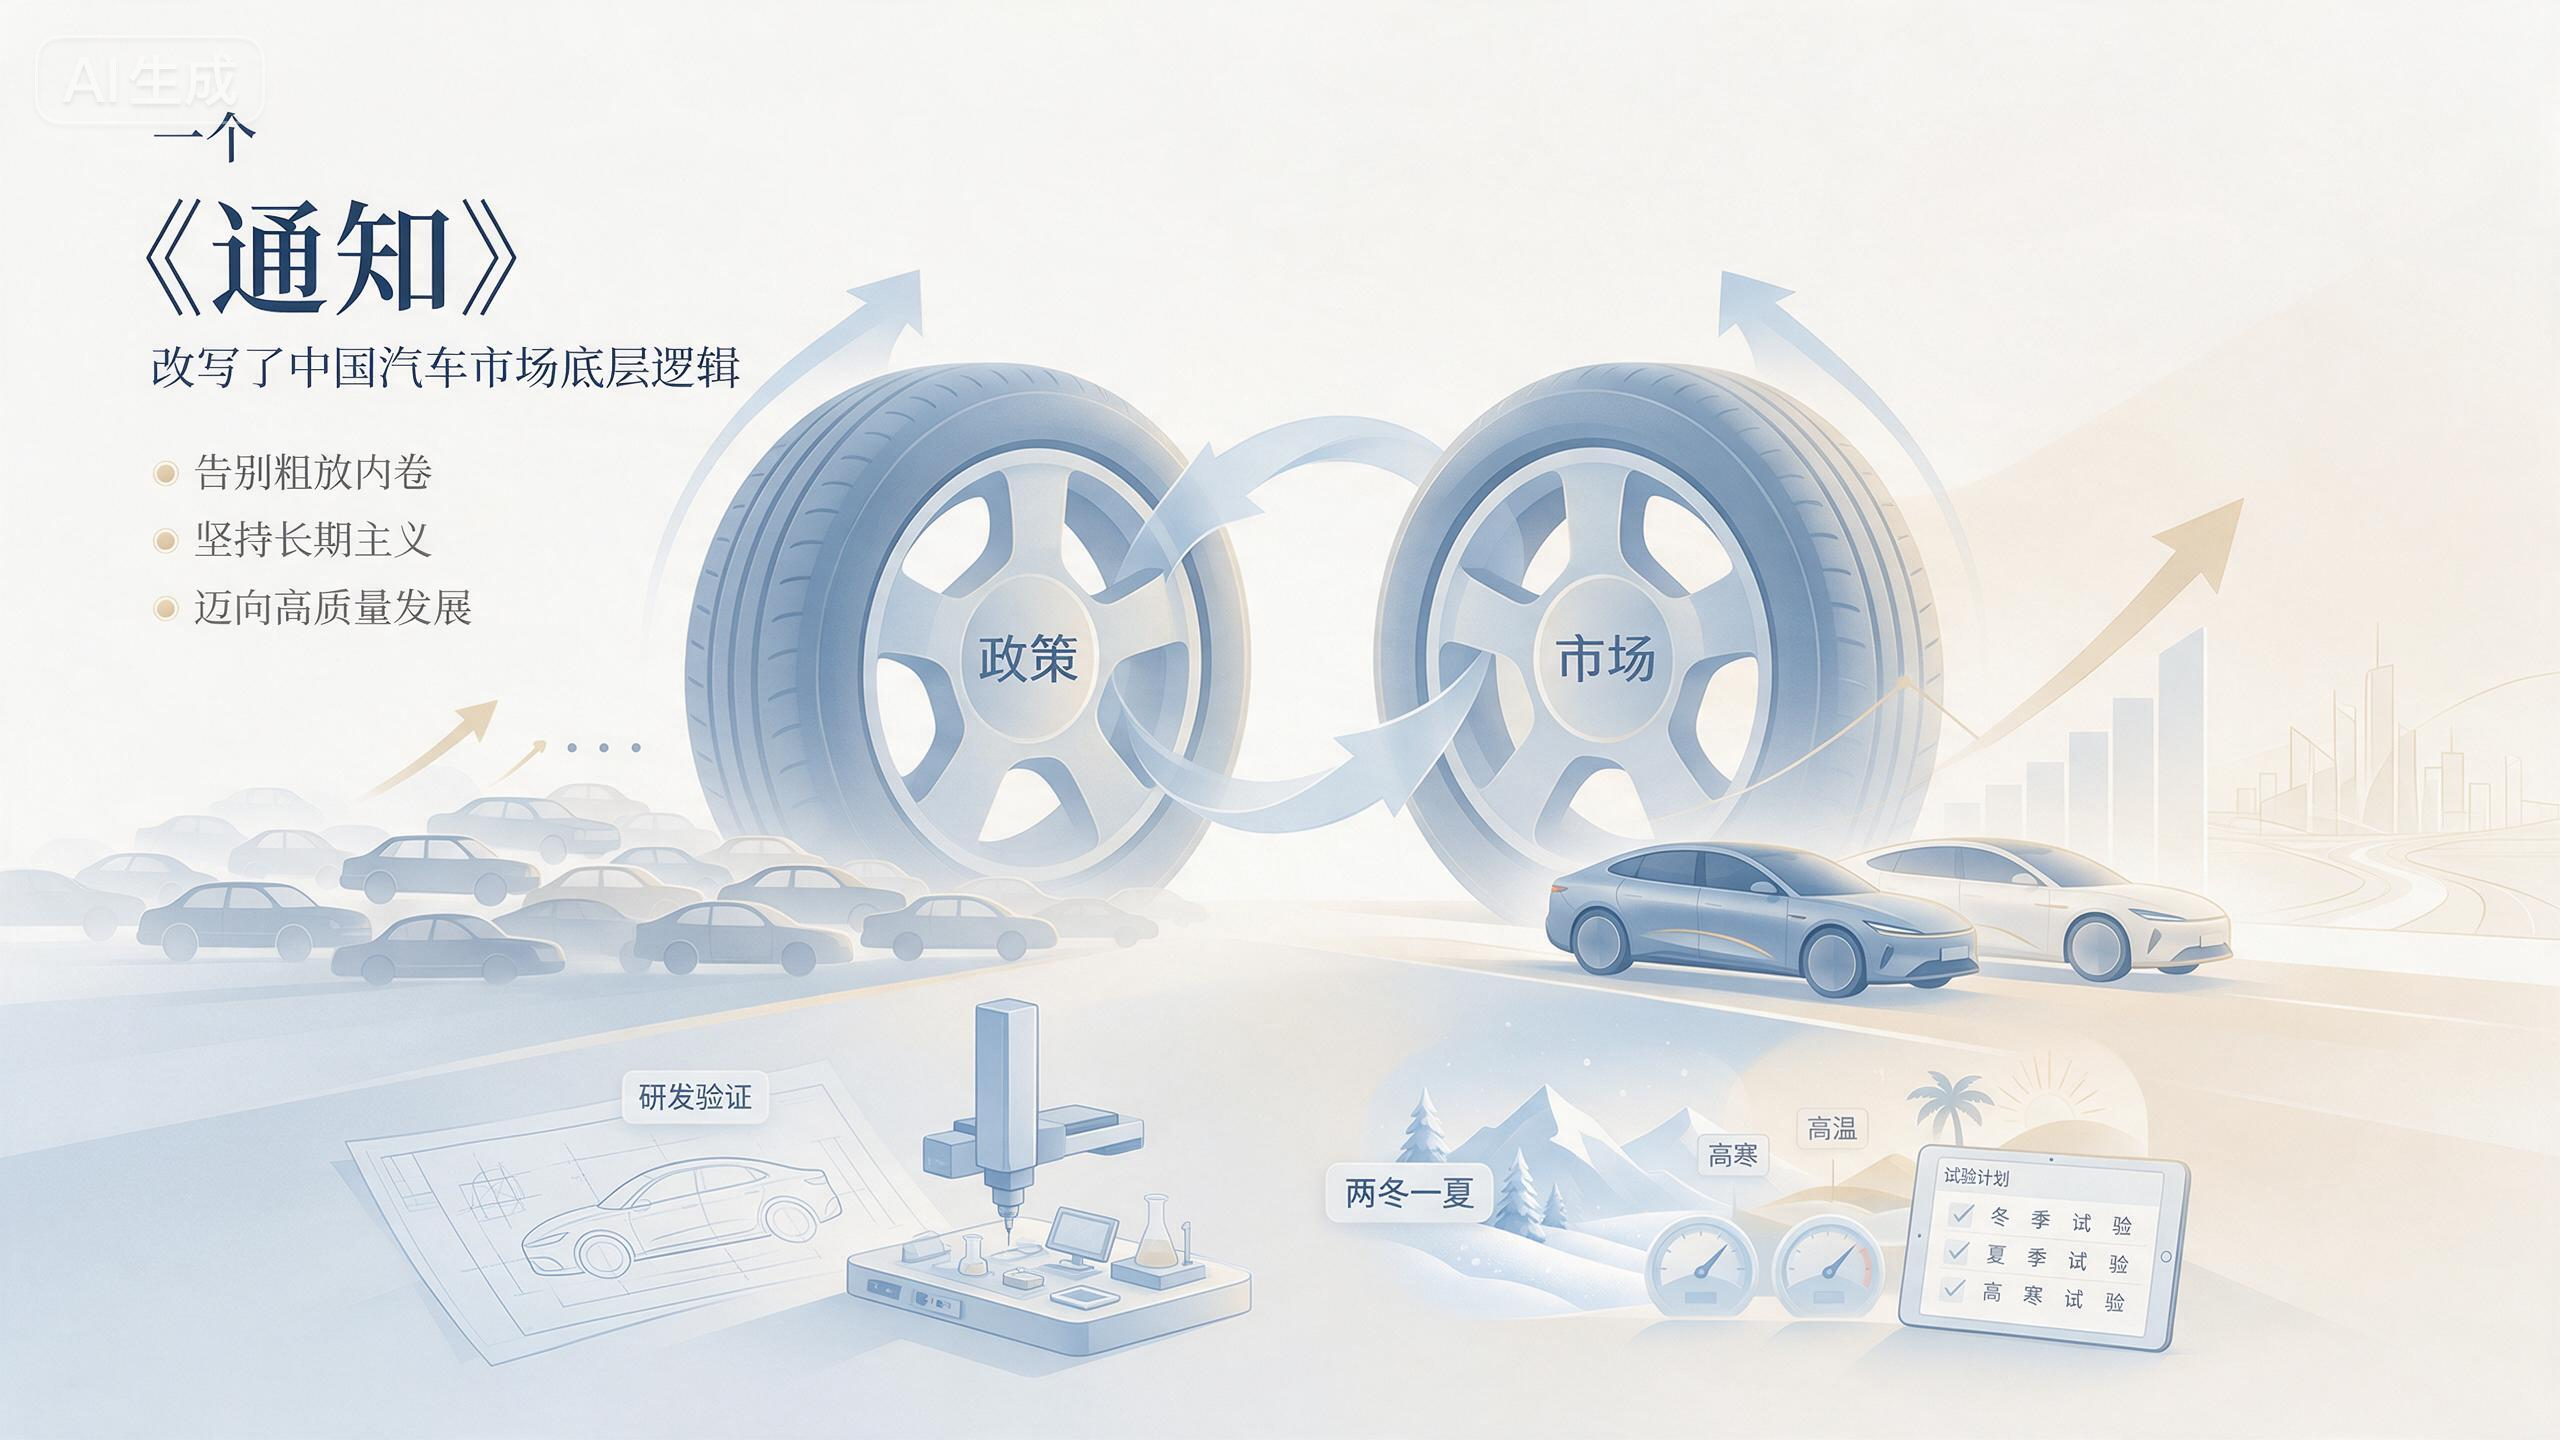
推动汽车市场变化的两个轮子——政策和市场,如今这两个轮子都转起来了。
乘联分会刚刚释放的一组数据,值得整个行业认真品读:2026年1月1日至10月11日,国内狭义乘用车终端零售累计1379.3万辆,同比下滑22%;而10月1日至11日这短短11天,零售同比降幅扩大至24%。
从累计-22%,到短期上旬-24%,这组数字清晰释放信号:国内汽车市场进入存量调整阶段,需求增速放缓。
就在市场进入深度调整周期的同一时间,工信部、公安部、生态环境部、市场监管总局四部委,联合发布《关于进一步加强汽车产品创新设计和研发测试验证有关管理工作的通知(征求意见稿)》,直指行业长期存在的“速成车”“伪创新”乱象。
很多人把这份文件,简单理解成一次常规的质量监管。但放在当前车市背景下看,这份文件是落实党中央推动制造业高质量发展、培育新质生产力的重要举措。它不是为了限制产业,而是与市场内生调整力量是共振,推动行业告别粗放增长,彻底改写过去十几年中国汽车行业赖以生存的底层商业逻辑。
增量时代落幕 “多生孩子好打架”走到尽头
过去多年,国内车企的主流打法,是“多生孩子好打架”。
市场处在增量扩张阶段,只要发现某一个细分赛道热销,各家企业便一拥而上,快速推出多款新车、衍生车型,用海量产品矩阵铺满市场,寄希望于总有一款车型能够突围。
这套打法,在市场增长期可以奏效。市场盘子不断变大,新品可以吃到新增用户,多款车型可以分摊研发投入。但是当市场转入存量调整周期,这套模式的矛盾就全面暴露:市场整体需求收缩,在售车型越多,分摊到单一车型上的销量就越低。
一款汽车的开发、验证、产业链投入,存在固定成本。单车销量不足,就意味着研发成本无法摊薄,车型天生处于亏损状态。市面上大量定位重叠、销量微薄的车型,持续消耗企业资金、人力,造成行业资源巨大浪费,也催生了压缩试验、噱头式伪创新等短期行为。
在这样的背景下,四部委新规落地,引导行业回归汽车研发的科学规律,为这套“车海战术”按下转型加速键。
新规设立硬性验证门槛:涉及创新设计的新车型,环境适应性验证周期不少于1年,必须完成“两冬一夏”高低温环境试验;整车可靠性验证里程不低于3万公里;存量车型需要在2027年7月1日前补齐全部验证材料,参数与申报公告不符的车型要完成整改。
这会带来一轮主动、良性的车型出清,分为两类情况:
第一类,部分小众、低销量车型,本身上报公告参数与实车存在差异。想要完成整改补课,需要投入大量资金重做试验、修正参数。但这款车本身销量极低,投入产出完全失衡。与其投入巨额成本整改,后续还要面临监管处罚风险,企业最优选择,就是主动退市。
第二类,大量“速成车”,上市之前压缩验证周期,很多可靠性、环境试验没有做足。新规要求补齐全套试验。同样,车型销量体量小,投入巨额资金补试验没有商业价值,车企会选择直接停售。
即便是企业的主销爆款车型,同样会受到影响。虽然车型保留,但上市前验证项目大幅增加,研发周期拉长,新车上市节奏回归理性。过去一年十几款新品快速落地、靠噱头抢市场的模式不复存在,新车投放节奏更看重扎实的验证与真实的创新。
最终结果:国内市场在售车型数量,将迎来一轮优化收缩。淘汰低效、粗制滥造的产品,把研发资源集中留给真正有价值、有竞争力的车型。
营销与产品战略被迫转型 从广撒网,转向精准作战
车型数量优化精简,企业的经营思想、传播策略,必须同步迭代升级。
过去产品多,打法是广撒网。多款车型覆盖不同价位、不同细分场景,用海量产品碰运气,营销资源分散在数十款车型上。未来产品线精简,企业不再铺一堆同质化车型,经营逻辑转向打造少数精品大单品。
与之配套的,传播逻辑也要从“广谱覆盖”转向精准传播。资源不再分散,全部集中在少数核心车型身上,把单车销量做大,依靠大单品实现盈利。
简单来说,行业从“用多款车去抢占零散客户”,变成“打造少数精品好车,精准抓住目标客户”。产品战略、组织架构、营销体系,都向着高质量方向重新调整。
这次变革的正面价值非常清晰:淘汰依靠噱头、压缩试验周期的速成车,清理参数失真、伪创新的产品,倒逼企业把资金投入到底盘、安全、可靠性的基础验证上,整车产品质量、可靠性水平,会得到整体性提升。产业资源不再浪费在同质化内卷,转而投向真正的技术创新,夯实中国汽车的全球竞争力。
转型阵痛期来临 高质量发展必经淬炼
任何产业升级,都会伴随阶段性挑战,这一轮变革也不例外。
过去几年持续的价格战,几乎把全行业的单车利润压到极低水平。部分车型,本身就是薄利甚至亏损销售,依靠规模摊薄成本。
现在行业进入车型精简、研发验证标准抬升的新阶段,矛盾出现:
如果车企选择涨价,用来覆盖更高的试验、研发成本,很容易直接降低市场竞争力,甚至可能丢掉原有的市场份额;如果维持现有售价,微薄利润扛不住上涨的验证成本,企业短期经营压力会放大。提价,容易降低竞争力;不提价,企业经营承压。这是行业转型期必须面对的两难考题。
除此之外,产品线收缩,还会带来组织层面的连锁反应。
车型变少,对应的项目、研发、市场等业务单元随之精简。大量依附多车型体系设立的项目组、产品团队,因为车型减少而不再需要维持原有规模。汽车行业一大批产品经理人、项目负责人,会面临岗位调整,需要向着精品化研发、精细化运营的新赛道转型。
但这些都只是转型阵痛,不是行业的长期危机。淘汰低效产能与无效车型,本身就是产业升级的必经过程。能够留下来的企业,会拥有更健康的产品矩阵、更扎实的研发体系,不再陷入低水平同质化内卷。
告别粗放“内卷”,迈向高质量汽车强国
综合来看,这份四部委的征求意见稿,不只是一次产品监管升级。
它恰逢市场存量调整周期,与产业内生优化的力量叠加,共同终结了中国汽车行业“多生孩子好打架”的粗放时代。
未来的竞争,不再比拼新车上市速度、车型数量,而是比拼单品的产品力、可靠性、精准定位能力。行业将告别堆车型、拼噱头的无效内卷,进入精品化的大单品时代。
短期会有阵痛,企业要调整产品策略、重塑体系能力,市场也将出现一轮车型的优胜劣汰。但站在建设汽车强国的长远视角看,这场变革意义深远:让创新回归技术本质,让汽车回归安全可靠的核心属性,推动中国汽车产业走出低水平内卷,走向更加健康、更有全球竞争力的高质量新阶段。
标签:
举报
全部评论.0
0/150
发布
按热度
按时间
暂无评论,快来抢沙发吧
热门视频
