

友情链接
9月销量:头部创纪录,大盘跌三成,车市开启存量竞争
2026/10/12 10:04:55
0浏览
“金九”不旺,库存创新高。
国庆假期,大家都在放假,但车企都在齐刷刷的发9月成绩单。
比亚迪46.36万辆,年内新高。上汽整车重回40万辆。吉利、奇瑞双双站上29万辆。零跑连续第三个月破10万。小米今年首次月销过4万。极氪同比翻了一倍多,连续8个月同环比双增长。蔚来品牌完成第100万辆交付。
但9月的最后一天,乘联会给出了另一个数字:9月1-27日,全国乘用车市场零售125.8万辆,同比去年9月同期下降29%,较上月同期增长1%。如无意外,9月大盘的完整数据还是以跌为主。
两种数据,反映出2026年车市最真实的状态。
国内进入存量竞争阶段
比亚迪46.36万辆,上汽40.6万辆,吉利、奇瑞各29万辆,零跑10.57万辆。头部加起来是涨的。头部车企创纪录,大盘却在下跌。在这个前提下看各家成绩单,那些“创纪录”就有了另一层含义。
增长不是市场给的,只能是从别人手里抢来的。这就是存量竞争的字面意思:池子不变大,反而缩小了。你多卖一辆,就意味着有人少卖一辆。
那么问题来了:被抢的是谁?
第一层,是燃油车。
9月新能源零售渗透率冲到65.7%,创历史新高(9月1-13日一度达到70.3%)。崔东树说得很直白:往年“金九”是首购、换购一起释放,燃油车和新能源都能分到增量;今年是存量博弈,此消彼长,增量基本集中在新能源,燃油车似乎没有新增需求。
也就是说,新能源多吃掉的那一块,正是燃油车吐出来的。这解释了为什么那么多车企的数据在涨。它们抢的是燃油车的份额,不是新增的需求。
第二层才是真正残酷的地方。9月的数据显示,新能源内部也开始分化:
处在产品换代期的理想9月交付31,817辆,正在重新调整合作模式的鸿蒙智行整体交付37,490辆,与去年同期相比都有所下滑。涨的则是零跑、小鹏、小米、极氪。中大型SUV的玩家越来越多,高端购买力开始出现疲软,差异化和性价比新车重新回归用户视野。
这也是为什么二线梯队普遍表现不错:深蓝30,185辆,迎来第100万辆整车量产下线;北汽新能源24,080辆,同比增17.24%,其中极狐21,518辆、同比增33.87%;岚图13,025辆,1-9月累计11.55万辆、同比增19%;奕派科技约1.6万辆,环比大增46%。
同一车企不同品牌之间也是冷热不均。蔚来整体交付37,408辆,但蔚来品牌21,318辆同比增55.3%,乐道却只有8,763辆,同比降42.5%。
这说明新能源这个池子,已经不是“进去就能分到”的增量市场了。渗透率创新高,不代表所有玩家都在赢。它只说明蛋糕的分配方式变了,有人多拿的那部分,正是别人少拿的。
事实上,当新能源渗透率超过60%后,国内市场就已经进入存量竞争阶段。
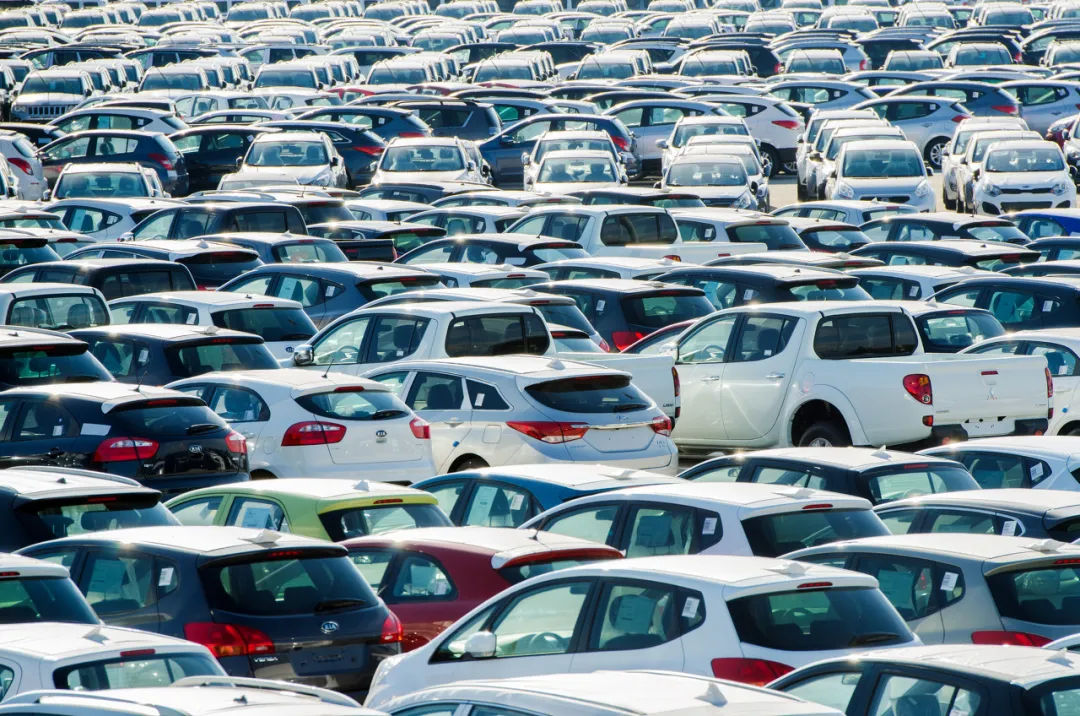
旺季不旺,库存新高
比所有销量数据都更能反映现在形势的,是库存。
中国汽车流通协会9月30日发布:9月汽车经销商库存预警指数63.2%,同比上升8.7个百分点,环比上升0.9个百分点,位于荣枯线之上。协会综合判断,预计9月乘用车终端零售量在165万辆左右。
分区域看:北区67.3%、西区67.3%、东区57.3%、南区54.8%。分品牌看,豪华及进口环比小幅下降,主流合资、自主品牌指数环比上升:压力在往下沉。
同一份调查里,54.2%的经销商认为今年“金九银十”的旺季效应弱于往年,33.7%认为旺季效应基本消失,加起来近九成。对于今年全年的判断:合计50.6%的经销商判断全年销量下滑超10%,其中37.3%预计降幅高于15%,仅15.7%看好销量增长。
为什么“金九”成色不足?除了基数,政策退坡是实打实的因素。2026年汽车以旧换新补贴延续但标准调整,报废旧车买新能源乘用车按车价12%补贴、最高2万元,置换更新按8%、最高1.5万元;而自2026年起,新能源汽车购置税由免征调整为减半征收,每辆减税额不超过1.5万元。补贴较上年退坡,加上2025年同期因补贴政策调整形成的高基数,共同压住了今年的同比。
渠道侧的压力也很现实:客流与线索持续下滑、成交周期拉长;厂家下达的销量任务指标偏高,并且搭售滞销车型,导致库存积压且长库龄占比上升;新车价格倒挂、单车亏损、返利滞后,盈利压力持续增加。
9月有60多款新车集中投放,热度是有的,转化成订单和交付是另一回事。消费者越来越倾向于等。等年底的促销节点,等下一波政策。
唯一的真增量在海外
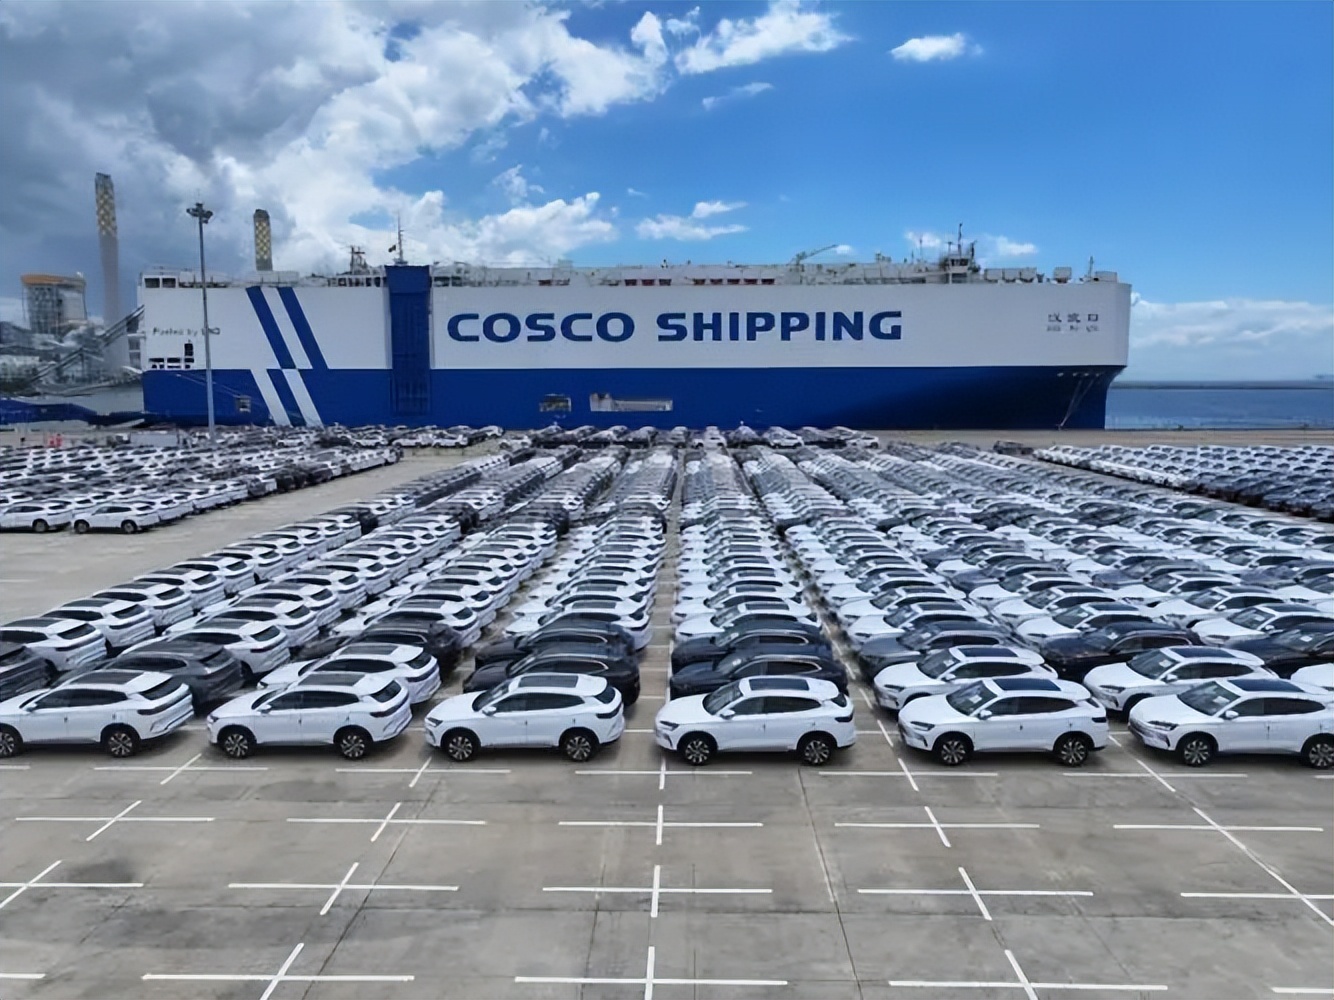
唯一确定的增量,来自海外。当国内市场进入存量厮杀,海外是唯一能贡献真增量的地方。
比亚迪9月出口18.07万辆,同比增153.9%,前三季度累计133.78万辆。奇瑞出口20.78万辆,占比约71%。吉利出口10.67万辆,同比增162%。上汽出口及海外基地15.0万辆,同比增49.07%。长安海外9.62万辆,同比增73.8%。长城海外6万辆,占比52.2%。零跑出口超2.7万辆,占比25.6%。
奇瑞和长城的海外占比都过半了。吉利喊出全年100万辆的海外目标,前9月已完成79.77万辆。出口已经不是补充,是半壁江山。
海外市场的真正意义不仅仅只是销量,更重要的是利润。
2026年1-5月,国内汽车行业利润总额1440亿元,销售利润率仅3.4%,创五年同期新低;到上半年,整车制造环节利润率甚至低至1.5%,是近十年最低。
在这个背景下,海外市场是什么水平?
最典型如奇瑞,上半年海外收入989.68亿元,占总收入69.1%。海外单车毛利率约17%-19%,比国内高出5到8个百分点;海外单车均价12.16万元,比国内高13.7%。结果是在国内整车环节平均利润率只有1.5%的时候,奇瑞净利率6.3%,是行业均值的4.2倍。
东方证券测算,比亚迪2026年上半年海外业务毛利率28.4%,国内只有17%,差了11.4个百分点。摩根大通的测算更直观,国内卖一台车净利约5000元,海外约2万元,四倍差距。花旗测算其一季度出口单车净利润约1.8万元,国内约6000元。上半年境外收入1812.68亿元,占总营收52.57%,历史上首次超过境内。
吉利方面,CFO在业绩会上直接摊牌:出口产品综合毛利比国内高约10个百分点,海外每车利润约1.3万到1.5万元,是国内的3倍。长安海外业务毛利率19.49%,国内整车业务只有14.54%。
高盛等机构测算过一个大数:国内车企海外出口利润率,整体比国内高出40%以上。
所以高销量不等于高利润,而海外的高毛利,才是车企真正的命门。国内价格战把利润打到地板上,海外那部分溢价,撑起了整个盈利盘。
所以10月12日开幕的巴黎车展,中国品牌几乎是集体出动:比亚迪、吉利、奇瑞、长安、问界、理想、小鹏、零跑、广汽……60余个整车及供应商展台中,中国汽车品牌以及中资控股品牌占了20个,差不多每三个展台,就有一个跟中国汽车有关。出海从“选择题”变成了“必答题”,再到现在几乎可以成为“生死题”。
结语
9月收官之后,2026年只剩三个月。而今年最残酷的一件事,是几乎绝大部分车企的年度目标都完不成了。这意味着今年大概率是“目标集体打折”的一年。
说到底,2026年的车市已经不是“谁跑得快谁赢”的阶段。一位投资人说得挺准:市场不再是比谁跑得快,而是比谁的血条厚。
所以9月这份成绩单最好的读法,不是看谁的数字最大,而是看谁的增长是结构性的,可持续的;而那些靠降价、靠压库、靠新车单月冲量换来的数字,四季度会露馅。
注:配图来自网络,权利归原作者所有,如有侵权请联系删除,一并感谢!
本文旨在探究汽车市场转型趋势,文中提及案例基于公开市场数据和行业普遍现象,不针对任何特定品牌或企业进行商业评价。
标签:
举报
全部评论.0
0/150
发布
按热度
按时间
暂无评论,快来抢沙发吧
热门视频
