

友情链接
自主四强:9月销量各创新高,出口业绩提前交卷!
2026/10/8 16:07:23
0浏览
9月销量出炉,前三季度的业绩浮出水面,对照全年目标,各家车企完成度如何?我们看看自主阵营的四个“领头羊”:比亚迪、奇瑞、吉利和长安汽车。
01
比亚迪:海外出口已经提前“交卷”
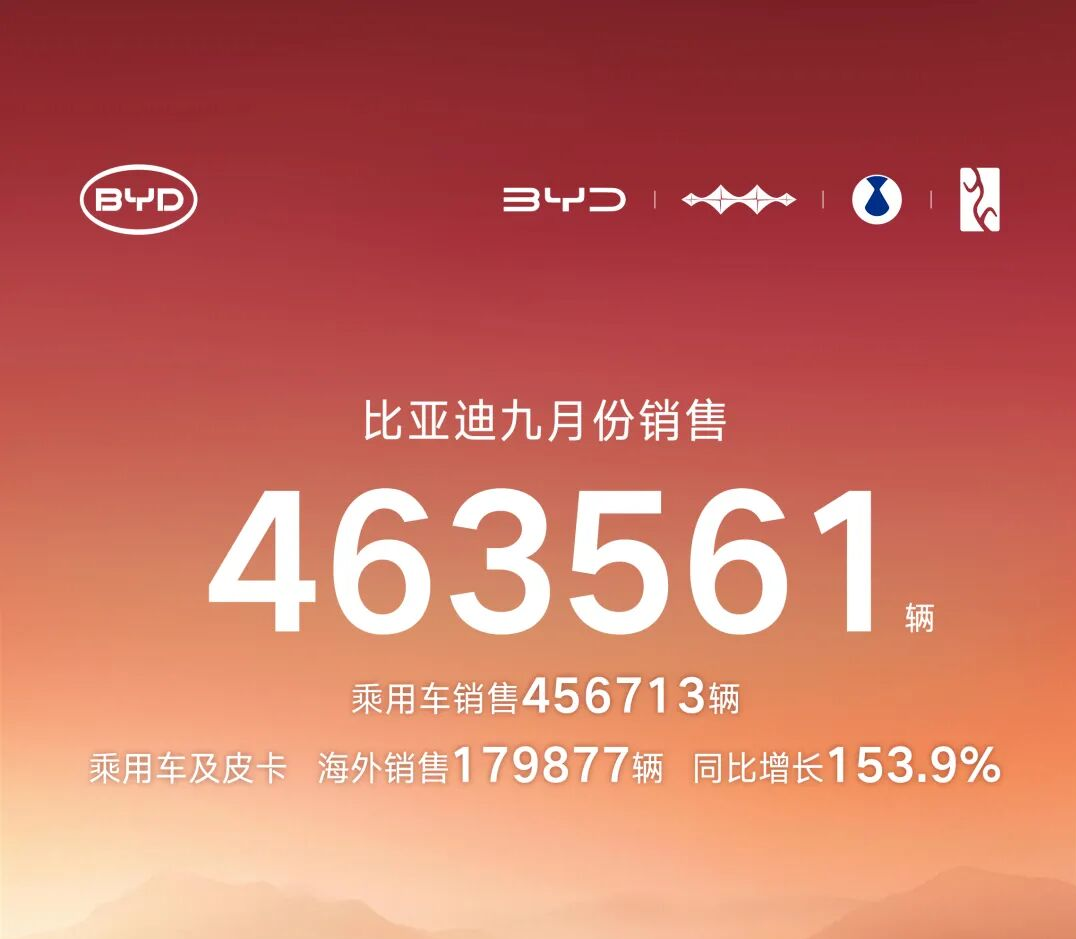
9月,比亚迪继续攀高,集团总销量达463561辆,同比增长接近17%,创下年内新高。其中,海外出口近18万辆,同比暴涨153.9%——无疑,出海业务依然是最大亮点。
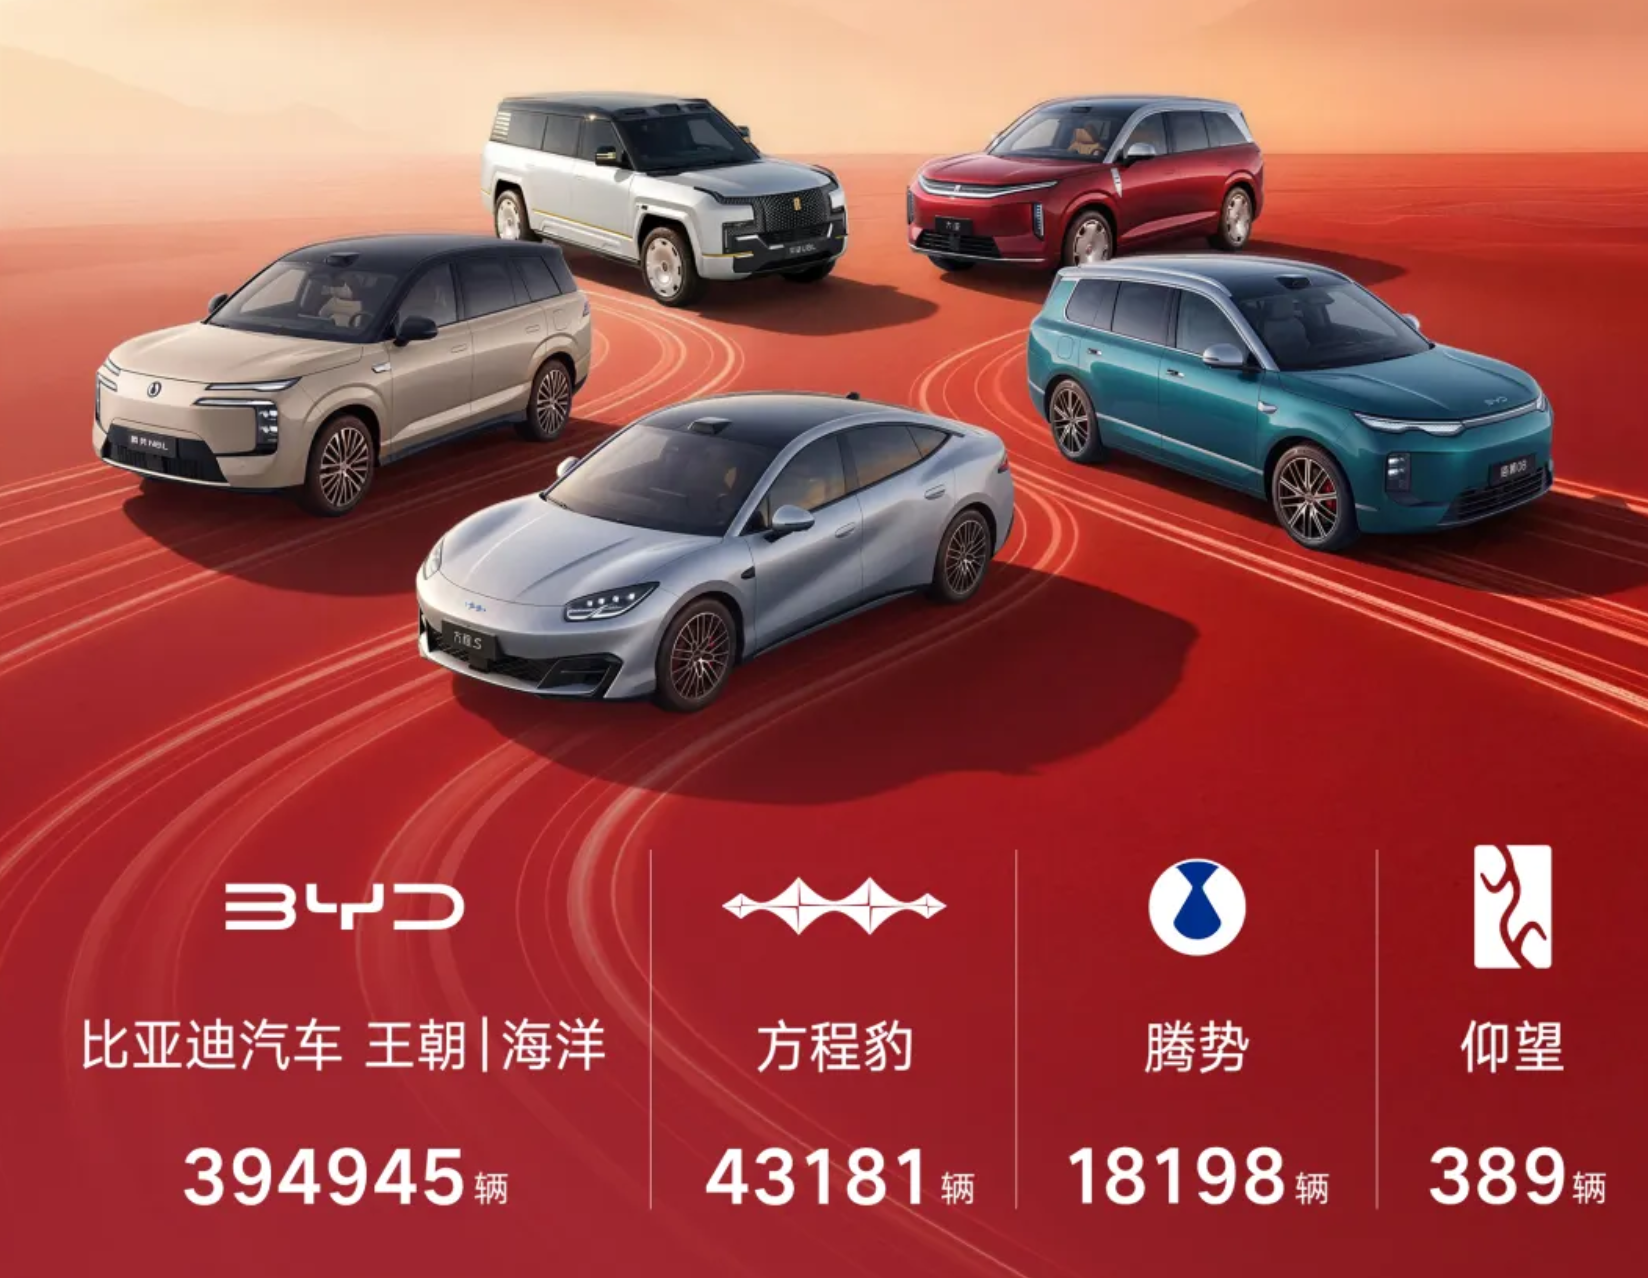
分品牌看,王朝+海洋系列贡献394945 辆,方程豹43181辆持续稳住硬派新能源赛道,腾势18198辆保持高端市场稳定输出。
另外,比亚迪公布的产销报告显示,9月纯电车型销量超27万辆,同比增长超33%,增速显著高于插混。这一方面得益于第二代刀片电池车型持续放量以及闪充配套网络加速落地;另一方面,海外纯电出口同样贡献明显增量。
9月,比亚迪的高速闪充站提前完成全年2000座目标。
1-9 月累计销量313.16万辆,海外板块1-9月累计出口133.78万辆。
比亚迪官方没有对外发布集团整体2026年总销量目标,仅明确海外目标130万辆,市场预期将冲刺170-180万辆。如此来看,比亚迪已经提前完成了出口目标,最后三个月,完全有希望冲刺180万台。
四季度,比亚迪还有哪些增量抓手?压力点在哪?
海外匈牙利工厂四季度投产,海外渠道持续扩容,海外高毛利车型持续上量,这波势能将继续激活比亚迪的欧洲市场。当然,海外不同区域贸易壁垒、关税政策波动,海外物流与本地化运营也将抬升成本。
国内新能源市场内卷与日俱增,利润空间有限,但基本盘不能丢。
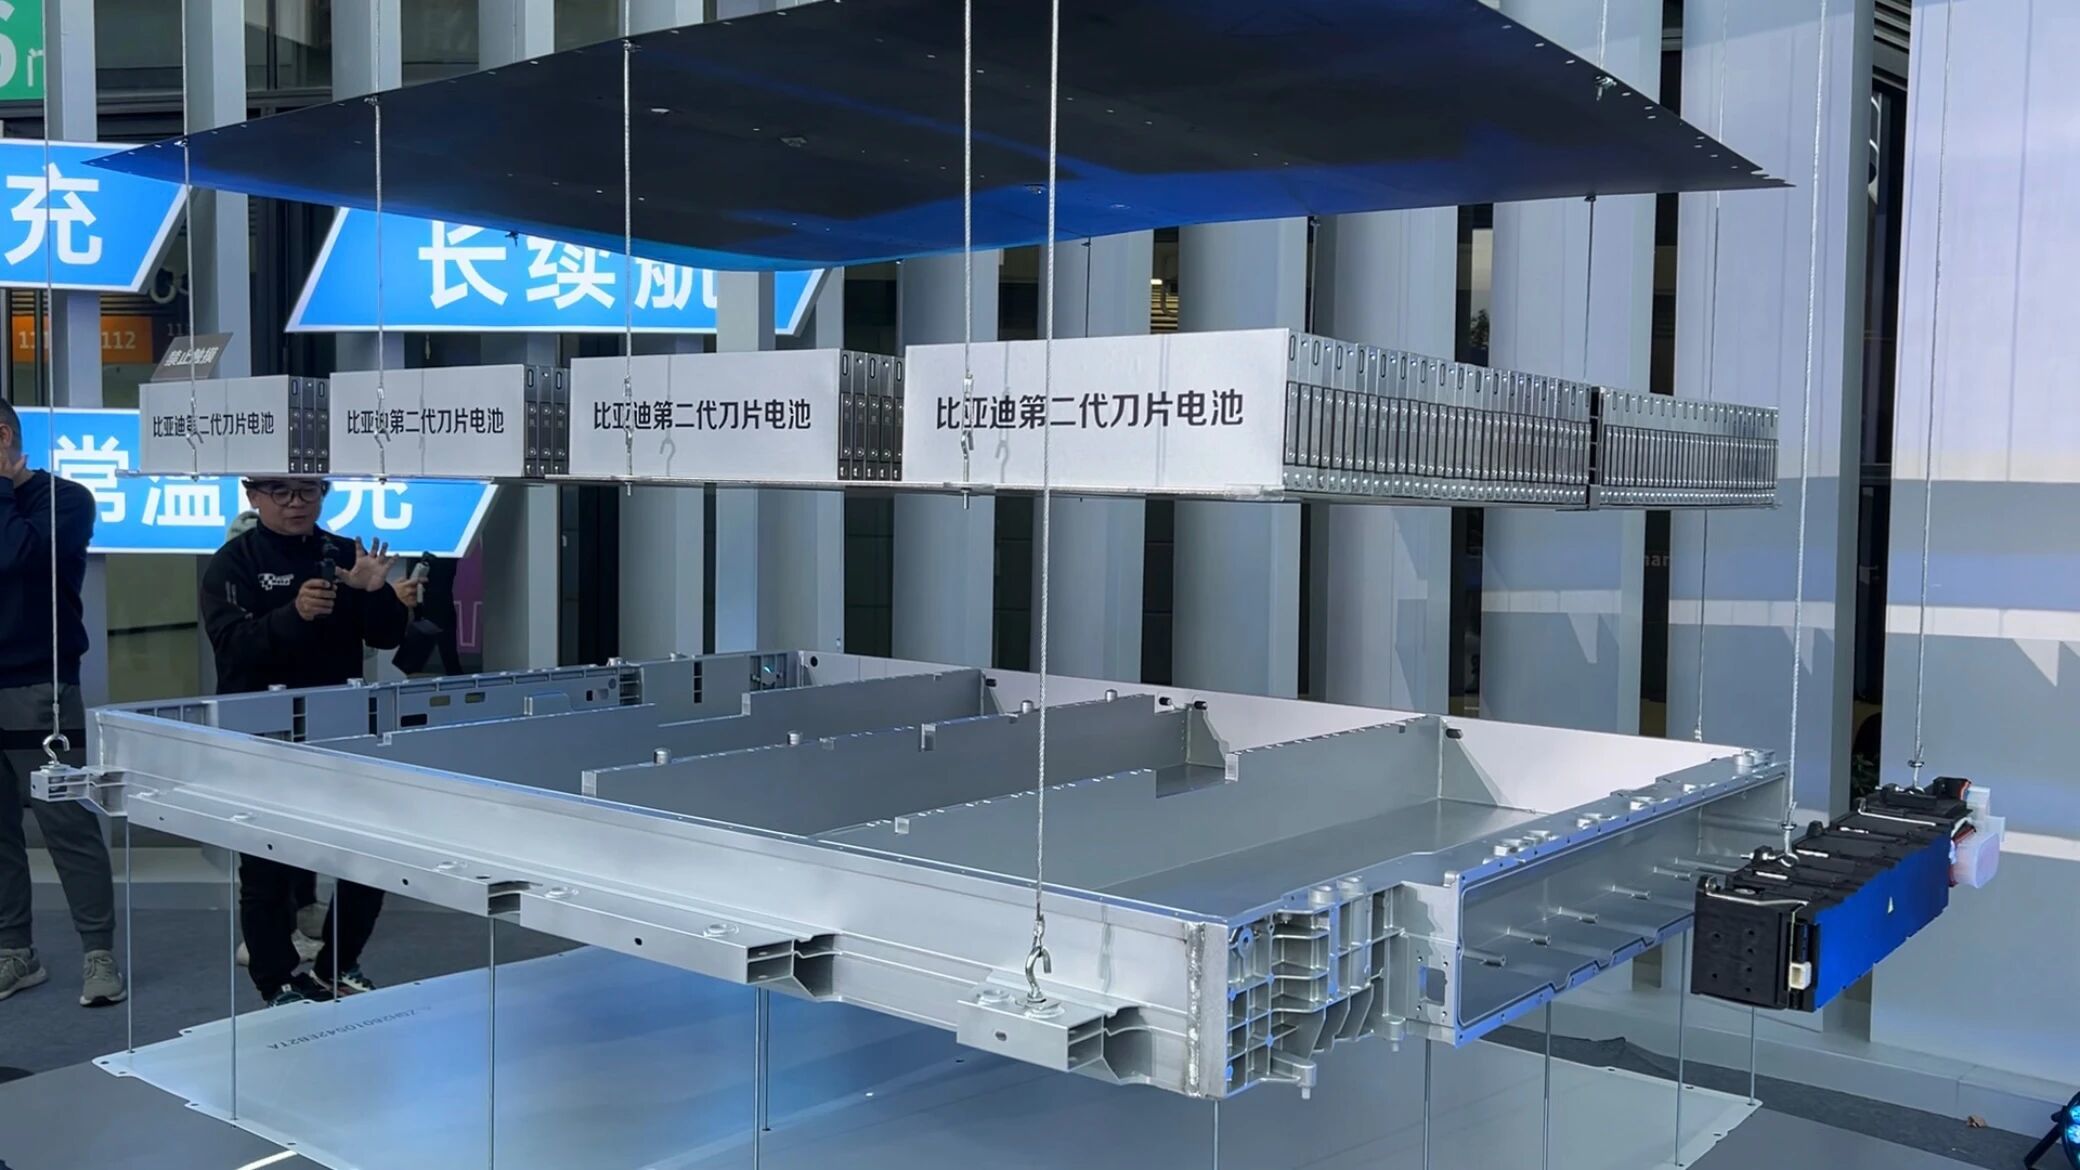
年中,比亚迪就已经预测到今年销量上限取决于电池产量。
目前的状况是订单充足,但产能卡在电池端,多款搭载二代刀片的热门车型排队等电池。9月30日,比亚迪新能源汽车动力电池项目(西咸基地)正式宣告全面建成投产。四季度,随着产能爬坡缓解交付压力,比亚迪月销有望冲刺50万台。
02
奇瑞集团:国内和海外,孰轻孰重?
奇瑞集团9月销量超29万辆,创下单月历史新高,其中,新能源销量133310辆,已经突破了此前所有月份的上限;海外是核心增长引擎,出口超20万台,占比7成。
对照全年目标,奇瑞进度如何?
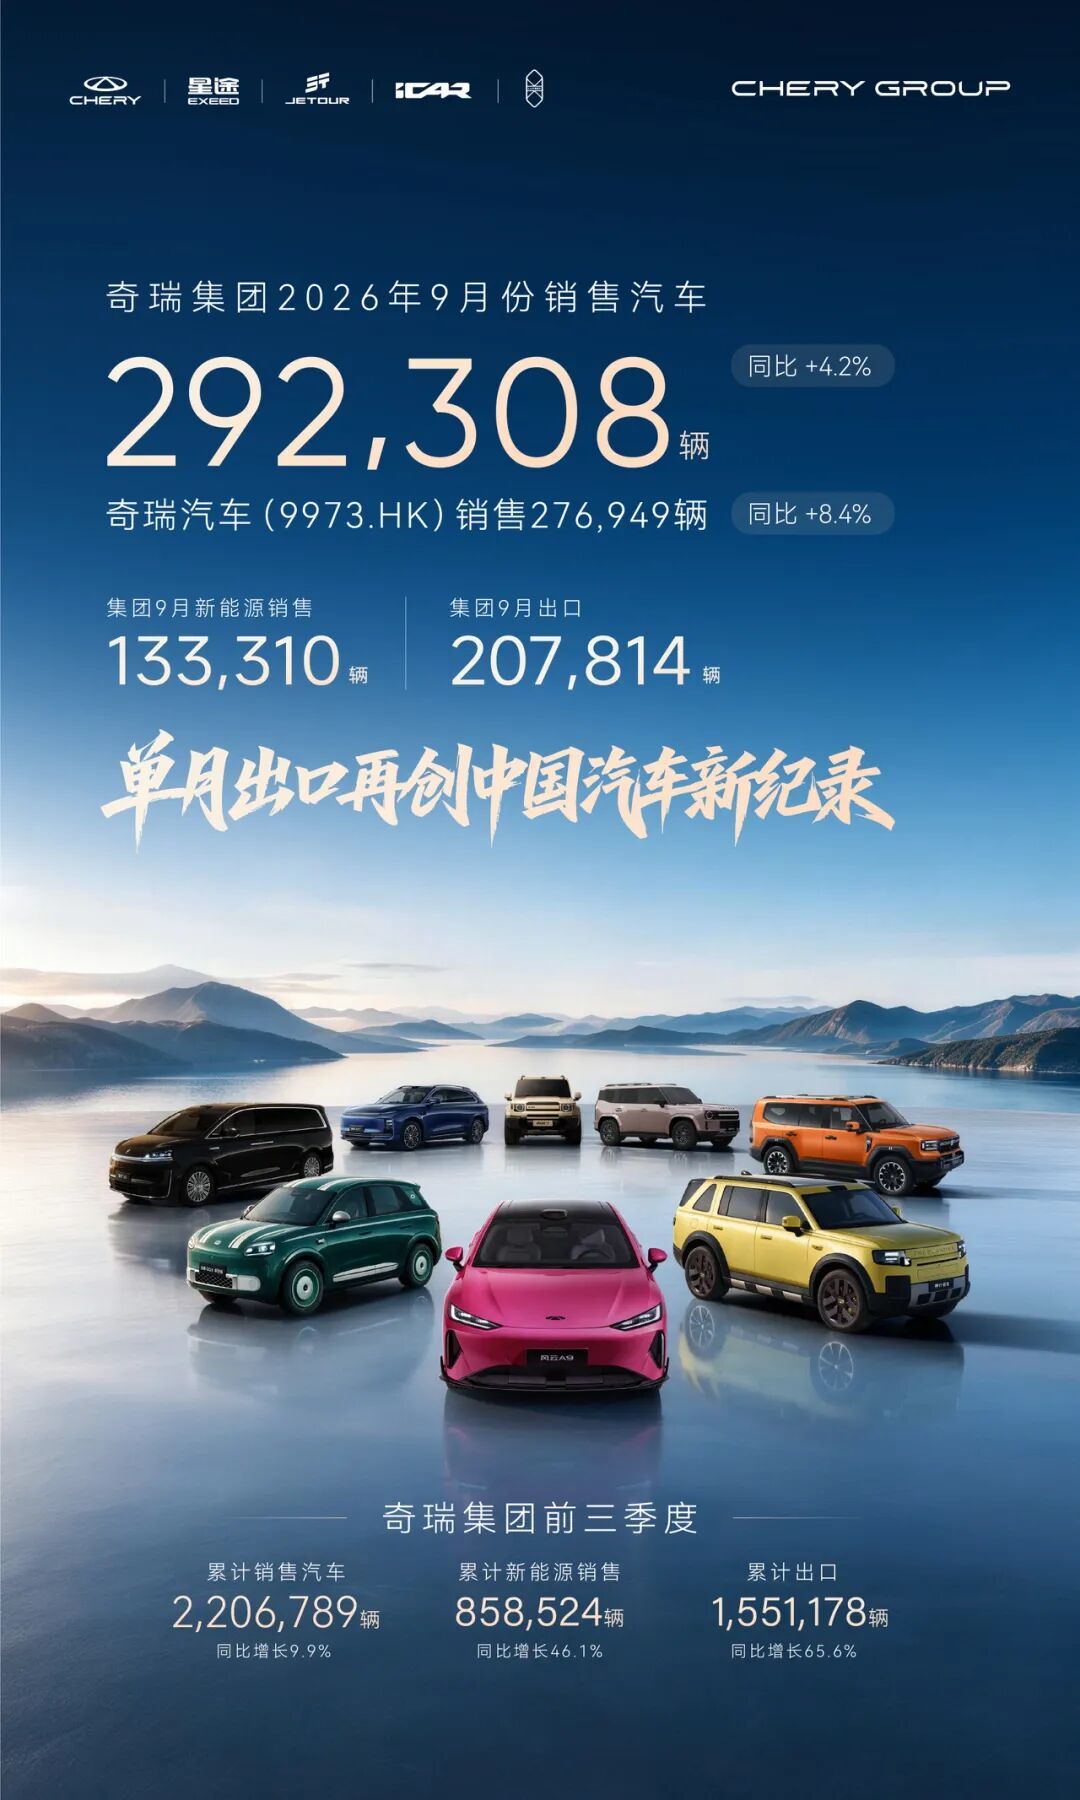
按照奇瑞年初对外公布的说法,集团全年目标为320万辆。 截至目前,奇瑞1-9 月累计销量220.68万辆,目标达成率约 68.96%,前三季度完成接近七成。这么来看,剩余四季度三个月需要完成99.32万辆,月均需要达到33万辆以上?
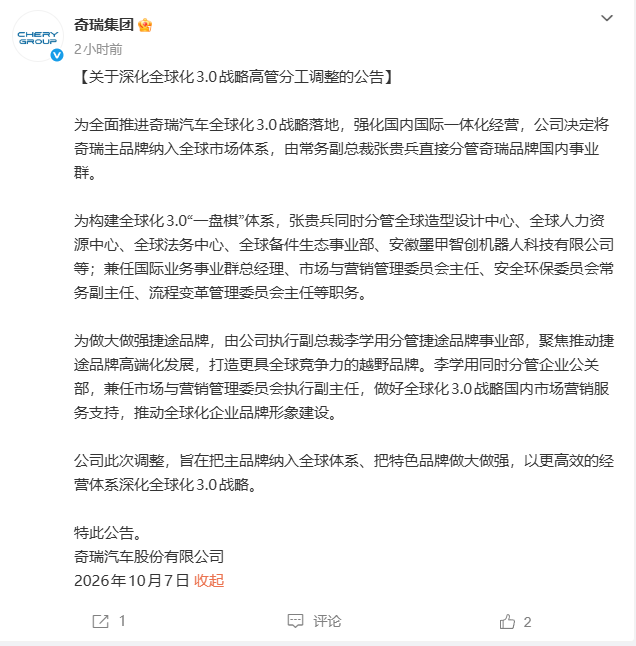
10月7日,奇瑞汽车人事调整,核心动作在于,海外出身的张贵兵直接分管奇瑞主品牌国内事业群,同时继续兼任国际业务事业群总经理。
客观来说,奇瑞新能源是多车型、多品牌、海外换标矩阵堆量,国内尚未形成“大单品”格局。不过,全新QQ3已经跑进细分市场前列,而风云A9、风云T7等车型也在依次上量,这些“国民”车型将帮助奇瑞夯实主流市场地位。同时,新能源出口占比持续提升,摆脱了过去燃油出口单一依赖的局面。
海外订单储备充足,海外本地化工厂产能持续释放,海外市场需求旺盛,这是奇瑞上量的底气。高度“依赖”海外市场,是被动化的“东边不亮西边亮”,还是说,这本就是奇瑞的战略思路?
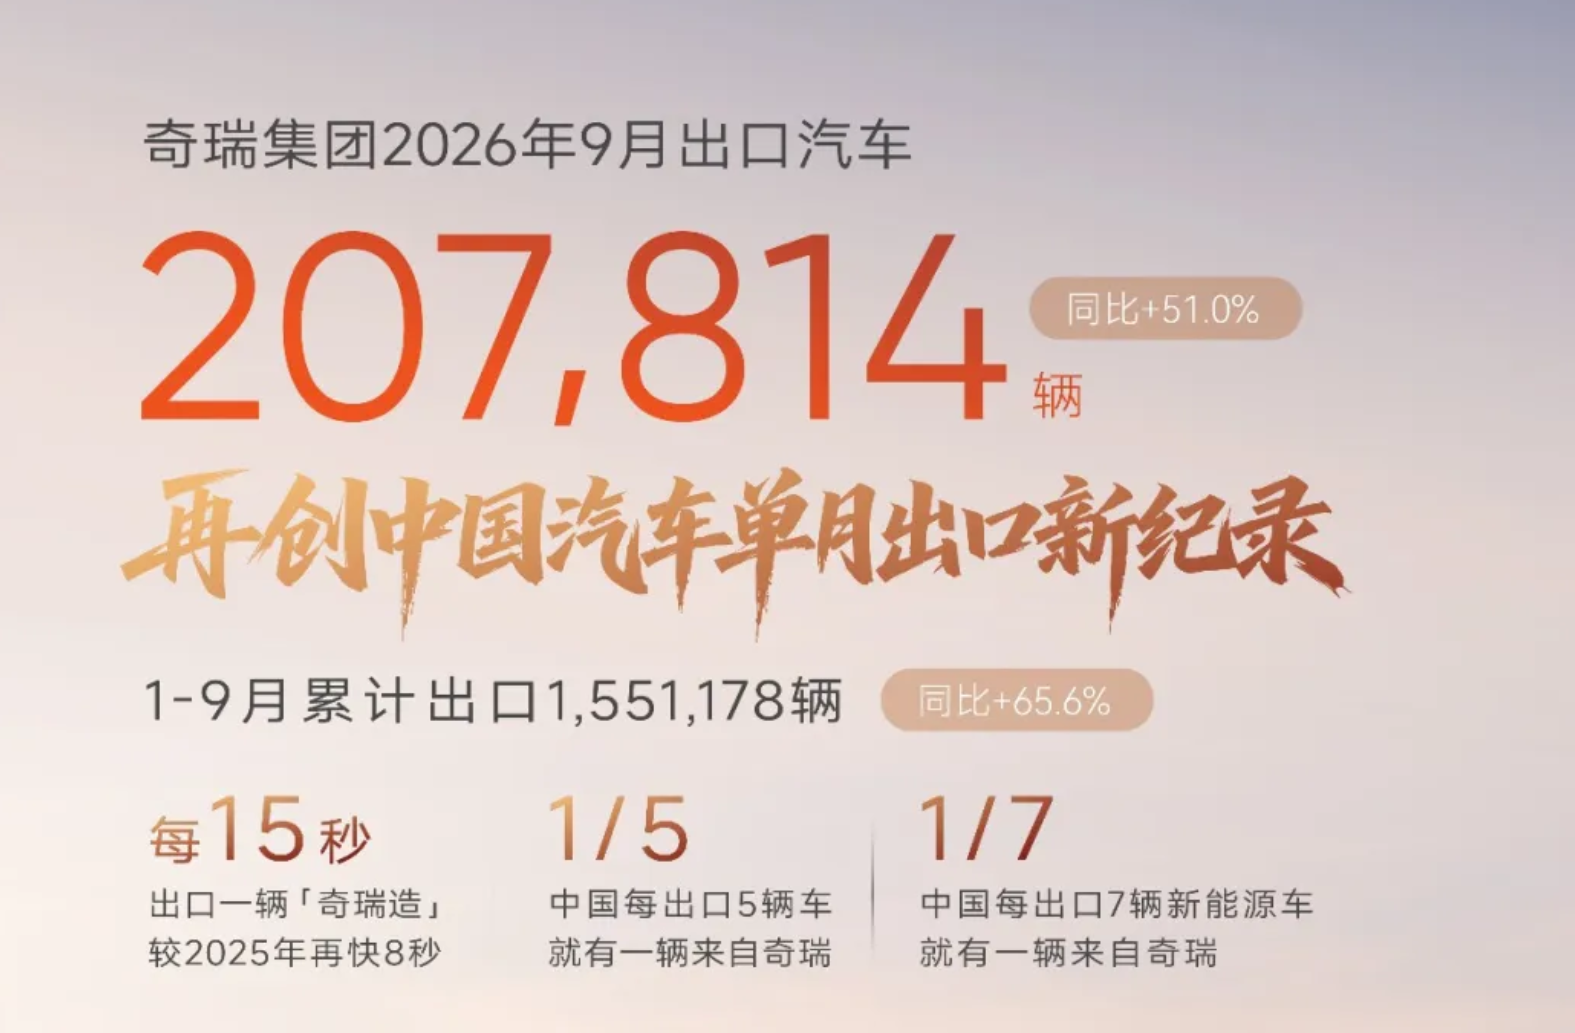
按照奇瑞“全球化3.0”顶层规划:国内外一盘棋,海外优先,国内守基本盘、抓结构性机会,不盲目all in国内价格内卷。
综合人事调整来看,奇瑞的逻辑很清晰:不是国内市场不重要,而是定位变了。国内是全球大市场的一个板块,产品开发要兼顾全球需求,更是全球技术、产品的试验场。
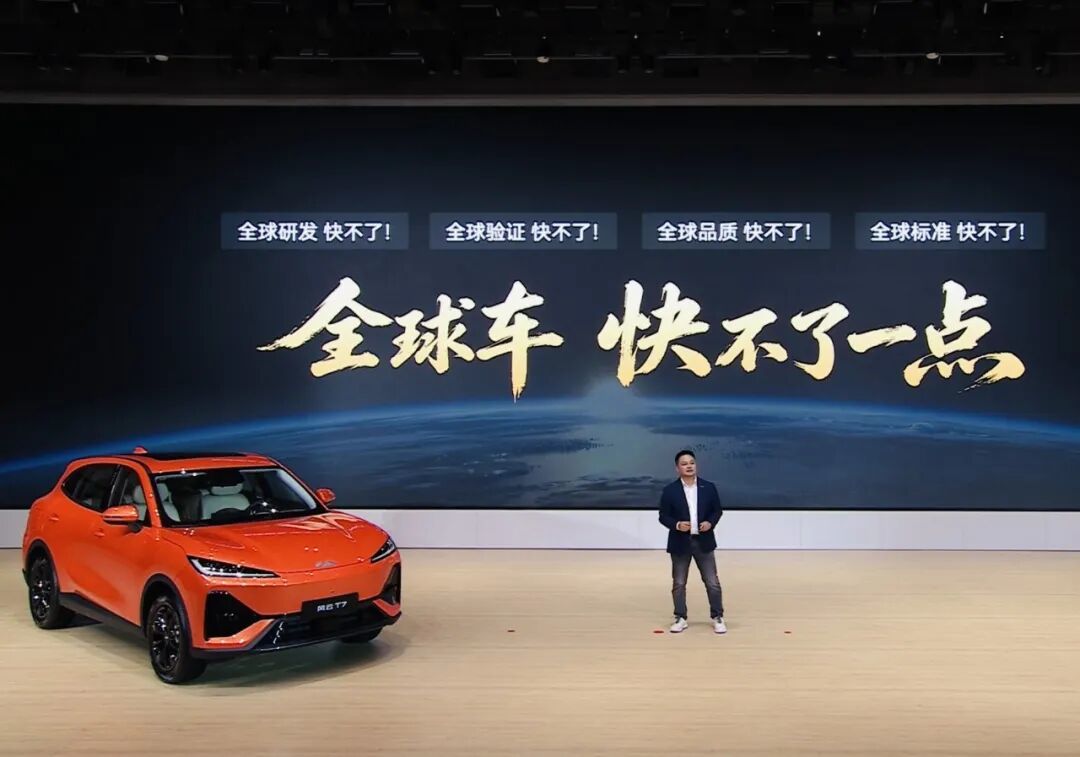
销量要紧,但利润更需要平衡。全球车型,研发成本高,要兼顾多国法规与需求,且智驾、座舱迭代速度会慢于国内竞品。但是,研发投入由全球销量分摊,国内市场单独承担的研发成本压力降低。
毕竟,国内市场头部效应已经相对固化,奇瑞没法追求单一车型国内月销3万+,但至少要保证每张桌子都能上菜!
03
吉利汽车:轻松挑战百万出口目标
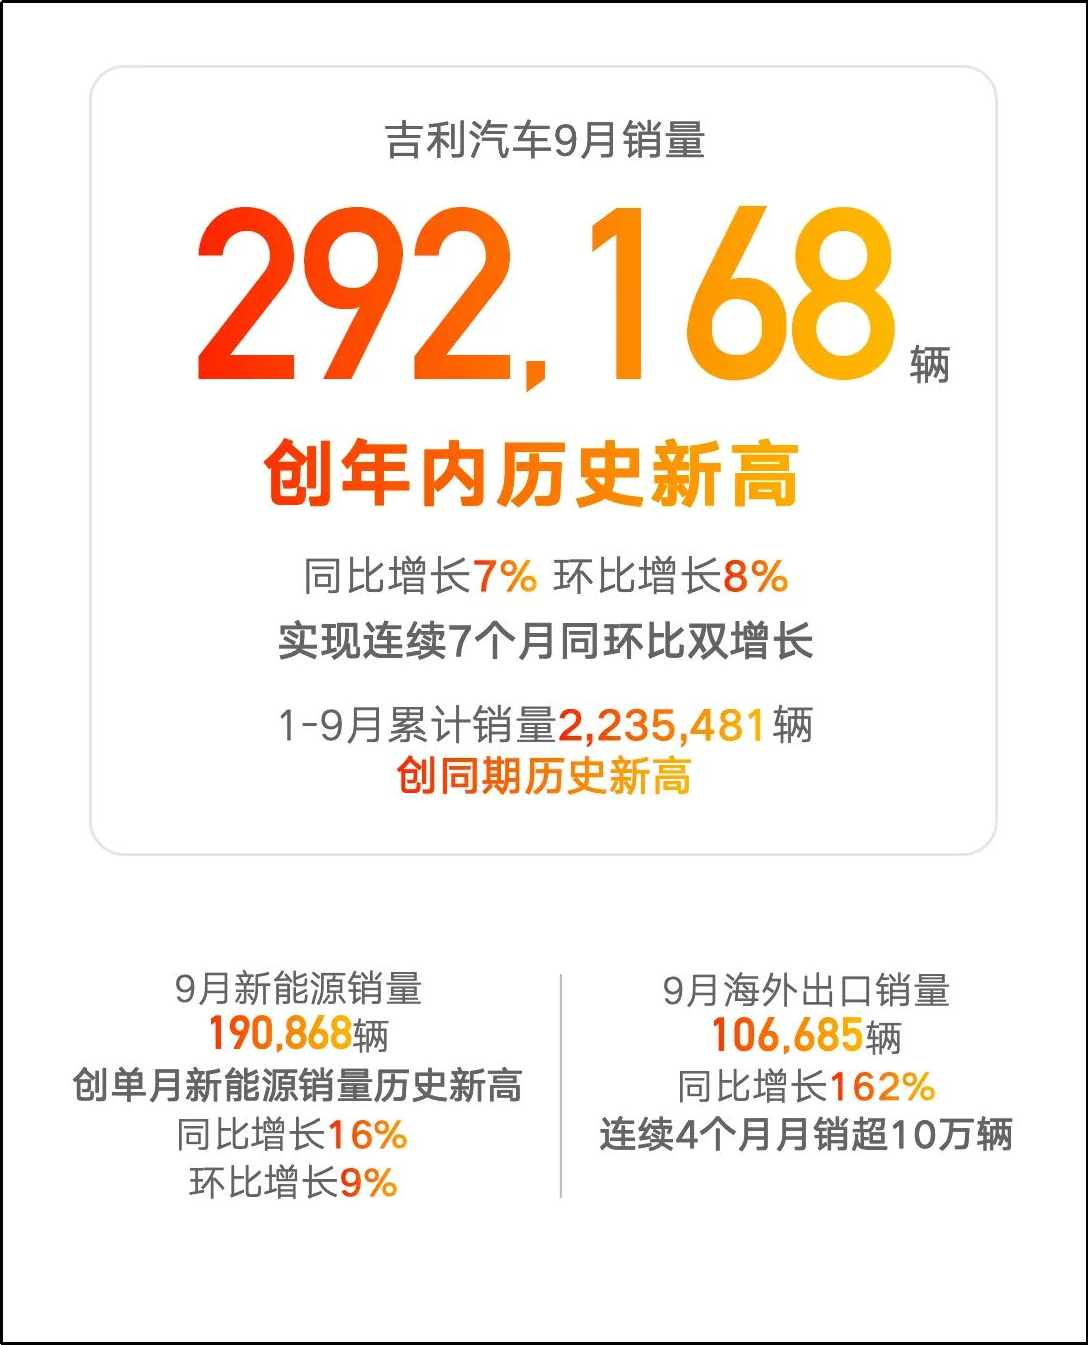
吉利9月销量达29.2万辆,也创下年内新高,同比增长7%、环比增长8%,已经实现连续7个月同环比双增。其中,新能源销量超19万辆,海外出口连续第四个月突破10万大关。
对照全年目标,吉利进度如何?
吉利是少数给各子品牌明确提量化目标的车企:集团全年总销量目标345万辆(吉利品牌275万、极氪30万、领克40万),新能源目标为222万辆。在中期业绩会上,集团上调海外目标:从年初64万上调至92万,尝试冲刺100万。
吉利汽车1-9月累计销量223.5万辆,目标达成率约64.8%。这么来看,四季度月均需要达到40.48万辆,才有可能完成年度目标,压力其实相当大。
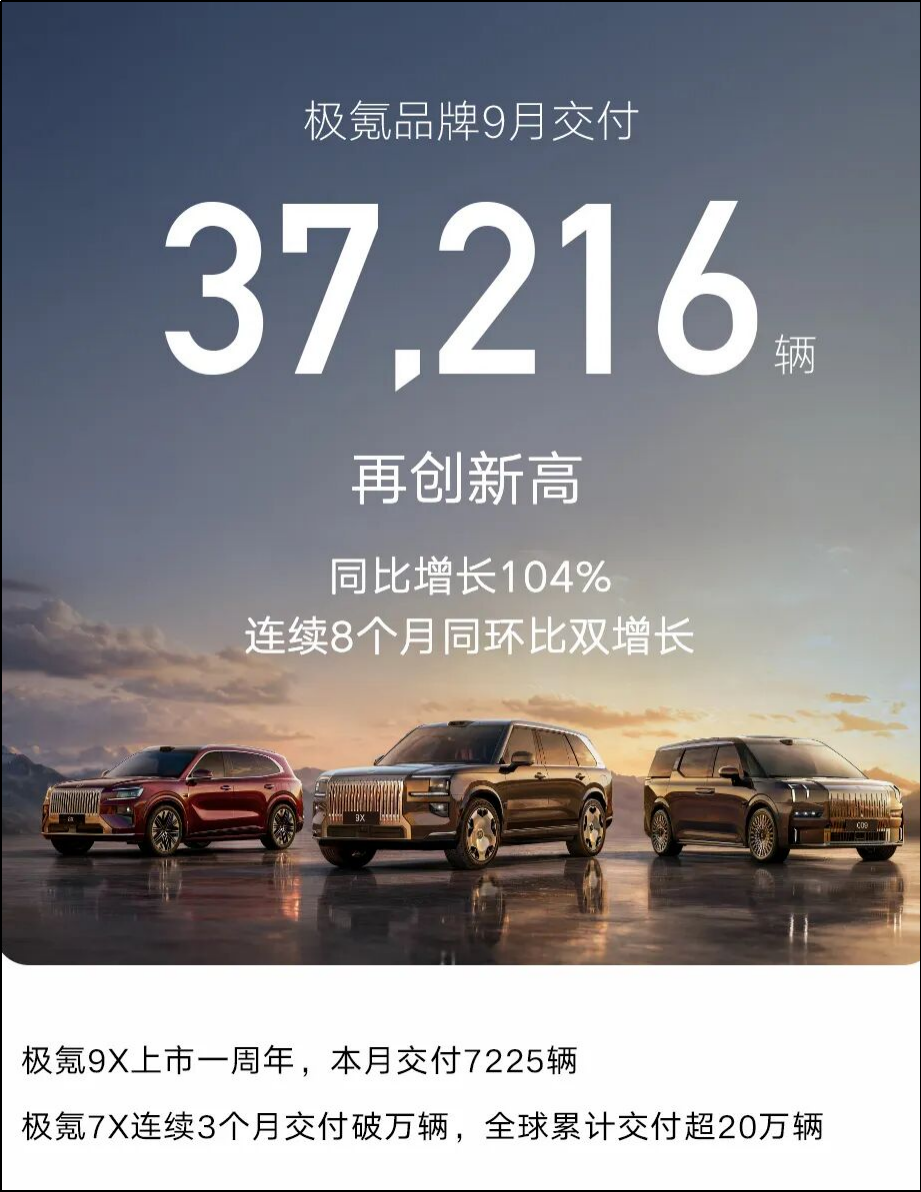
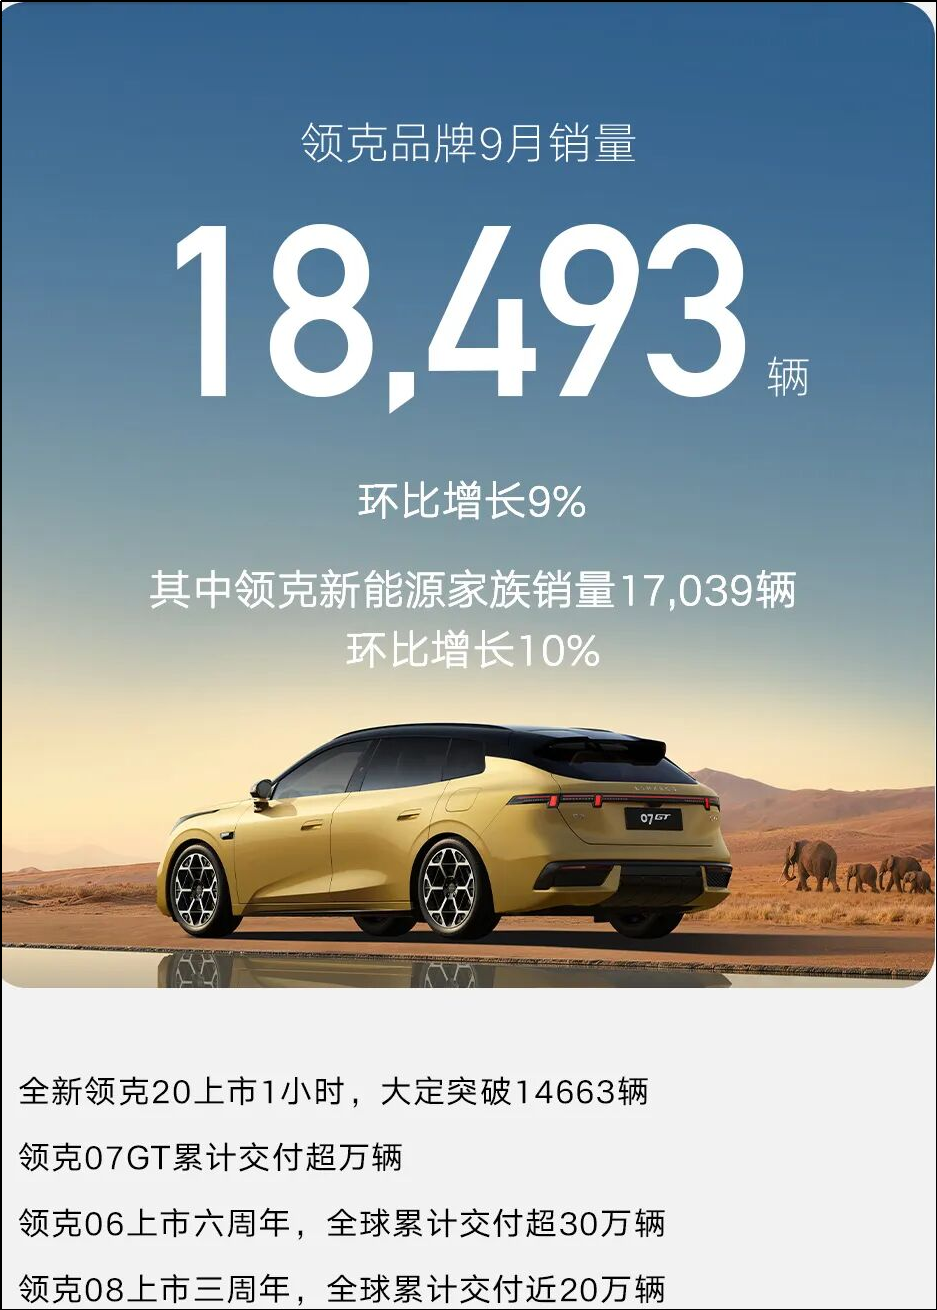
分品牌来看,极氪是最大亮点,1-9月累计销量已达28.8万辆,四季度随便卖都能超额完成30万目标。此外,吉利母品牌有出口托底,银河的海外市场也在上量——领克则不及预期,给集团四季度冲刺造成了一定压力。
燃油大盘萎缩,对领克造成了冲击。硬币的另一面,其新能源占比不断提升,9月,领克9成销量均来自新能源。1-9月拉通来看,领克的累计新能源占比已经达到了7成。后续,就看领克20和领克07 GT能拉动多少了。
回顾2024、2025年,吉利均超额完成全年目标。2026年明显难度加大。新能源目标222万,完成率约63.2%,尚存较大缺口;接下来,8-9月新车还将持续释放势能,随着银河战舰700、极氪新款车型四季度陆续上市,一定程度也会拉动新能源销量。
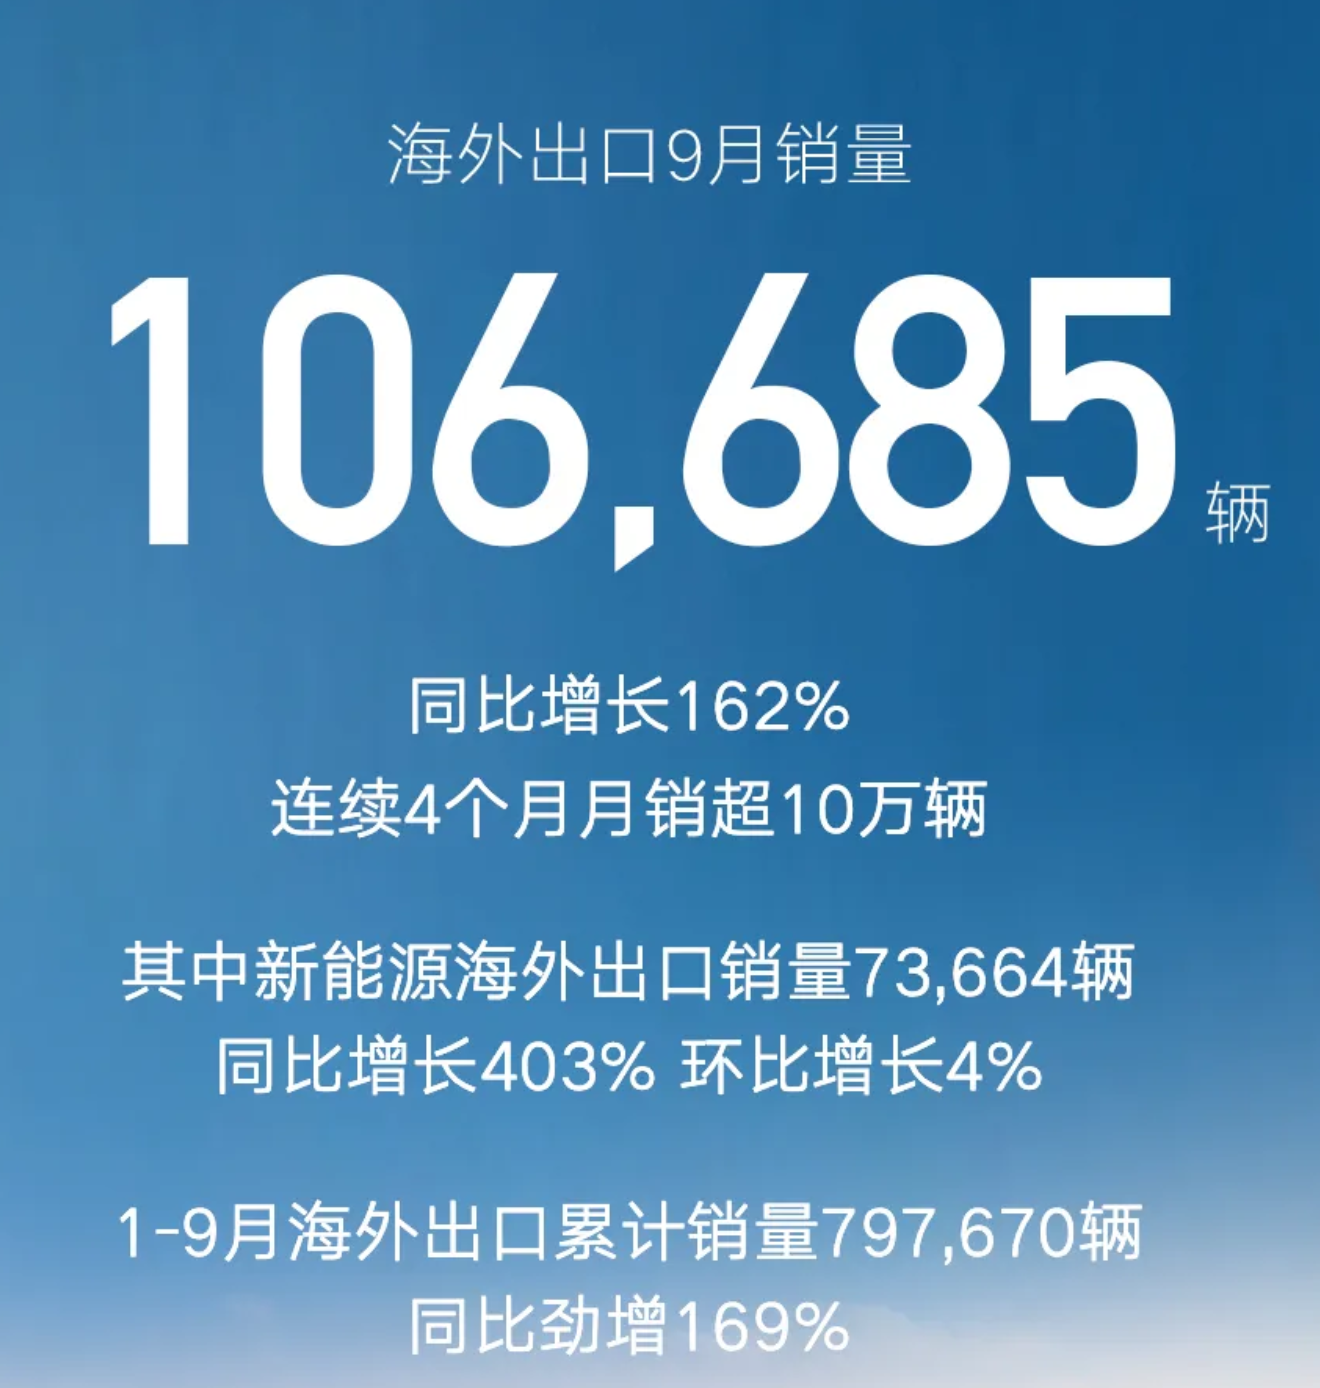
好在吉利海外出口超出预期,1-9月累计出口销量近80万台,对照92万目标,目前达成率已经超86%。按照海外连续月销超10万的势头来看,百万目标近在咫尺。
04
长安汽车:拿什么对抗周期性压力?
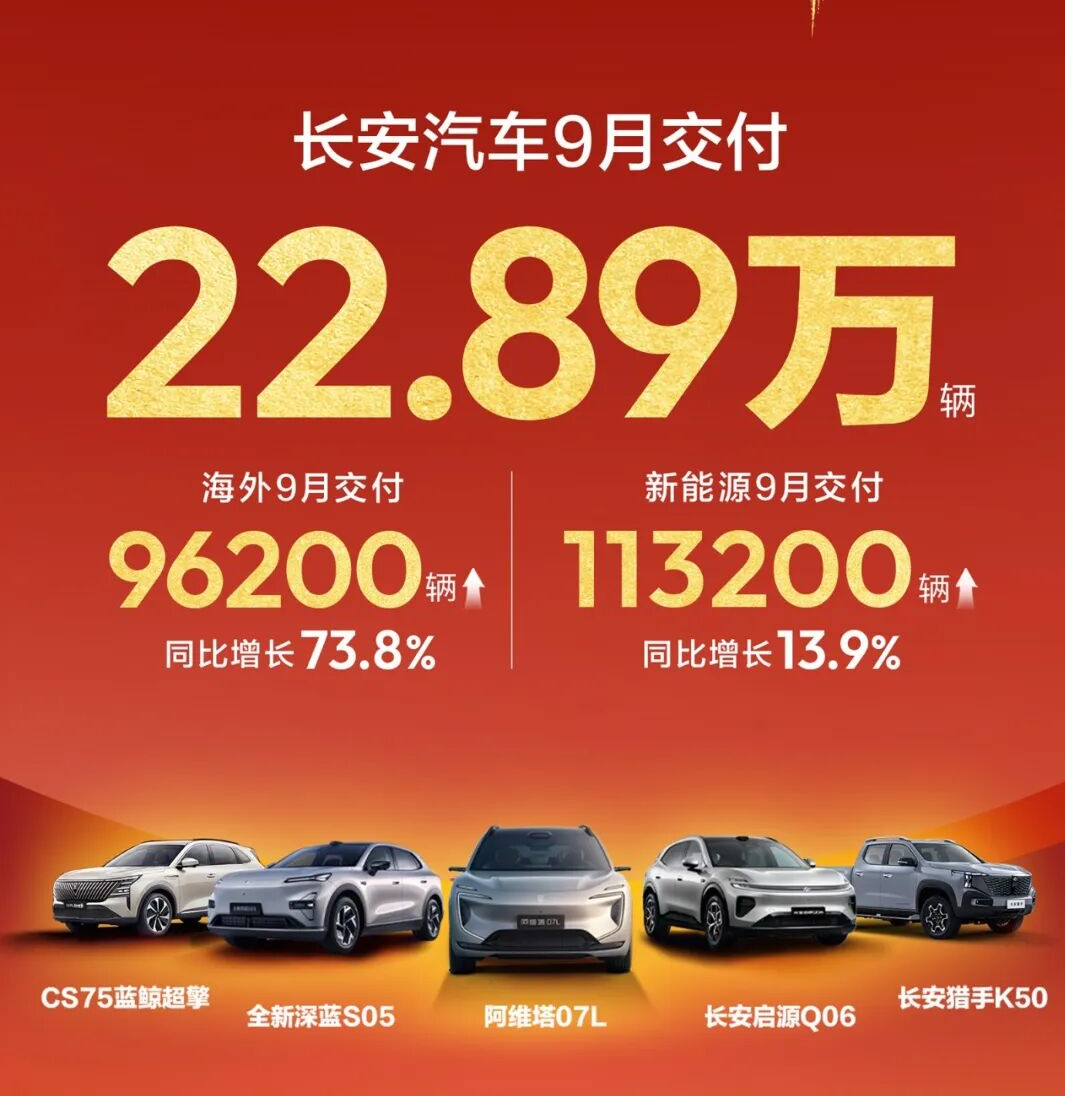
长安汽车9月销量为228900辆,新能源销量达113200 辆,海外出口96200辆。
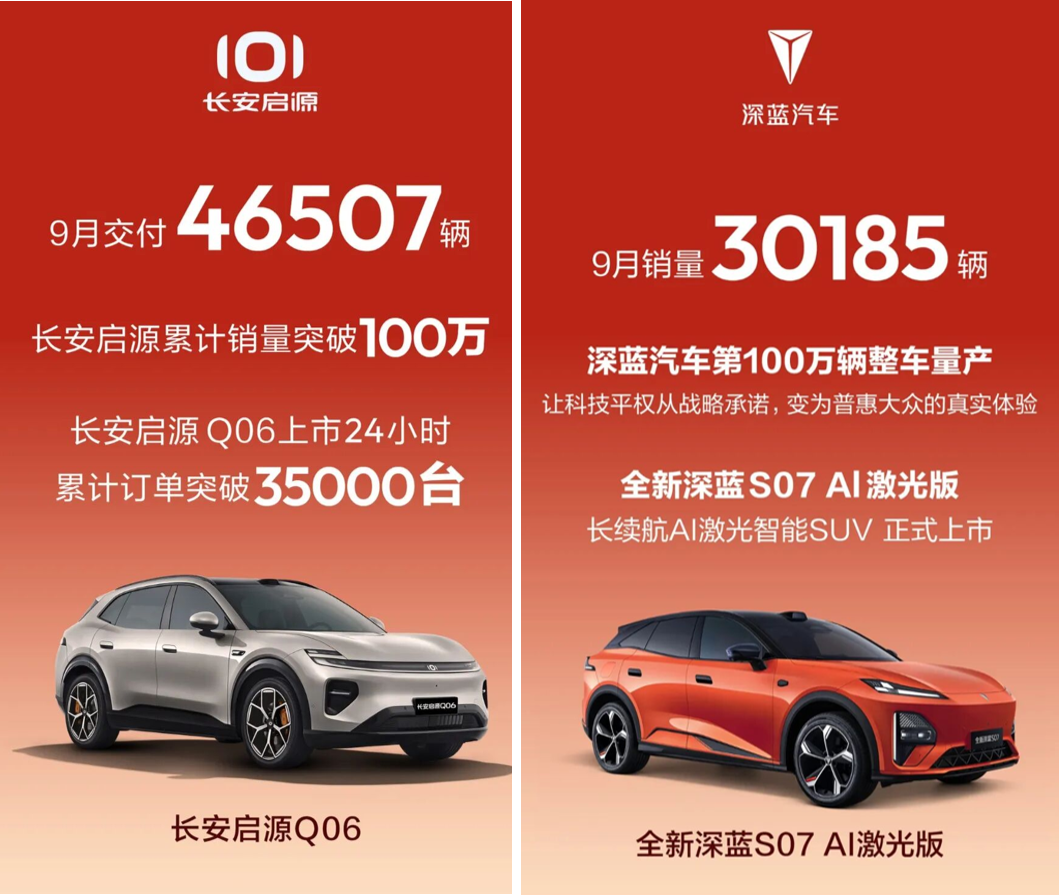
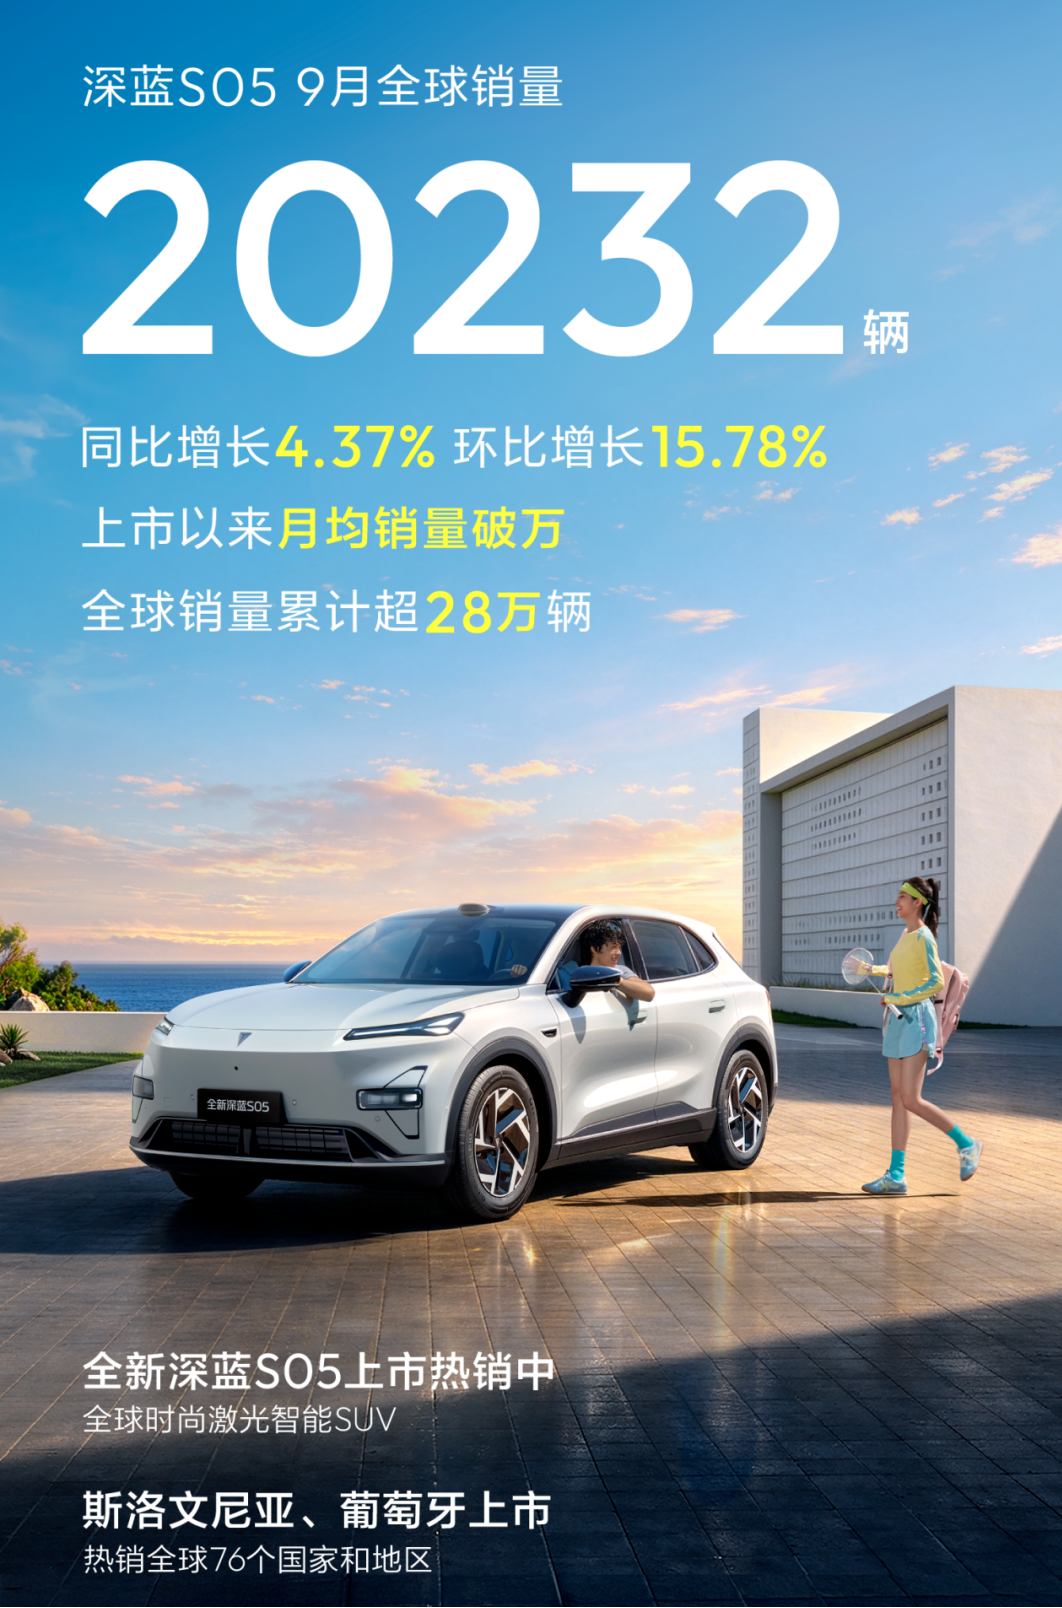
分品牌来看,长安启源单月销量超4.6万台,创下历史新高;深蓝汽车站稳3万梯队。拉通1-9月,深蓝累计销量超25万台,启源累计销量超28万辆,同比去年分别增长了约8.5%和1.5%。
国内大盘承压,今年,长安汽车的重要增量来源同样是海外市场。
前三季度,长安汽车海外交付累计达到了72.97万辆,同比增长约56.8%。其中,长安主品牌和凯程支撑存量盘,而深蓝汽车是海外增量的重要贡献者。从体量看,泰国贡献深蓝海外销量约六成,S07、S05先后在东南亚市场跑通商业模式,欧洲、以色列市场仍处于导入期,单市场规模尚有限。
集团全年330万辆,新能源140万辆,海外75万辆——这是长安汽车的2026年目标。从三季度累计销量170万的进度来看,长安汽车总体面临很大的缺口压力。但是也不乏可圈可点之处,新能源完成进度好于整体大盘,而海外累销近73万辆,基本已算提前完成。
自2020年起,长安汽车已实现连续五年销量增长。今年,国内市场存量博弈、价格战加剧,燃油车收缩拖累整体大盘——国内市场承压,想要维持高位体量,那只能靠海外市场高增长来对冲。
在长安的战略规划里,“全球大单品”是关键词,成果如何?
长安的目标是打造2款年销50万级、5–6款年销30万级的全球车型。方向是对的,但目前只是导入期。眼下,四季度是前期原生全球车型海外规模化铺货、右舵市场扩容的关键窗口期,多多少少还将拉动一波。
长远来看,长安汽车的核心机会在于全球化红利与技术自研(混动技术和智能化)的长期价值,海外市场的高增长已经验证了战略方向的正确性;核心挑战在于国内存量竞争的短期压力与海外规模化落地的周期难度。
国内不够,出口来凑,这是曾经的被动出海。从自主四强的销量结构和战略目标来看,“生态出海”已然是顶层规划,要化被动为主动。众所周知,海外工厂建设、渠道铺设、品牌推广均属于重投入、长周期项目,短期研发与运营成本会持续承压。
如何打通内外资源,整合“一盘棋”?
最终考验的是各家一体化运营机制。
标签:
举报
全部评论.0
0/150
发布
按热度
按时间
暂无评论,快来抢沙发吧
热门视频
