

友情链接
别被舆论带偏:“去宁化”≠“弃宁化”!
2026/9/23 13:46:07
0浏览
最近一段时间,新能源车市关于“去宁德化”的讨论持续升温。但舆论场普遍存在认知偏差,简单将车企电池自研、多电芯采购的供应链调整,解读为对宁德时代的全面替代与彻底出清。放在当下的产业语境来看,这轮变革的真实内核并非激进的“弃宁化”,而是车企为对冲周期风险、弱化单一供应商绑定、完善供应链安全体系的理性布局。
理想i9 Home更换自研电芯后,终端市场仍有大量消费者主动寻找宁德时代版本车型,蔚来、小鹏落地自研电池的过程中,也出现过相似的用户偏好分歧。在动力电池的选择上,多数家用用户更青睐经过千万级市场验证的成熟方案,对全新自研电芯保持天然审慎。技术迭代放缓、2025版电池国标门槛抬升、锂价周期剧烈波动,多重压力叠加之下,车企搭建的双线供应链格局,正在改写新能源行业的竞争与博弈底色。
自研不代表告别
行业分析往往习惯于站在产业和资本维度算账,聚焦锂价周期震荡、长单锁价、新国标落地后合规成本抬升等宏观博弈逻辑。但这类自上而下的产业算账,往往忽略了终端消费者最真实的购车决策逻辑,而用户心态恰恰是左右电池供应链变革的隐性底层约束。
三电体系的属性差异,决定了用户的认知。电驱、电控出现异常,大多仅触发动力限制、性能降级,属于可控、低风险的体验问题;但动力电池牵扯整车安全、长期衰减老化与二手车残值,风险具备滞后性、隐蔽性、不可逆性,容错空间极低。对普通家用消费者而言,现阶段多数车企的电池自研,暂时无法带给用户肉眼可感知的续航、快充、安全层面的显著跃升。在体验无增益的前提下,用户自然优先选择经过千万级装车验证、市场口碑沉淀的成熟电芯方案。
也正是这份终端审慎,界定了当下供应链变革的真实内核。车企密集推进电池自研、落地多品牌电芯混装,并非要彻底取代头部电池厂商,而是一场针对性的供应链分流布局。问界车型混用宁德时代、国轩高科电芯,依托华为巨鲸电池统一封装管控;理想搭建自研电芯与外购电芯的双轨竞争机制,不设固定配比,完全以品质、安全、交付指标动态择优。
车企的核心诉求始终清晰:通过多元供应破除单一厂商的议价牵制与周期绑定风险,掌握成本与供应链主动权,在严控风险的同时稳住终端口碑,而非简单粗暴地完成电芯替代。
供应链的多元博弈
三电自研的舆论撕裂,是供应链变局最直观的微观体现。电驱、电控历经多年工程迭代,从依赖海外模块到实现国产集成、高转速电机、碳化硅技术普及,每一轮升级都能落地为用户可感知的体验提升,因此获得市场广泛认可。反观动力电池,受限于化学体系瓶颈,能量密度年度迭代幅度极小,行业创新大多集中在CTP、CTC等结构封装层面。对大多数车企来说,核心电芯研发制造仍依赖专业电池厂商,自研难以形成显性体验优势,无法彻底消解用户顾虑。
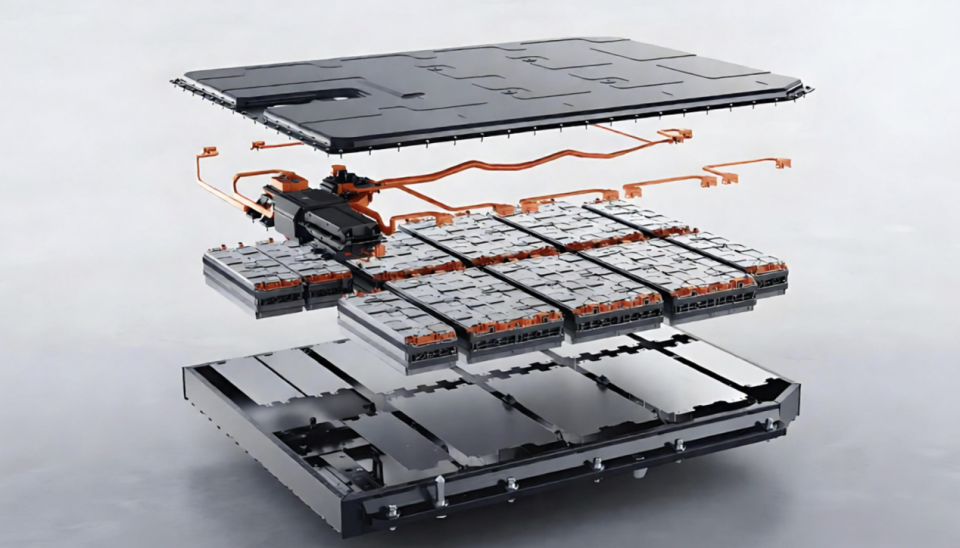
车企坚定入局电池自研,核心源于经营与合规的双重压力。过往单一供应商深度绑定的模式,让车企深陷规模不经济困境,大额长单难以对冲锂价剧烈波动,成本管控极度被动。伴随2025年新版电池国标落地,电池热扩散安全、长期容量衰减的硬性标准全面升级,车企作为安全事故与产品召回的第一责任主体,合规风险与经营压力陡增,供应链自主可控的诉求愈发迫切。
行业由此形成稳固的双线供应生态:自研电芯承担产能兜底、成本平衡、技术储备的功能,头部成熟电芯则负责筑牢高端品质、稳住终端用户心智,两套体系并行竞争、互为补充,彻底打破了“自研等同于替代外购”的片面认知。
新能源动力电池供应链不存在非黑即白的发展路径,也没有绝对的输赢更替。车企的“去宁德化”,不是颠覆式的产业革命,而是一场长期、温和且动态的供应链再平衡。未来行业既不会走向车企全盘自研,也不会回归单一巨头垄断,多方制衡、双轨并行、动态择优的稳定格局,将是产业走向成熟、风险与权责重新匹配的必然结果。
百姓评车
这场新能源电池供应链的重构,本质是一场被舆论误读的产业进化。市场热议的“去宁德化”,并非车企对头部电池厂商的颠覆式替代,而是行业告别单一绑定、规避周期风险、适配严苛合规标准的理性布局。
未来动力电池供应链的演进,一定是去极端化的平衡之路,既不会出现车企全盘自研的行业局面,也不会回归少数几家独大的旧格局。这场持续的供应链调整没有绝对输赢,本质是行业高速扩张后,完成风险分摊、价值重构与权责匹配的成熟化必然进程。
标签:
举报
全部评论.0
0/150
发布
按热度
按时间
暂无评论,快来抢沙发吧
热门视频
