

友情链接
“太乙真人”真来了:30亿想让哪吒汽车重生
2026/9/16 16:31:23
0浏览
原来真的会有“太乙真人”来救“哪吒”。
哪吒汽车的重整计划又有了新进展。
哪吒汽车母公司合众新能源第四次债权人会议上,《重整计划(草案)》首次披露了重整投资人——浙江太乙圣莲企业管理合伙企业(有限合伙),拟出资30亿元,换取合众新能源约70.62%的股权。
太乙真人救哪吒。这名字取得,网友直呼“师父还是师父”,“救哪吒还得靠太乙真人”。
但神话归神话,生意归生意。把这家“太乙圣莲”的股权层层扒开,你会发现,其实没有那么多的“神话”。
哪里来的“太乙真人”?
公开资料显示,“太乙圣莲”注册成立于2026年4月,由浙江山子控股有限公司和浙江山子玉虚科技有限公司两家公司合伙组建,前者实控人为山子高科董事长叶骥,后者实控人为山子高科董办主任虞舒心。
虞舒心还担任山子高科旗下上海山子有谦科技有限公司的法定代表人,再往深挖,这家公司控股的则是去年年底刚刚成立的“谦合汽车”。谦合汽车,从字面意思就不难理解,这是山子高科为合众新能源开的“新号”。
《重整计划(草案)》自己的措辞很讲究:太乙圣莲“系本次重整专设主体”,管理团队“有丰富的汽车产业运营经验和破产重整经验,曾完成零部件行业上市公司破产重整”。
所以,没有神仙下凡,本质上还是山子高科在操盘。
此前的市场消息称山子高科拟以“技术入股+分阶段资金注入”方式参与重整,抛出的是45亿元重整方案。如今从45亿缩水到30亿,从上市公司主体变成体外合伙企业,这个变化本身就是最重要的信息。
山子高科上市公司方面已多次澄清:上市公司本身不参与本次合众新能源重整投资。重整投资的权利义务,整体转移给了太乙圣莲。
谦合汽车就是那朵莲花和那段藕,太乙圣莲则是负责把哪吒的魂取出来,最后放到莲花化身中。
为什么这么操作?
从资本运作角度,逻辑很清晰:上市公司直接参与破产重整,要承担连带风险、并表压力、信息披露义务,一旦哪吒汽车这个“无底洞”出问题,直接冲击上市公司报表和股价。设立一个体外平台,既能隔离风险,又能通过关联方实际控制——这是标准的“风险切割”操作。
但代价是:这30亿,不再有上市公司的信用背书。而“太乙圣莲”自身成立5个月、认缴资本还未实缴——它的钱从哪来,成了整个方案最大的问号。
叶骥是谁?重整老手
要说清楚这30亿的分量,得先说说叶骥这个人。因为他的履历,几乎可以说是“为重整哪吒汽车量身定做”的。
叶骥,1983年生,宁波籍,靠家族市政工程企业起家。他一战成名的操作,是2020年重整银亿股份。
银亿股份又是谁?宁波地产龙头、全国百强房企,实控人熊续强曾是宁波首富。后来因重押汽车业务陷入债务危机,2019年申请重整。
2020年12月,叶骥控制的嘉兴梓禾瑾芯股权投资合伙企业带着32亿元资金进场。而这家梓禾瑾芯成立于2020年8月,签重整协议时成立尚不足4个月,注册资本32亿,实缴资本为0。
一个刚成立几个月、实缴资本为零的平台,去接盘一家总资产超200亿、负债160亿的老牌上市公司。这在当时被戏称为“蛇吞象”。而后续支付32亿投资款时,叶骥确实出现了多次违约。
但这事最后成了。在吉利、海尔等资本加持下,2022年2月,银亿股份实控人变更为叶骥,重整计划尘埃落定。随后公司更名山子高科,剥离地产,转型新能源汽车+半导体。
各位看官,这套操作是不是与现在的太乙圣莲如出一辙?所以,叶骥手里握着一份极其稀缺的履历:他真的亲手把一家“死过一次”的上市公司救了回来。
破产重整不是请客吃饭,涉及债权分类、清偿率谈判、法院裁定、职工安置、供应链重建,每一步都是坑。一个走过全流程的人来操盘,成功率确实比纯粹财务投资人高。
但问题在于:这一次,他手里的牌更紧了。
首先,叶骥个人并不宽裕。公开信息显示,2024年6月以来,叶骥因民间借贷纠纷多次被法院限制高消费,涉及执行标的累计超9.18亿元。目前为止,叶骥仍处于被限制高消费的状态。
其次,山子高科自己也在“渡劫”。看2026年半年报,数字相当扎心:
• 营收13.71亿元,同比下降20.87%
• 归母净利润3082.96万元,同比大降85.69%——但扣非净利润亏损3.49亿元
• 账面那点盈利,几乎全部来自债务重组收益5.06亿元(非经常性损益合计3.8亿)
• 货币资金仅3.11亿元,而短期借款3.81亿、一年内到期的非流动负债9.04亿,流动比率约0.69
• 核心子公司东方亿圣(比利时邦奇)净资产-5.71亿元,资不抵债
• 董事刘中锡对半年报投出反对票,声明无法保证报告真实准确完整
2025年10月,甘肃证监局还对山子高科及叶骥出具警示函。原因是财务数据不准确,以及公司计划回购6亿-10亿元,实际仅回购1101.48万元,占回购计划下限的1.8%。
一家自己账上只有3.11亿现金、主业扣非亏3.49亿的上市公司,它的董事长要通过体外平台掏出30亿——这在正常人看来,不是完全不可能,但确实需要打个问号。
哪吒汽车有多大的窟窿?
再来算另一笔账,即使叶骥最终能够掏出这30亿,那么30亿够不够救哪吒汽车?
先来看哪吒汽车的债务盘子,有几个口径:
• 2021-2023三年,累计净亏损超183亿元;
• 截至2026年8月31日,1631家债权人申报债权,总金额超过260亿元(一说265.8亿);
• 已确认债权约51亿元;
• 《重整计划(草案)》口径:普通债权约117亿元(1600余户)+ 优先债权约22亿元(9户);
而30亿的分配是:
• 11.67亿元:清偿保留资产对应的债权+破产费用;
• 18.33亿元:补充流动资金,用于复产、恢复供应链、日常运营。
11.67亿,面对51亿已确认债权,清偿率约23%;如果面对117亿普通债权,覆盖率不到10%。
根据草案披露的方案:
优先债权(约22亿,9户):本金全额保留,前3年只付息,第4年起分期还本。这算是相对体面的安排。
普通债权(约117亿,1600余户)——分两档:
• 单笔80万以内:综合清偿率约12%,12个月内先付1万,剩余2年内付清;
• 单笔超过80万的部分:全部债转股,债权人变成新公司股东。
这意味着什么?小供应商拿回12%。100万的货款,拿回12万,还要分两年拿。大供应商拿回的是股权——哪吒活了,你的股票值钱;哪吒死了,你的股票归零。
这也能解释为什么此前的45亿方案没能通过。据报道,那一版清偿率约18.7%,未能获得核心供应商认可。如今缩水到30亿,小额债权清偿率反而降到12%,债权人的不满情绪可想而知。
从这个角度看,这次重整计划能否通过,本身就是第一重关口。
18.33亿,够烧多久?
再往深一层,假设核心债权人同意了重整计划。30亿中也只有18.33亿元是真正用于哪吒汽车复工复产的。也就是说,在这18.33亿元烧完之前,哪吒汽车要能够实现自我造血,后续的债务清偿才有可能继续顺利进行下去。
重整方案给哪吒画了三阶段的复兴路线:
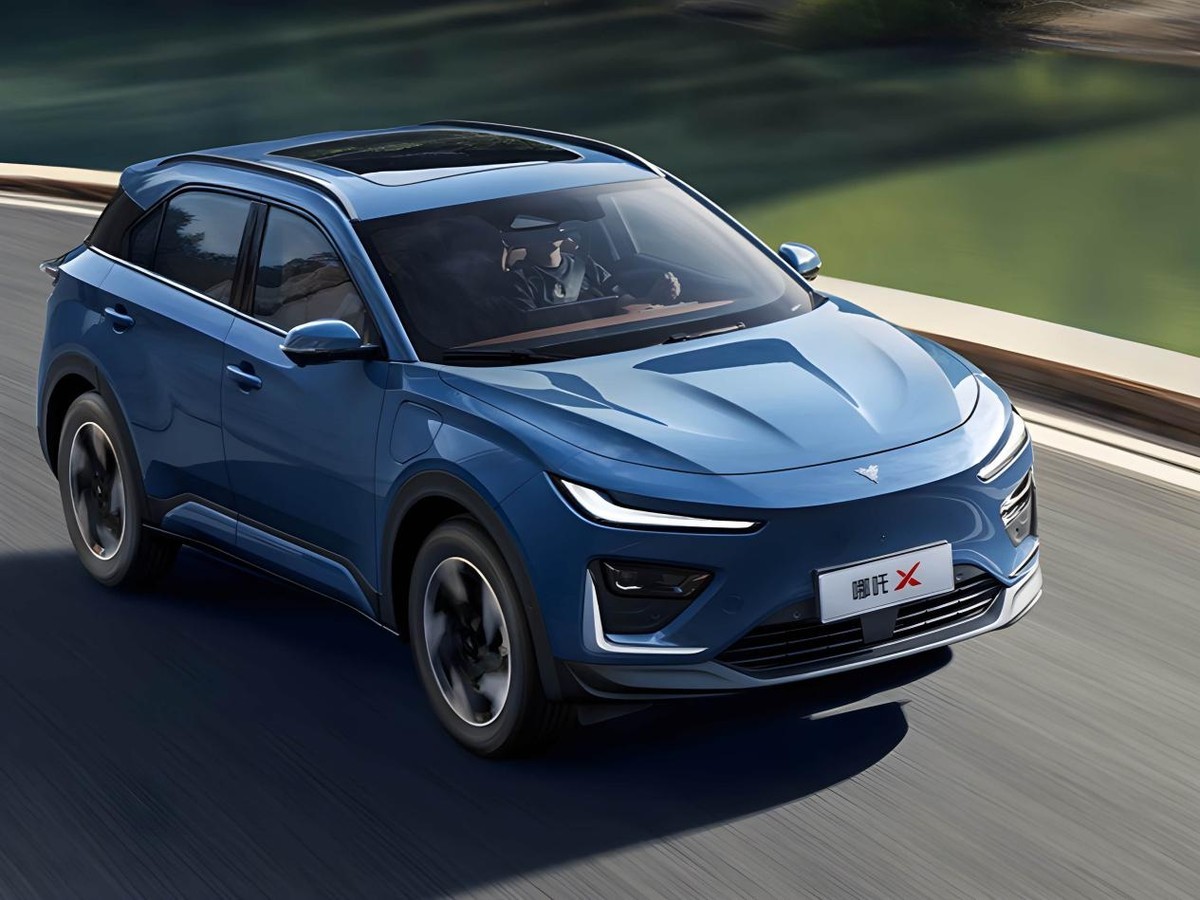
第一阶段:复产哪吒X车型,主要面向海外市场,目标年销1万台。同时恢复备件供应、售后维保、激活服务网络。管理人表示“目前已拿到部分意向订单”。
第二阶段:推出适合亚洲、非洲、拉美地区的车型,目标年产30万台。
第三阶段:打造全球化智能车型,争取年产值400亿元,启动IPO准备。
资产上做取舍:保留哪吒X、哪吒L的核心资产(生产资质、产线、知识产权);处置哪吒S、哪吒GT的机械设备和闲置产线,变现还债。
客观说,第一阶段是最务实的。复产哪吒X主攻海外——这个思路有它的道理:
避开了国内最卷的战场。国内10-15万级纯电SUV已经是血海,比亚迪、吉利、零跑杀成一片。哪吒X在国内几乎没有胜算。
海外确实有缝隙。东南亚、拉美、中东这些市场,中国品牌正在快速渗透,且对性价比敏感,这恰恰是哪吒汽车当年起家的看家本领。如果当初不是因为资金链断了,哪吒汽车在海外应该还是有机会的。
1万台的目标不算激进。对一个刚复产的企业来说,1万台更像“活下来”的最低门槛,而不是“翻身”的规模。
但要做到第一阶段的目标,18.33亿,够烧多久?这才是真正的问题。
复产一条停产近两年的产线,要重新谈判供应商账期(供应商刚被割了12%清偿率,凭什么再给你赊账?)、召回工人、重建渠道、恢复车联网服务、重建用户信心……这当中的每一件事都是吞金兽。
参照行业常识,一家车企要实现稳定量产和正向现金流,没有几十亿级别的持续投入是不现实的。18.33亿如果一切顺利,可能支撑到第一阶段跑通。但前提是不能出任何差错。如果出现闪失(供应链断供、海外订单落空、质量问题、管理层动荡),这点钱可能撑不过一年。
至于第二阶段的30万台、第三阶段的400亿产值+IPO——这更像是给债权人画的饼。毕竟,要让债权人接受“80万以上全转股”,总得给个想象空间。
写在最后:
回到最终的问题:哪吒汽车重整的前景到底如何?
一句话:重整计划通过的可能性很大,但是哪吒汽车是否能重启量产仍需观察。也就是说,通过是一回事,活下来是另一回事。
即使破产重整计划不能让所有人满意,破产重整的逻辑从来不是“满不满意”,而是“两害相权取其轻”。保住哪吒汽车,保住哪吒汽车的造车资质,重整就有意义;失去它,所有人的损失更大。
但重整计划通过后,真正的难题才会接踵而至:30亿能否足额、按时到位?供应链信任能否重建?海外市场真能接住吗?国内用户信心怎么找回来?
这些问题,还需要叶骥和他的“太乙真人”去解答。
注:配图来自网络,权利归原作者所有,如有侵权请联系删除,一并感谢!本文仅代表作者个人观点,不代表优视汽车的立场。
标签:
举报
全部评论.0
0/150
发布
按热度
按时间
暂无评论,快来抢沙发吧
热门视频
