

友情链接
一汽广汽资产重组,丰田才是最大赢家
2026/9/16 10:37:10
0浏览
9月14日夜,传了一整天的央国企重组大戏终于公布答案。
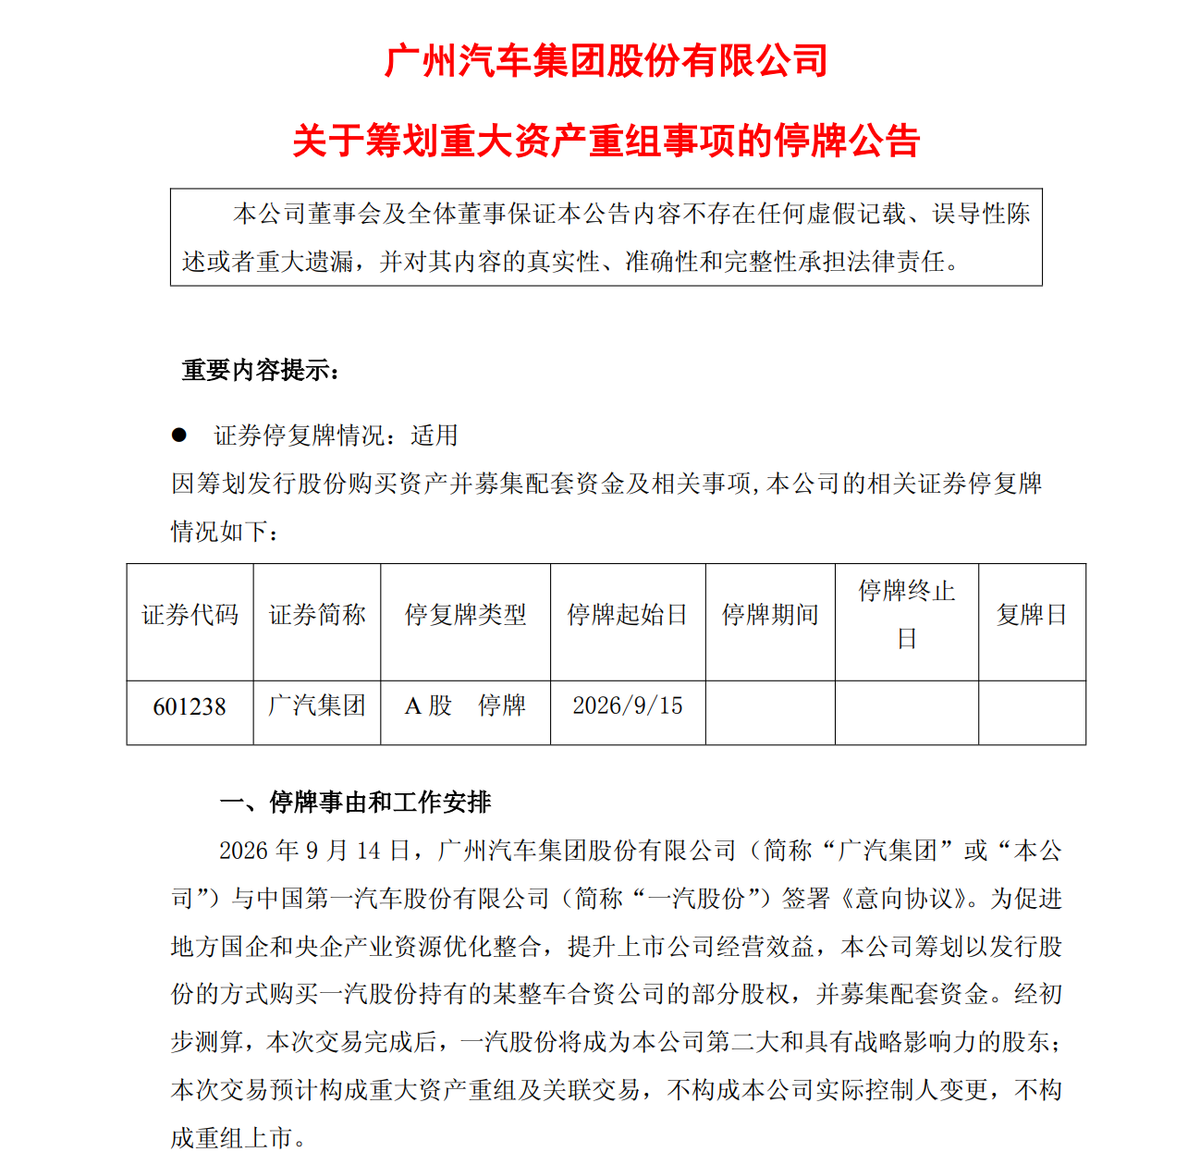
广汽集团发布《关于筹划重大资产重组事项的停牌公告》:公司已与中国第一汽车股份有限公司(一汽股份)签署《意向协议》,筹划以发行股份的方式,购买一汽股份持有的某整车合资公司的部分股权,并募集配套资金。交易完成后,一汽股份将成为广汽集团第二大和具有战略影响力的股东。
公告里有个耐人寻味的细节:因为“本次重组标的涉及境外上市公司”,广汽暂缓披露标的资产名称。但从“境外上市公司”+“一汽股份持有的整车合资公司”,结合广汽系合资板块来看,答案已经昭然若揭:一汽丰田。
因此,这可能既是中国汽车产业中的央国企兼并重组序幕,也可能是传说中的“南北丰田合并”的前奏。
一汽:甩掉“夕阳资产”,换一张资本市场的船票
作为三大央企整车集团之一,一汽旗下核心乘用车资产长期停在非上市状态。它手里握着一汽-大众、一汽丰田这些合资品牌,也有红旗这样的高端品牌,规模基本盘依然稳固。
2025年,一汽营业收入超5415亿元,销量超330万辆,同比增长3.2%。其中,一汽大众(大众/奥迪/捷达)158.7万辆,一汽丰田80.6万辆,合资销量占一汽集团7成多,是营收和利润“压舱石”。
如果单从营收看,一汽能顶5个广汽。问题在于近年来合资市场份额的持续下滑,一汽的压力也在增大。2025年一汽自主品牌销量合计94万辆,其中红旗46万辆,奔腾20万辆。但新能源车型渗透率仅为32.3%,低于大盘,这是一汽目前的软肋。
另一个常被忽略的事实是:一汽至今没有实现整体上市。
这意味着什么?一汽没有一个能把其核心资产装进去、公开定价的资本平台。资产再好,也变不成流动性和市值;想融资,渠道有限;想做股权激励、想做市场化改革,缺少抓手。
而广汽集团,一向被视为是高度市场化的国企,是一个在A+H两地上市,现成的、成熟的、有持续信息披露能力的资本平台。现在,如果一汽不花一分真金白银,仅用一汽丰田的部分股权,换取到广汽集团第二大股东的位置,这个交易对一汽来说,无论从何种角度看,都是划算的:
第一,把正在贬值的合资股权,换成了能在资本市场公开定价的上市公司股票。这是一个从“非流动性资产”到“流动性资产”的跃迁。
第二,拿到了广汽这个A+H平台的第二大股东席位。有了这个位置,一汽未来在资本运作、资产证券化、甚至进一步整合上,就有了抓手。
第三,从央国企重组合并的趋势来看,有利于未来更进一步的重组合并。
一句话概括一汽的逻辑:与其守着合资股权慢慢贬值,不如用来换一张能讲新故事的资本船票。
广汽:吃下优质资产,但要扛住短期的股价阵痛
再看广汽。它是这次交易的“收购方”,也是短期压力最大的一方。
广汽2026年上半年的日子过得仍然有些艰难:
• 营业收入465亿元,同比增长9.13%
• 归母净利润-44.67亿元,亏损同比扩大75.98%
• 二季度单季亏损约38.11亿元(一季度还只亏6.56亿)
• 整车毛利率-6.27%
• 存货239.2亿元,同比大涨45.45%,存货周转天数78天,双双创同期新高
• 合营联营企业投资收益24.62亿元,同比下滑31.05%
规模在涨,利润在崩,是广汽当下的真实处境。在六大国有车企中,广汽上半年亏损44.67亿,位列倒数第一。现在可能是黎明前最黑暗的时刻,番禺行动的效果,还需要更多时间才能展现出来。
如果说央国企兼并重组是大趋势,那广汽作为地方国企,能够与央企重组是好事。
问题在于一汽是用股份来进行重组,而非真金白银,因此解不了广汽的燃眉之急。而广汽还需要增发股份来筹集配套资金,这对于目前的广汽来说,无疑会带来新的压力。
第一,增发摊薄。广汽不掏现金,代价是股本变大。一汽丰田50%股权估值不菲,广汽要发行多少新股?按当前A股5元出头、港股2.3港元的股价,这个价位增发,稀释比例不会小。
第二,股价低位增发,等于“贱卖”股权。广汽现在港股PB很低,A股也在历史底部区域。在这个位置大量增发,对现有的广汽股东来说,摊薄效应会被放大。
第三,广汽吃下一汽丰田的潜在风险,这意味着短期内要背上一汽丰田可能存在的销量下滑的压力,以及这种销量下滑带来的账面亏损。
但,硬币有两面,如果一汽丰田的基本盘够硬,广汽整合顺利,也有可能抓到一根可以立竿见影的救命稻草。
广汽丰田现在一年还能给广汽贡献12亿以上的投资收益,是整个集团里目前还算稳定产奶的奶牛。一汽丰田仍然有年销80万辆的基本盘、连续三年正增长,其投资收益不会弱于广汽丰田。与此同时,广汽还能抱上央企的大腿,成功翻盘的可能性又大了几分。这笔账,在战略层面是说得通的。
一句话:广汽是在用短期的股权稀释,换长期的报表修复和产业地位。这步棋有点疼,有风险,但不得不走,而且看起来也没有比这更好的选择了。
丰田:“南北丰田合并”,成了
一汽、广汽重组,赢家是丰田。
自从有了南北丰田,丰田在国内就一直采取“双车战略”。这套打法在2018-2020年是神来之笔:同一平台出两款车,覆盖不同审美,销量翻倍。数据显示,卡罗拉和雷凌两款车在2025年合计销量仍超50万辆。
但到了存量时代,这套打法就变成了同品牌两条体系之间的互相打架。两套研发、两套营销、两套渠道,重复投入;姐妹车型互相分流,消费者选择困难;渠道各自为政,经销商内卷;最要命的是在电动化转型上,两家要分别投一遍。
这不是丰田一家的问题,但丰田意识到了需要改变。
2025年初,彼时雷克萨斯中国执行副总经理李晖升任丰田中国总经理,就已经传出丰田方面正在考虑改变过去的南北丰田的“双车战略”。但这一步棋牵扯的各方利益太多,非常考验战略制定者的智慧。
没想到一年多之后,借着一汽广汽的重组,丰田可以轻松解决这个难题。
重组之后,一汽丰田、广汽丰田同在广汽体系内,南北丰田合并的障碍被消除。这对丰田来说,这意味着什么?
第一,不花一分钱,内耗消失了。丰田不需要去谈股比调整,不需要掏真金白银回购股份,不用考虑车型的分配,四十年从未有过的渠道统一。
第二,成本可以大幅下降。联合采购、研发共担、渠道打通。这些省下来的都是纯利润。
第三,广汽的市场化思路比一汽更加灵活,由广汽来主导合资项目,更有利于丰田。
一句话总结:丰田只需要顺水推舟,就可以终结自己在中国市场最大的结构性内耗,这是真正的躺赢。
写在最后:
去年东风与长安的重组来得同样迅猛,在当时同样被人们视为是中国汽车产业央国企兼并重组的信号,但结果嘎然而止。
这次一汽与广汽的重组,显然考虑得更加周到。
首先,它并非是那种伤筋动骨的全面重组,而是采取了渐进的方式;其次,一汽与广汽之间重组的阻力更小,背后还有地方政府的推动。第三,这次还涉及到了海外品牌,站在丰田的立场,也是支持这场重组的。
中国汽车产业的兼并重组大幕,这一刻才算是正式拉开了。
注:配图来自网络,权利归原作者所有,如有侵权请联系删除,一并感谢!
本文旨在探究汽车市场转型趋势,文中提及案例基于公开市场数据和行业普遍现象,不针对任何特定品牌或企业进行商业评价。
标签:
举报
全部评论.0
0/150
发布
按热度
按时间
暂无评论,快来抢沙发吧
热门视频
