



友情链接
10月新势力销量:零跑超10万,小鹏、小米站上5万,其他呢?
2026/11/7 14:18:59
0浏览
汽车市场,底在哪里?
2026年的“金九银十”,没有金,也没有银。很遗憾的告诉各位,我们的经验主义失效了。
乘联分会做出了预测,10月终端销量预计同比下滑28.9%,新能源零售预计同比下滑16.7%,渗透率67.0%。
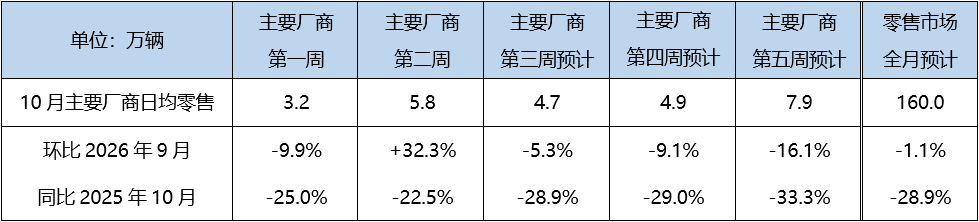
更是当头一棒的,全年零售预计落在1850万辆附近,低于2020年的谷底,更远远小于2025年的峰值。
“汽车大盘”越过山丘,哪里有佳人等候?能见到的,只有失灵的刹车了。让我们的目光再次回到10月的新势力们,榜单座次再被打散重排,而且比任何一个月都更彻底。
零跑握紧了自己的灵魂
今善跑者,唯零跑尔。显而易见,2026年的零跑,真的做到了持续“领跑”。
10月,零跑全球交付106127辆,同比增长51%,连续四个月,月销过十万。

有时候,零跑也会回头望望“第二名”,蓦然发现,就拉出了超五万辆的断层领先身位。
靠的是什么?密集的产品矩阵、超级的价格优势、低调的发育态度。
作为一个用“十万”做计量单位的品牌,单一“爆款理论”就不再适用了,零跑已经形成的格局是:全军出击,款款都能贡献良及以上的销量。
注意看,C10、C11、C16构成的SUV矩阵,加上B01、B10在入门市的补位,没有哪一款车参数绝对炸裂,但每一款都在自己的价格带里把空间、配置和成本抠到了极致。
既然能“抠”到极致,那么,零跑就有足够的底气,去拼一个更有竞争力的价格,这都是相辅相成的。
更值得思考的是,零跑似乎从来没有主动“卷”入新势力的“口舌之争”,越是低调,反而销量越高。
前十个月累计约77万辆,距离百万年目标还差最后一脚,11月还要迎来第200万台下线。
这场马拉松,是不是可以歇一歇了?怕是不可以,今年如此,明年如何?而海外市场的这一极,又该如何抓住机会?零跑松懈不得。
小鹏、小米,站上五万辆
小鹏10月交付50237辆,环比增长22%,创单月历史新高。
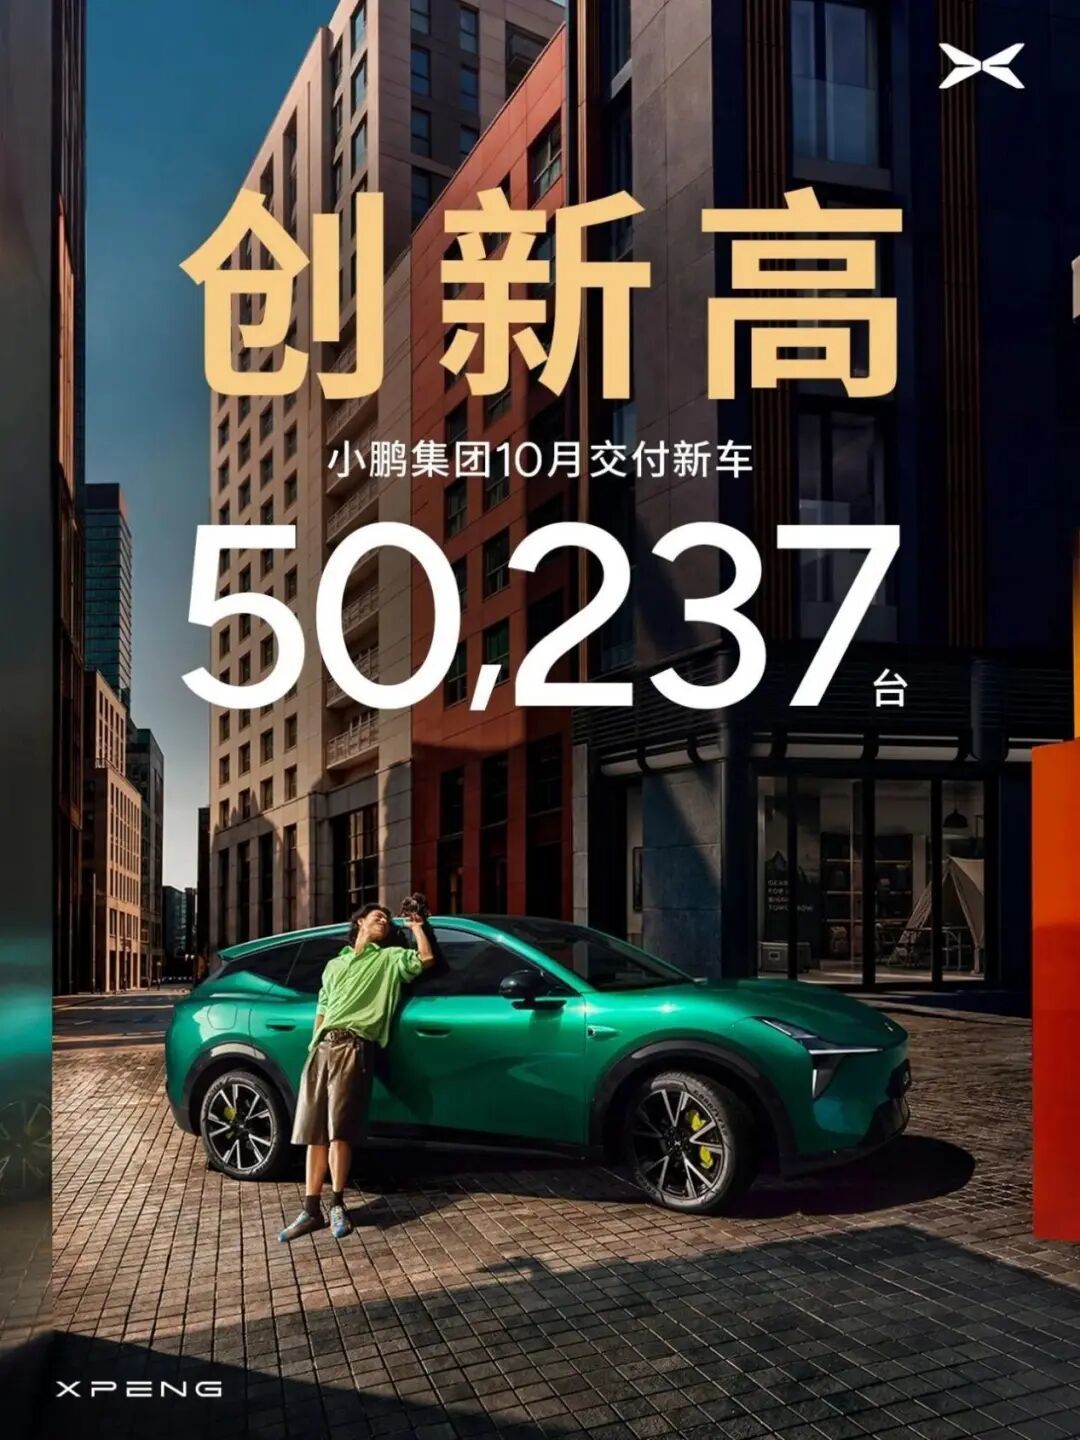
需要指出的是,MONA M03仍然是销量的绝对支撑,而相比之下,G6和P7+跟在后面,体量差了一大截。
甚至有声音在提,MONA是不是真的可以独立了,更换真正的独立品牌、独立渠道,以及独立团队。
正方的观点是,MONA已经有了基盘用户和销售势能,理论上,可以和小鹏分开了。这样一来,小鹏品牌的向上之路,或许将更加锐化;反方的观点是,今时不同往日,市场不给机会了,分兵两处,只会浪费,不会增效。
让他们争去吧,至少,眼前的“五万辆”是一个心理关口。跨过去,意味着小鹏在供应链、渠道和交付节奏上摸到了一个新的“稳定态”。
但是,前10个月累计同比仍在负增长区间,降幅收窄,没有转正。五万是新的台阶,但不是终点。
再看小米的“超过五万辆”,没有精确到个位,但信号已经足够清楚了。8月三万,9月四万,10月五万,三个月走出一条陡峭的“爬坡线”。
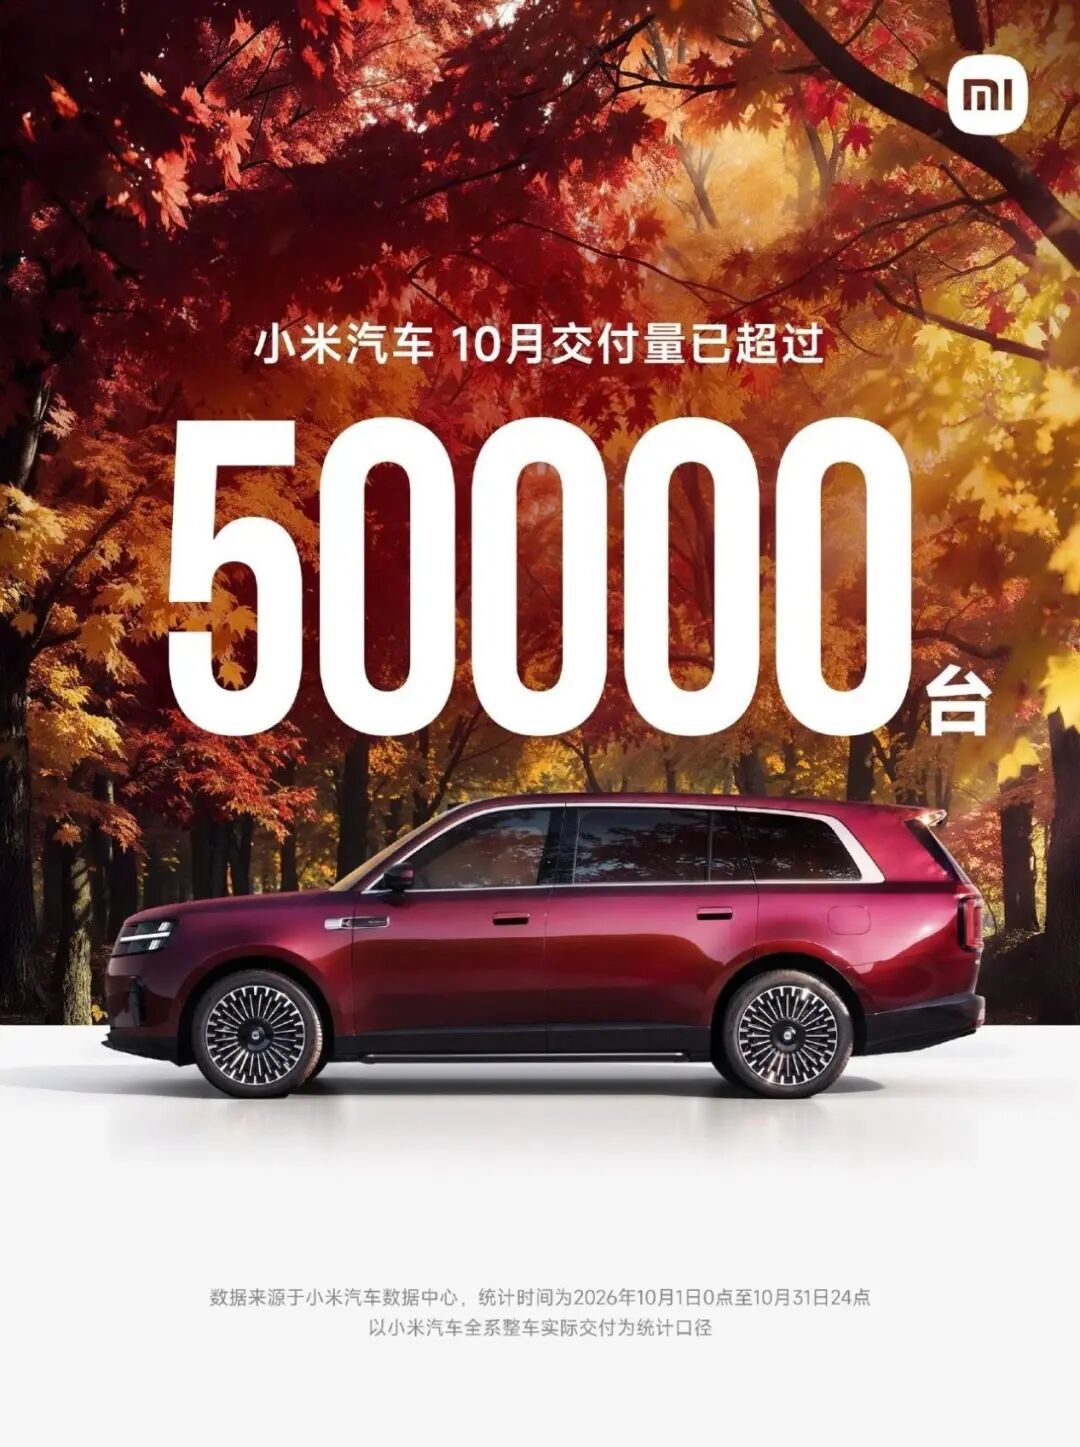
真正的变量是澎程系列。9月中旬开启交付,10月是第一个完整月,增程系列贡献了接近一半的量,把小米从“只有轿车”的产品结构里拉了出来。
目前的形势是,SU7和YU7稳住基本盘,澎程N90和N70打开家庭长途市场,“两条腿走路”的效应第一次在交付数字上兑现了。
年目标55万辆,前10月保守估计是33.6万辆,剩下两个月,月均要在10万辆以上,难度太大了。
下一个台阶,竞争更烈
10月,蔚来34246辆,同比下滑超过15%。
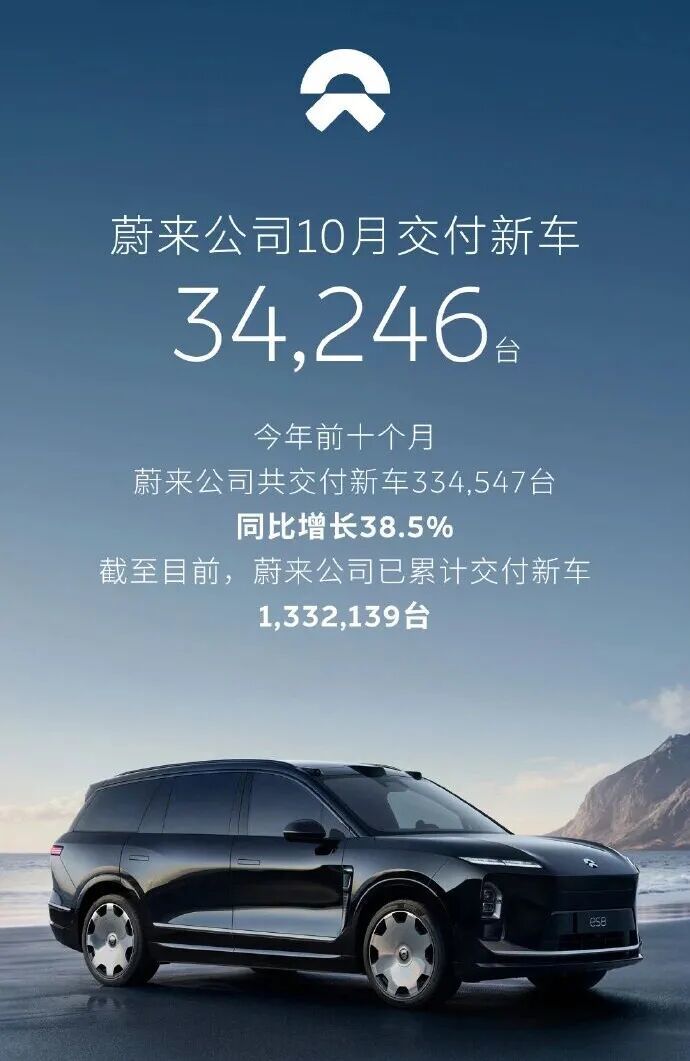
拆开看,蔚来主品牌18125辆,在去年三代ES8的高基数上还维持了微增,说明“竞争力”长虹;乐道8383辆,同比跌幅较大,其所在的市场竞争烈度可见一斑,怎么把用户吸引过来,是个问题;萤火虫7738辆,倒是稳住了高端小车的位置。
难能可贵的是,ES8和ES9帮助蔚来夯实了高端阵地。还是那句话,只要蔚来越向上,越立得稳,中间层的乐道,反而更有可施展的空间和横向发展的潜力。
短期阵痛不是痛,乐道还有很大的机会,在第四季度,能否重回万辆,也将是蔚来全年销量的最大变量。

鸿蒙智行下滑了,10月全系33537辆,同比腰斩。
其中,问界单品牌22105辆,同比降幅超过54%。要知道,去年10月,问界一个品牌就能交出四万辆,今年“五界”全系加起来,还不到去年问界单品牌的85%。
难道,真的是华为光环被稀释了?手握五界,鸿蒙智行原计划打造一个更全面的产品矩阵,但目前确实遇到了一些挫折。
是“分界治之”的策略错了吗?只有一个“问界”就会好吗?唯有让时间给出更有力的答案了。

10月,理想交付29025辆,同比环比双双走低。
当然,有一个不可回避的事实。全新i6在10月28日才上市,整个10月处在老款清库的空窗期,“走低”几乎是必然。
理想汽车真正要注意的是销量结构:i6和L6合计吞掉了近八成的销量,L7、L8、L9三款高价车型的份额还在收缩。
换言之,理想正在用更低价位的产品维持规模,品牌重心不可逆地下移。
当然,有个好消息是,MEGA在五十万以上MPV市场连续两个月拿第一。只是,三千辆的细分战场,还撑不起理想汽车的大盘。
其他参赛者,风雨自知
极氪10月交付32483辆,同比增长51.6%,1到10月累计320887辆,同比增幅94.4%,年度30万辆目标完成率约107%,是新势力里唯一提前超额完成全年目标的车企。

更关键的是均价:平均客单价近37万元,量价齐升,这在2026年的市场环境里几乎是孤例。极氪证明了一件事:体系能力在冷周期里不是防守项,是进攻项。
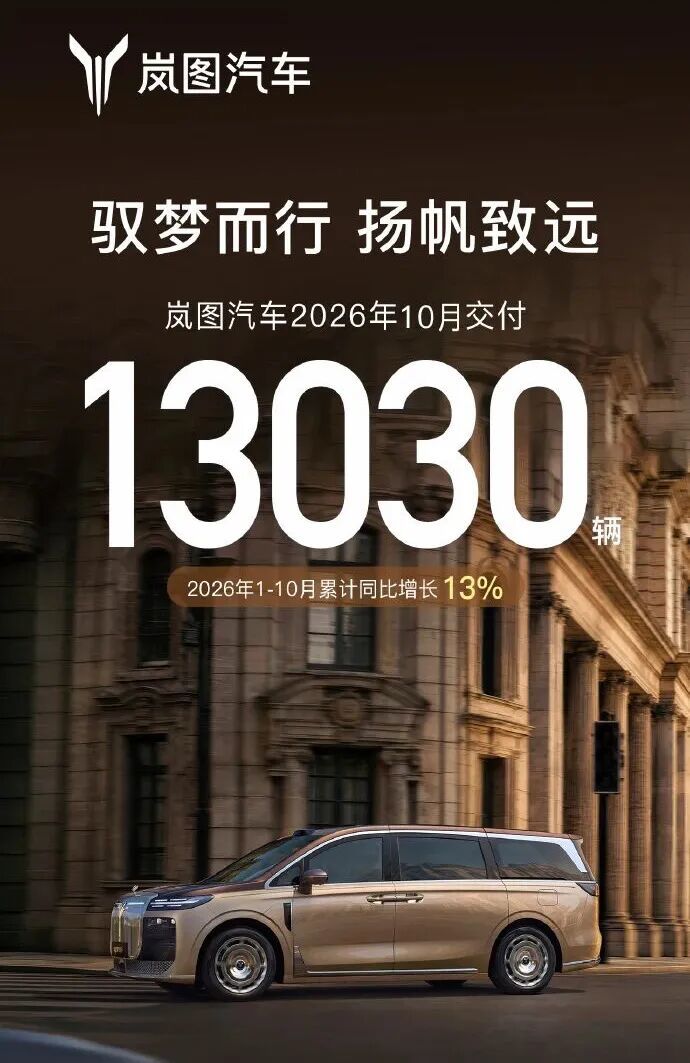
岚图10月交付13030辆,环比基本持平,1到10月累计128511辆,同比增长13%。累计正增长,单月不温不火。岚图的问题不在“下滑”,而在“不够快”,月销一万三,处于新势力的尾段,仍然需要一个向上突破的产品势能。

深蓝汽车10月销量32602辆,环比增长8.01%,连续三个月环比正增长,但同比为负,下滑约-11%。深蓝年初定下的全年目标是48万辆,如今也就稍微过半,回头望,一个品牌要月销稳态4万辆,真的不容易。

阿维塔10月交付7056辆,环比下降约13.8%,同比下降约49.6%。被寄予厚望的新车07L出师不利,“重返月销万台”的目标明显受阻。阿维塔一直打造的“长安制造+华为智驾+宁德时代电池”叙事逻辑,还管用吗?似乎要好好思考一番了。
智己10月销售7837辆,同比下降40.32%;前10个月累计67552辆,同比增长21.16%。单月降四成,累计增两成,说明今年的增量集中在上半年兑现,下半年的动能明显减弱。年初智己将全年目标定在11万至13万辆,以10月底的累计销量推算,完成度刚过半,剩余缺口的补齐压力很大。
写在最后
年底还有两个月。以旧换新政策到期,购置税减半窗口也快关闭了,提前消费会不会把最后的销量集中释放出来,决定年终榜单的最终面貌。
但有一件事已经不需要等到12月31日才能确认:2026年不是新势力的好年份。
大盘不给力,价格战的压力在积累。能在收缩的市场里守住份额、甚至在别人下滑时把量往上抬一个台阶的品牌,才有资格谈下一轮的牌局。
没有金九,没有银十,挑战多于机遇,诸君各自勉励。
本文作者为踢车帮 晞贝
免责声明:本内容来自选车号平台创作者,不代表选车网的观点和立场。
举报
全部评论.0
0/150
发布
按热度
按时间
暂无评论,快来抢沙发吧
热门视频
