

友情链接
下行周期,合资品牌拿什么自救?
2026/11/4 11:52:05
0浏览
合资品牌这两年有多难,不用谁多费口舌,大家都看在眼里:销量一路下滑,电动化像踩了刹车,渠道一家接一家关门,转型的口号喊了一年又一年,但效果总是不尽如人意。于是出现了各种说法:外方不肯放权,中方催得太急,职业经理人不给力,总部反应慢半拍。
这些说法单独拎出来都成立,可摆到一块儿,又都不够到位。真正的麻烦,藏在一个很少有人细看的地方——股权比例下的权力分配。真正要命的,是产品怎么定义、供应链用谁的、新车按什么节奏推,这些权力到底掌握在谁那边。
权力配置滞后
要看清这个病根,得先回到合资品牌初创的年代。此前合资品牌的逻辑十分简单:外方手里有技术,整车平台、动力总成、制造工艺,有着一套拿得出手的家底;中方手里有市场,土地、政策、渠道。一个出技术,一个出资源,利益对半分,谁也不吃亏。但逻辑和权力是两回事:技术被外方掌握,产品怎么定义、供应链用谁、节奏怎么走,话语权自然朝那个方向偏;中方也认这个账——市场换技术嘛。谁都知道这份安排谈不上平等,但是没有办法,技术受制于人,说啥也没用。
这套逻辑跑了二三十年,双方有过争论、也有过博弈,却一直没散伙,原因就是随着中国市场的蛋糕在变大,利润也在增多,谁都舍不得掀桌子。说穿了,当年的合资是一笔技术换市场的明账,它的平衡,压在一根支点上——技术是稀缺品,而且只从外方往中方单向地流。只要这根支点还在,权力跟着技术走,谁都不觉得亏。
转折发生在最近这十年,电动化、智能化一上来,技术主导权发生了变化。电池、电驱、智驾、座舱,这些当年要靠外方引进的家当,如今最强大、最高效供应链,全在中国本土。合资品牌想续命,已经不再需要原有的技术输出,而是赶紧接上中国本土的电池供应链、智驾方案、座舱生态。
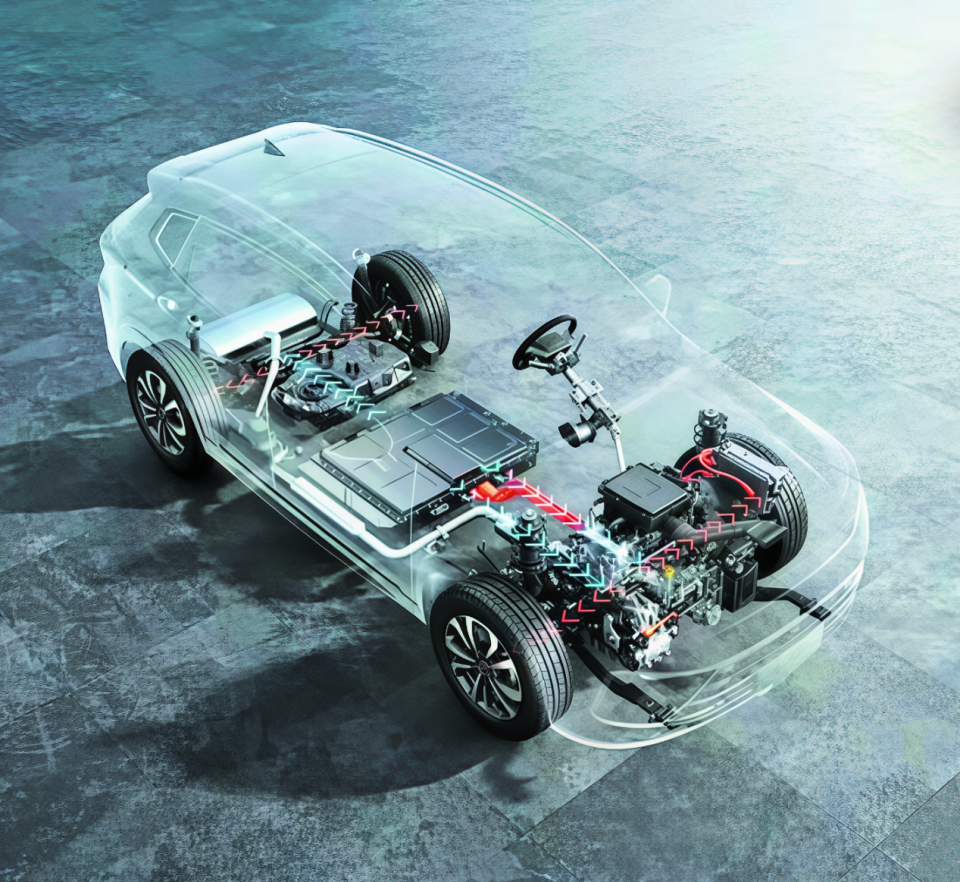
可问题是,技术流动的方向变了,权力配置却没跟着动。产品定义、核心采购、投放节奏,依然握在外方总部手里——当年按"技术单向外流"设计的那套经营权限,一直没改。于是荒诞的一幕出现了:外方手里的技术在贬值,却还攥着定义和采购的否决权;中国品牌手里的本土供应链、用户洞察、技术迭代已经变成当下最值钱的资产,却换不来对等的决策权。
换人不解困局
更麻烦的是,这种错位带来的影响已经直接传导到市场——核心决策权远在海外总部,层层汇报、跨时区对齐的机制,天然和国内电车快迭代的节奏互相抵触。等一套产品方案走完内部审批、拿到落地许可,本土竞品已经完成一轮升级,宝贵的市场窗口就这样无声溜走,份额下滑也就成了顺理成章的结果。
翻看合资品牌的公开消息,永远是一组充满割裂感的对照:一边是本土化加码、加大在华投入的对外表态,另一边是持续走低的销量数据。各种本土化的表态更像一种应急式的止血方案,能够安抚渠道、稳住舆论,却触不到根源问题。双方股东诉求本就不在同一刻度上,却被困在同一个经营框架里。
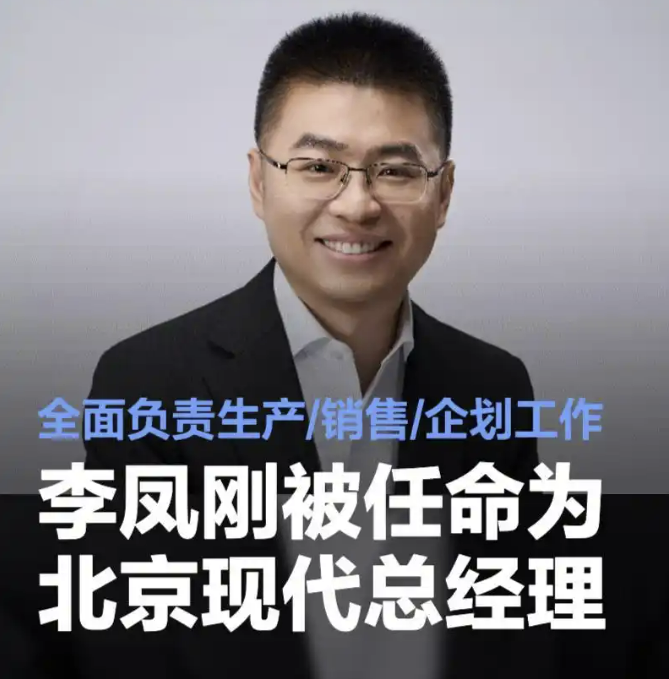
这也解释了外资品牌启用本土总经理们为什么陷入困局。无论这个人的履历多亮眼,能力有多强,走到这个位置,本质上都是双方股东间的缓冲介质。结果向好,成果会归属于既有体系的稳定;一旦业绩承压,舆论和渠道的压力,最先落到他们身上。大家习惯去评判人选合不合适、执行力够不够,很少回头审视,这种情况其实是权责划分不清造成的结果。
当然,这并不是直接宣判合资模式的终结。时至今日,合资载体依旧承载着不可忽视的现实价值,成熟的线下渠道、沉淀多年的整车产能、绑定区域的就业与产业链配套,牵一发而动全身。贸然打散现有格局,要付出的产业与社会成本极高,并不具备现实可行性。
我们要厘清的只是:销量疲软的症结,从来不是某一个管理者的短板,而是权责分配和产业能力变迁之间,持续存在的深层脱节。
百姓评车
本土人才坐到合资一把手的位置,不是一场用来对外造势的人事秀,实质上是一场关于权力分寸的艰难试探。它只是撕开了行业里一厢情愿的幻想:找一个懂国内市场的本土人才站到台前,并不等于本土化真的落地了。更需要权力的下放,思路的创新。
合资品牌的时代拐点已经到来,在理顺权责这件事上还有任何的摇摆,只会一点点耗光仅剩的机会。
标签:
举报
全部评论.0
0/150
发布
按热度
按时间
暂无评论,快来抢沙发吧
热门视频
