

友情链接
旺季卖不动车,淡季整人还有用么?
2026/10/23 16:16:27
0浏览
以前,车圈流行一句话:旺季卖车,淡季整人。
在节奏打法相对清晰的增量时代,金九银十,企业内部必须上下“齐心”拓市场、搞销量、冲业绩;等到开春或者7、8月淡季,销量天然回落,压力没那么集中,集团就腾出手来调岗、换将、裁人、重构销售体系……底层逻辑大概是:人事调整是阶段性、战术性的配套动作,大多是销售线的调整,是“补缺口、治短板”。
这个思路,已经对不上眼前的竞争格局了。
01
中国大区,难搞!
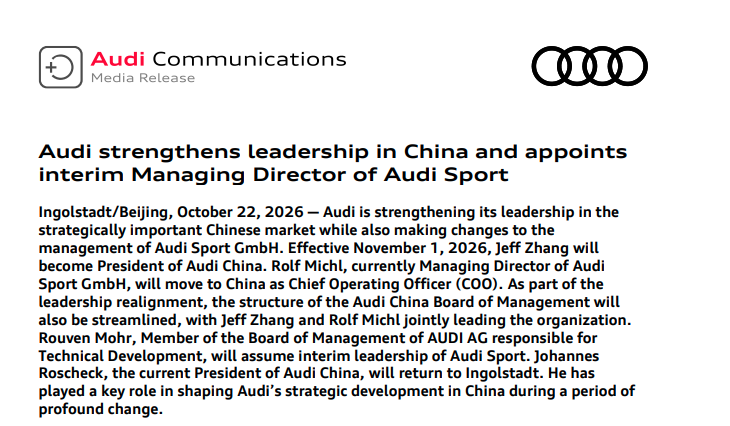
10月22日,奥迪官方发布公告,张俊(Jeff Zhang)自11月1日起出任奥迪中国总裁,这是奥迪中国成立以来首位担任该岗位的中国籍管理者。
同步配套的是架构调整:奥迪中国管委会精简,由张俊与Rolf Michl双人共同牵头管理奥迪中国业务。
需要厘清一个关键边界!宝马、奔驰过往虽然有中国籍负责人,但岗位属性和张俊这次不一样。
圈内熟知,奔驰的段建军,曾任北京梅赛德斯-奔驰销售服务有限公司总裁兼CEO,主管销售公司的营销、渠道、交付,属于合资销售公司一把手,但还不是梅赛德斯-奔驰集团大中华区的集团最高负责人。
宝马的刘智,曾任宝马(中国)汽车贸易有限公司总裁,管辖进口宝马、MINI的贸易与销售业务,也不是统筹华晨宝马、进口业务、品牌战略的大中华区最高负责人。
而张俊这次出任的奥迪中国总裁,是奥迪在华的最高岗,直接对接德国总部,将统筹一汽奥迪、上汽奥迪两大合资、在华电动化战略、研发协同。
2026上半年,奥迪中国交付23.3万辆,同比下滑19.3%,跌幅远高于奥迪全球7.2%的平均降幅;在华业务利润同比大跌74%。
背后有多重矛盾叠加:一边是一汽奥迪燃油基本盘持续走弱,靠终端大幅让利换订单,品牌溢价不断被稀释;另一边是上汽奥迪的历史遗留难题,切割过程充满各种复杂博弈。
从2021年底至今,短短5年时间,张俊接棒之前,奥迪中国已经换了三任总裁,岗位轮换节奏明显快于历史常态。这次制定“双人牵头”架构,大概就是为了解决长期痛点:既要有人懂中国市场、懂本土对手,又要有能直通总部、守住全球标准的人。
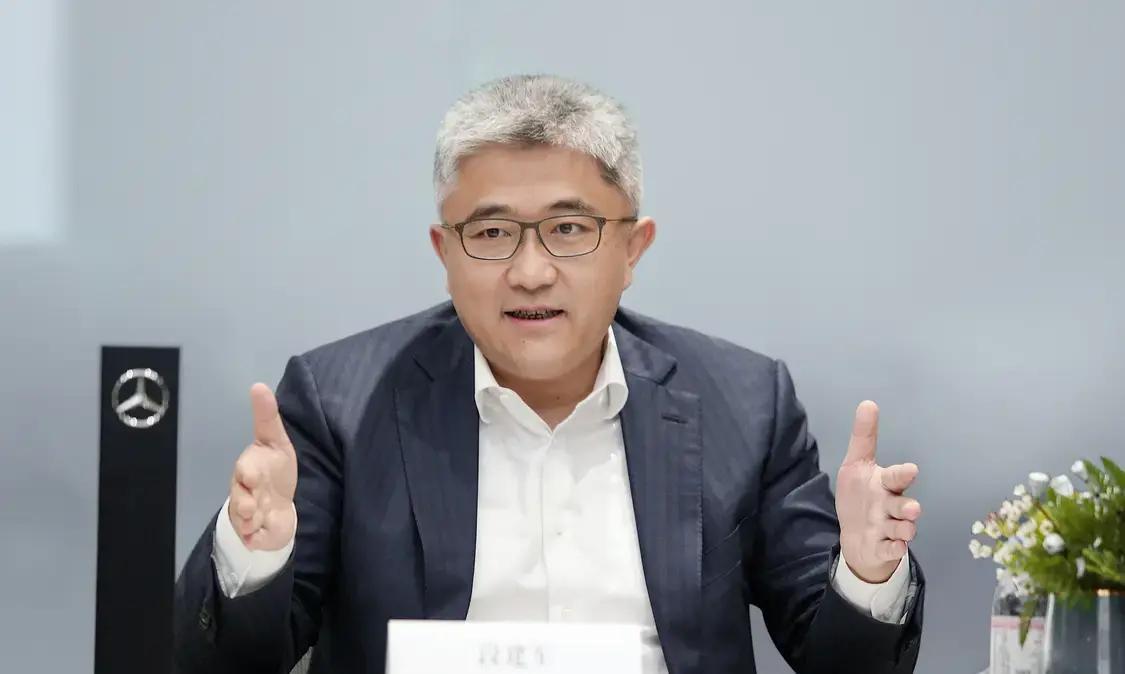
奔驰的岗位层级和奥迪中国不一样,但销售公司这条线,五年三任,轮换频率远超之前,尤其是段建军离任后加入沃尔沃,毫无疑问是今年豪华车圈的标志性事件。
宝马大中华区顶层一把手的轮换节奏相对克制,人事震荡主要在于销售与品牌单元,进口贸易、MINI板块高管更迭不断。
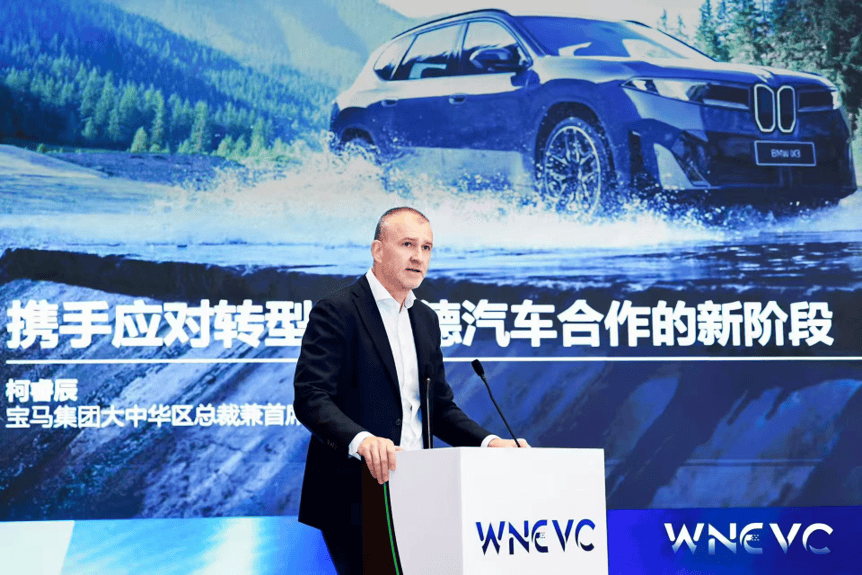
值得关注的是,目前担任集团大中华区总裁的柯睿辰(Christian Ach)并无中国本土操盘经验。或许,宝马总部认为,熟于欧洲本土打法的管理者,更能扛住中国新能源赛道的持续压力?
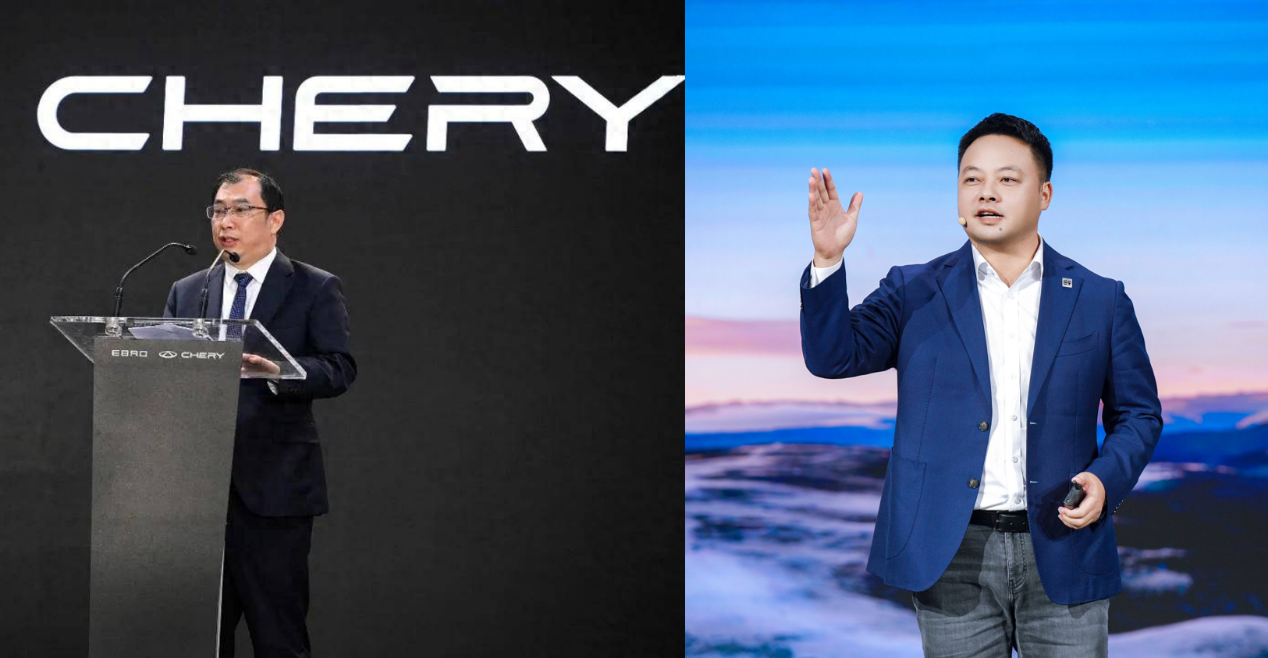
有意思的是,即将履新奥迪中国的张俊曾任职奥迪中国,最近的任职是担任奇瑞国际副总经理兼Chery品牌海外事业部总经理,负责奇瑞欧洲业务。
谁能成为扭转局势的关键先生?还真不好说。
奔驰和宝马在中国区的管理结构,虽然不像奥迪那样复杂,但从第三季度销量情况来看,奔驰下滑更为惨烈,宝马同样大幅下行——BBA三家一致的特征是欧洲、北美市场仍能保持增长,中国市场持续成为拖累全球业绩的最大变量。
02
自主头部的头号人物
再来看看自主五强,三强都在变。
单看10月,就有两拨重大人事调整。
一个是长安。
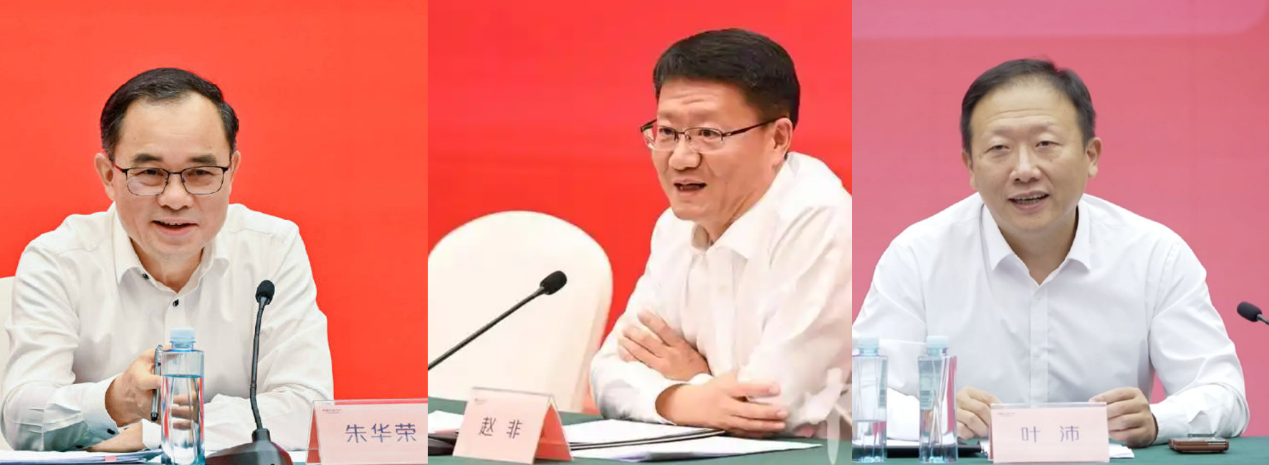
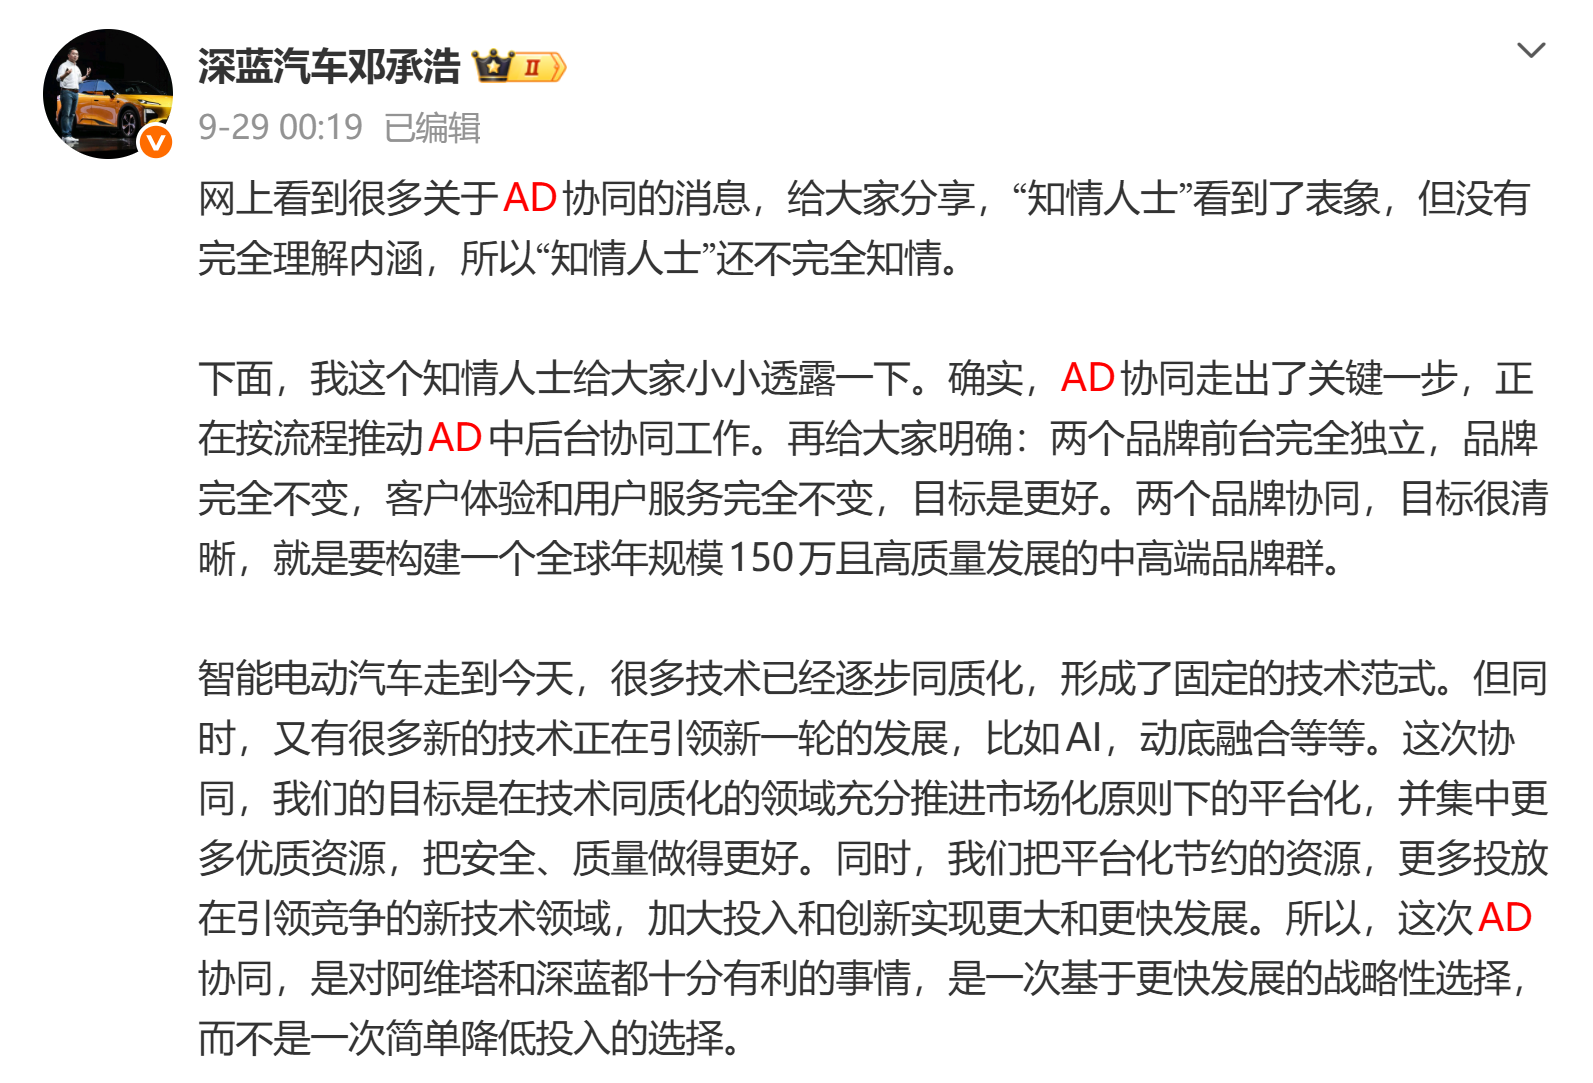
朱华荣退居中国长安集团董事长,不再管上市公司长安汽车日常,赵非接长安汽车董事长、叶沛任总裁。同期,阿维塔也经历了调整。长安汽车内部还设立了专项协同组织(业内称AD协同发展部,即Avatr阿维塔+ Deepal深蓝),统筹深蓝、阿维塔中后台资源共享。
另一个是奇瑞。
将主品牌国内事业群并入全球市场体系,由常务副总裁张贵兵同时分管奇瑞主品牌国内事业群、兼任国际业务事业群总经理;李学用不再兼任奇瑞品牌国内事业群总经理,重心转向捷途品牌事业部,聚焦捷途高端化、越野化的打造,同时分管企业公关部。
当然,吉利在更早的7月,进行了更重磅的调整。
李书福保留控股集团董事长,只任吉利汽车终身荣誉主席;安聪慧出任吉利汽车董事会主席,淦家阅任行政总裁。相当于,创始人直接从上市公司的前台退到了控股层面。
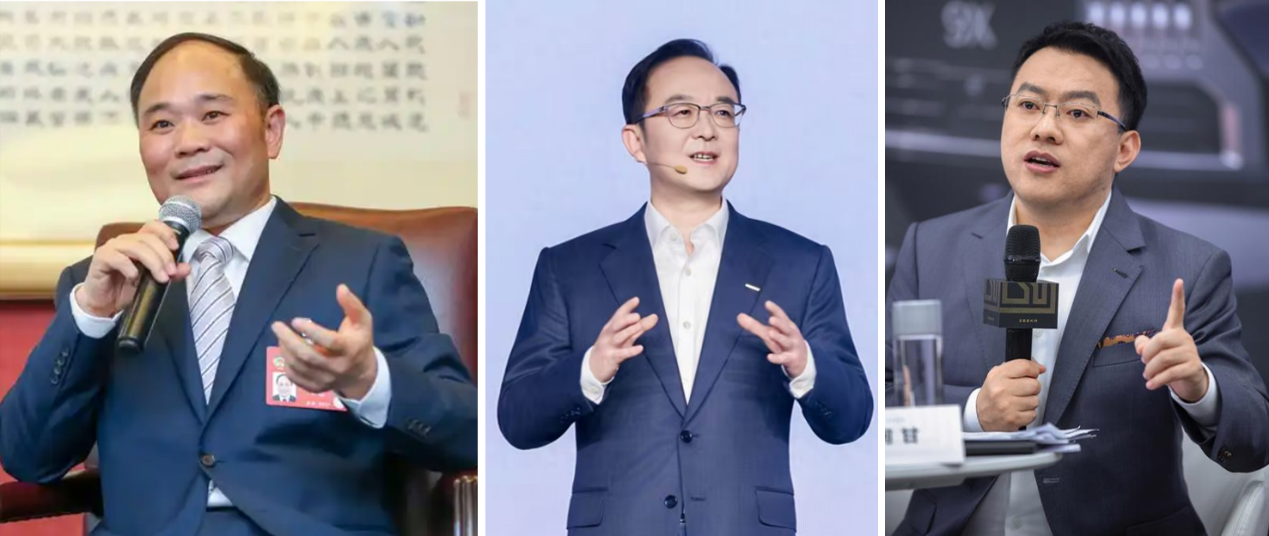
这三家的调整,各有目的,但宗旨相近。
长安过去是多品牌分头跑,现在更加强调“做强中台”,统一智驾、电子、供应链底座,避免深蓝、阿维塔各自投入一套。这次人事调整,就是先把“集团定方向、上市公司操盘经营”的边界划清楚,让新一届班子有落地中台协同的授权。
奇瑞这一轮调整,锚点在于“全球化3.0战略”。此前,奇瑞国内主品牌业务、国际业务分头运营。当海外销量占比已经接近七成,国内已经从基本盘变成全球众多区域市场之一。本次人事安排,让张贵兵同时统筹奇瑞主品牌国内事业群与国际业务,就是为了实现全球市场一盘棋。
吉利的调整则是为了进一步落实“一个吉利”,把极氪、吉利、领克等分散资源收拢,减少内部赛马、重复投入,用成熟职业经理人班子管上市主体。吉利借这次交棒,调整了制度层面的长期布局——让企业从创始人驱动,转向制度+团队驱动。
那三家的共同点是什么?
不再是换一个销售老总当救火队员,而是调整头号人物,整合资源、收敛布局,实现中台化、全球化。当然,也得控成本。
所以,今年下半年的车圈人事变动,给人沉甸甸的冲击感。它未必是高管流动数量最多的一年,但绝对是顶层治理级调整高度集中的一段时期。
【写在最后】
谈到顶级治理,那就扯远一点,聊点和车企发展相关,又不那么要命的话题。
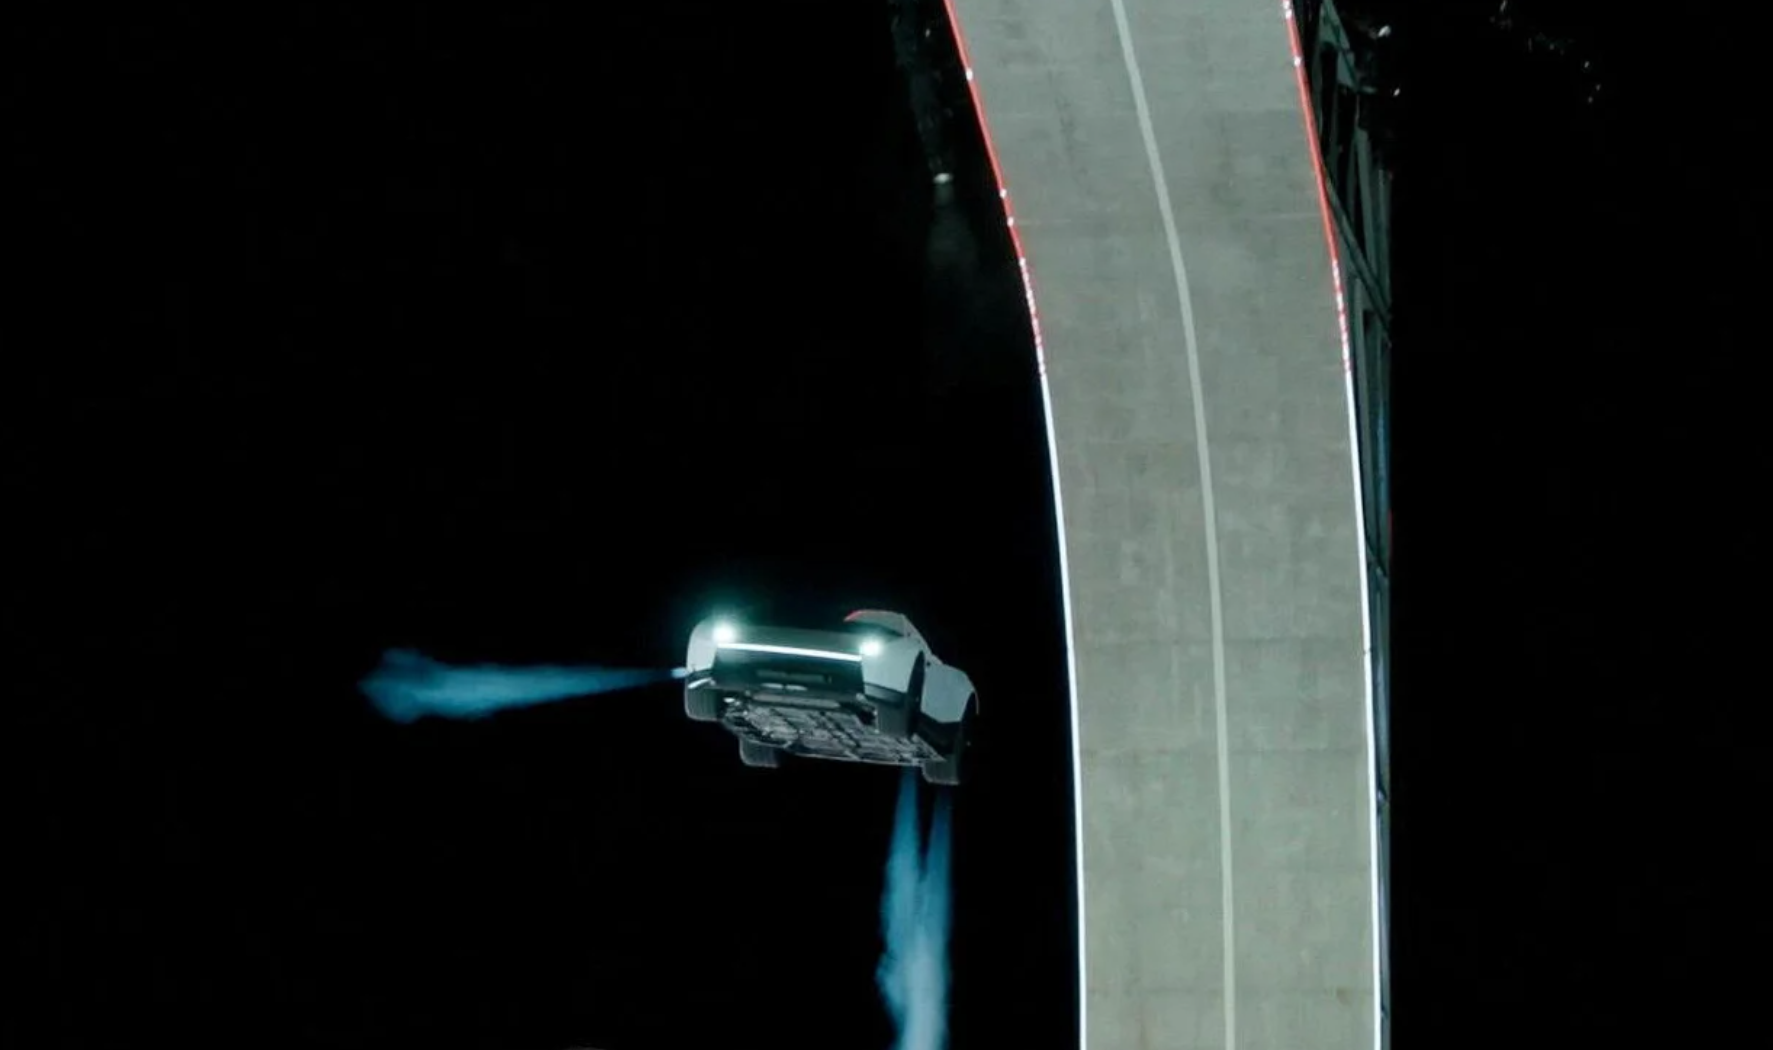
上周末,会飞的特斯拉汽车,狠狠刺激了一下舆论神经,有人顶礼膜拜,有人嗤之以鼻。甭管有无实际场景,它带来的科技震撼是毋庸置疑的。
让汽车飞起来的门槛到底在哪里?我看到最中肯的说法是,“这辆车不是某一项单点技术的突破,而是马斯克旗下几家公司之间,形成了一张技术可以互相流通的网络。”
特斯拉的叙事手法,带给传统汽车大厂的启示在于:
有限游戏,追求在固定框架里赢对手;而无限游戏的目标,是持续拓宽游戏的边界,甚至创造出新的游戏——马斯克,显然是无限游戏的痴迷者。
传统车企哪怕看到飞行汽车、低空出行的可能性,也可以投入单点研发;但打通内部资源壁垒、业务墙,应付不同子板块的独立KPI……这些都是天然的结构性阻碍。不是经验的问题,也不是经费的问题。
想要实现整个技术生态互相喂养的机制?很有价值,也很难,可能需要一个“不那么正常”的头号玩家。
传统大厂,不会出现这样的老板。
标签:
举报
全部评论.0
0/150
发布
按热度
按时间
暂无评论,快来抢沙发吧
热门视频
