

友情链接
车企只卖快充的技术神话,配套电网短板谁来补?
2026/10/9 21:11:44
0浏览
当“充电5分钟,续航数百公里”成为新车发布会的标准叙事,800V高压平台、高倍率电池、兆瓦级闪充,正在重塑消费者对电动车补能的想象。车企把快充包装成电动化下半场的核心竞争力,把技术参数写进宣传页、作为产品溢价的核心卖点。但一个被有意淡化的现实是:车端的快充技术可以快速迭代,城市配电网的改造却不可能一夜完成。当车企持续输出快充神话,电网侧的巨大投入、负荷风险与成本分摊难题,正悬在整个新能源产业头顶。这笔账,到底该由谁来买单?
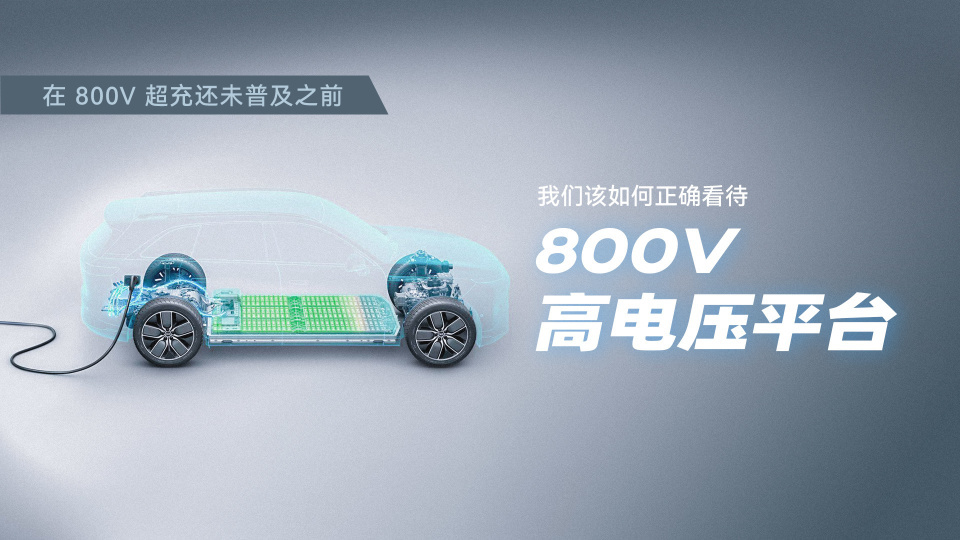
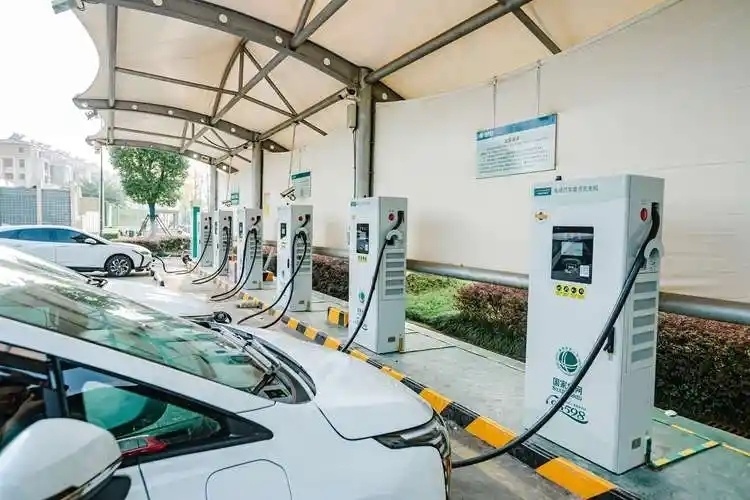
快充军备竞赛的底层逻辑,是车企用整车平台与电池技术的迭代,解决“车端补能速度”,却把外部基础设施的压力向外转移。一台350kW以上的超充桩,瞬时功率相当于数百户普通家庭同时用电;一座多枪兆瓦级闪充站,多车同时满功率充电时,会形成巨大的阶跃式负荷冲击,带来电压波动、谐波污染、三相不平衡,加速变压器、线路老化,极端情况下甚至会触发保护装置跳闸,干扰周边居民与工商业用电。
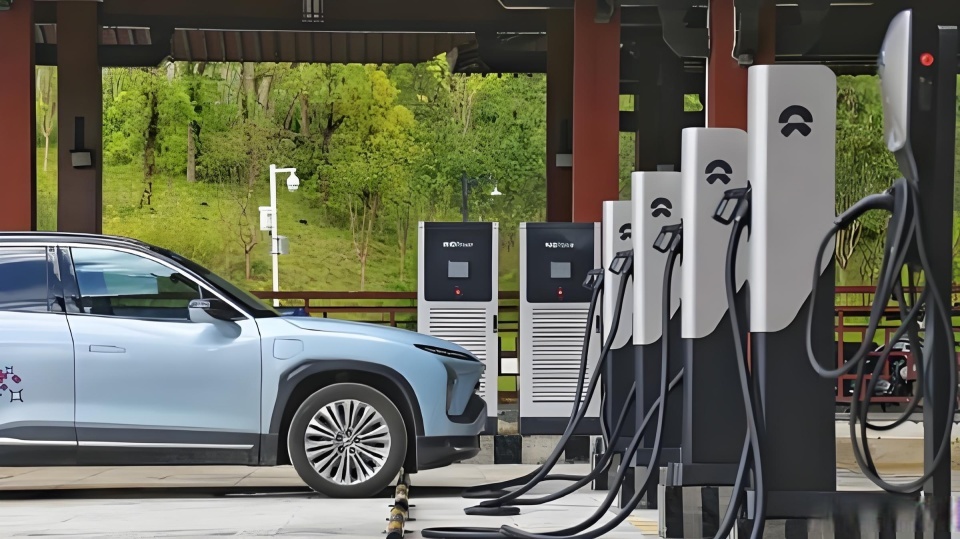
对比行业数据,矛盾会更加直观。全国公共充电枪平均额定功率不足50kW,大功率超充枪占比仅个位数。大量已经落地的800V高压车型,绝大多数时间只能接入普通直流桩,宣传页上的峰值快充根本无法兑现。节假日高速服务区的充电排队现象,本质不是车不够快,而是场站电网容量不足,储能耗尽之后,多车同时充电只能集体降功率。车企可以快速把高压平台装车,但城市老城区、老旧商圈、县域路网的配电网,大多是多年前按居民日常用电设计,没有预留大规模瞬时大功率负荷的冗余。很多城区变压器容量已经接近饱和,新增超充站点,往往需要更换变压器、改造线路、新建10kV专线,工程周期动辄半年以上,改造成本动辄数十万甚至上百万,用地、管线、居民协调,每一环都是高门槛。
这就引出产业最核心的矛盾:车企享受快充技术带来的产品溢价、销量增长与品牌红利,但电网扩容的巨额成本,并没有由车企承担。
从产权规则来看,分界点之外的公共配网改造,主体责任落在电网企业。电网企业需要将配套电网改造纳入规划,投入资金升级线路、变压器,成本通过输配电价长期回收。但输配电价调整周期漫长,电网投资有严格的收益约束,不可能无限度为车企的技术宣传买单。而场站产权内的充电桩、站内储能、配电设备,由充电运营商投资。运营商面临的现实困境是:大功率场站投资巨大,回收期普遍超过8年,单纯依靠充电服务费很难盈利。如果没有配套储能削峰填谷,一旦多车同时满功率充电,瞬时容量缺口依然无法解决,很多场站只能被迫做功率限流,再次削弱快充体验。
在这套分工里,车企是典型的“收益内收,成本外溢”。车企不需要承担区域配网改造、变压器扩容、线路升级的巨额投入,只需要把高压平台装车,就能在市场竞争中抢占先机。消费者被快充概念吸引买单,等到实际用车,才发现满功率超充站点稀缺,高峰时段功率打折。电网企业被动承接新增负荷压力,充电运营商承担场站建设与运营风险,地方政府要协调土地、管线、规划审批,而车企只负责输出技术神话。
产业不能简单把所有电网改造责任全部推给电网公司。配电网属于公共基础设施,面向全社会供电,电动车只是众多新增负荷之一。但如果车企持续单方面加速快充军备竞赛,不断提升单桩峰值功率,而不参与负荷侧的协同管理,就会造成一种错配:整车技术迭代速度远快于电网规划升级速度,产业陷入“车跑得快,网跟不上”的结构性失衡。
当前行业已经意识到这一矛盾,政策层面明确提出,大功率充电设施布局要和配电网规划深度融合,鼓励场站配套储能、光伏,用储能做“削峰填谷”,用智能有序充电、车网互动平抑瞬时冲击,在不大规模改造配网的前提下,提升现有台区的承载能力。简单来说,储能可以在电网低谷时储电,车辆集中充电时释放电力,降低场站对电网瞬时容量的需求,这也是目前超充站最主流的落地方案。但储能同样带来高额硬件投入,最终还是转化为运营商的成本,传导到充电服务费中,由消费者承担。
另一个值得反思的问题,是产业路线的单一化。当下行业几乎集体押注大功率快充,将其视为解决里程焦虑的唯一答案。但交通能源转型,本应是多元路线协同:居民区慢充为主,高速、商圈大功率超充作为补充,换电服务特定场景,有序充电、V2G车网互动挖掘存量电网潜力。如果所有车企都全力追逐极致峰值快充,会倒逼全社会投入巨量资金改造配电网,大量投资仅服务短暂的高峰瞬时负荷,设备大部分时间闲置,造成全社会资源的低效浪费。
未来的破局方向,必须打破车企单向输出技术、外部承担基础设施成本的旧模式,建立多方共担的协同机制。
首先,车企要跳出单纯比拼峰值功率的营销竞赛,主动参与负荷侧协同。在车端BMS、整车控制层面,强化有序充电能力,配合电网调度,在用电高峰主动降低充电功率,而不是一味追求随时满功率输出。车企自建的超充网络,不能只做桩体建设,要同步配套储能、光储一体化方案,分担电网瞬时负荷压力,把车网互动、需求响应纳入产品设计,而不是只作为营销卖点。
其次,成本分摊机制需要重新厘清。电网企业承担公共配网改造,地方政府在土地、规划、专项债上予以支持,充电运营商负责场站与储能建设,车企也应当承担对应的基础设施共建责任。例如车企在大规模推广高压快充车型时,联合共建区域补能网络,参与场站储能投资,或者通过产业基金参与重点区域电网配套升级,而不是只享受产品溢价。
第三,政策层面要建立“以网定桩”的规划逻辑,而不是“有车就建桩”。在配网薄弱区域,适度控制大功率超充的盲目上马,优先布局慢充与有序充电,依托存量电网资源;在高速、大型商圈等重点区域,超前规划配网扩容,配套光储一体化超充枢纽,避免单点集中大功率负荷冲击配网安全。价格机制上,完善分时电价、需求响应激励,用价格信号引导用户错峰充电,降低高峰时段电网压力。
电动化转型,从来不是车企单方面的技术秀,而是交通、能源两大系统的深度重构。快充本身是优秀的技术方向,但“充电5分钟”的神话,不能只停留在发布会的实验室环境。技术红利不能由车企独享,而基础设施的巨额成本与安全风险,不能全部丢给电网、运营商与消费者。
百姓评车
如果产业继续只追逐参数竞赛,回避电网配套的系统性短板,最终的结果只会是:宣传页上的快充越来越强,现实里可用的满功率站点依旧稀缺,用户期待不断落空,整个产业的转型成本持续抬升。真正成熟的新能源产业,不是单方面把车做到更快充电,而是让车辆、场站、储能、电网形成一个协同运转的整体。快充神话的落地,需要车企放下单向营销思维,和电网、地方、运营商一起,共同补齐那张看不见的电网短板。
标签:
举报
全部评论.0
0/150
发布
按热度
按时间
暂无评论,快来抢沙发吧
热门视频
