

友情链接
新势力车企4万辆魔咒难破?
2026/9/21 23:15:02
0浏览
再多一点点就到4万辆了,可一直还在3万多辆徘徊,这是部分新势力目前最大的尴尬。
回过头来看,国内新能源市场的分化正在变得愈发刺眼。
一方面,零跑轻松摸到月销十万级别,另一边,“蔚小理”与小米四家头部新势力,接连卡在3万‑4万辆的区间反复拉锯——4万辆这道看似不算夸张的门槛,成了横在一众新势力面前难以翻越的坎。
在如今这个市场下4万辆月销难以突破,已经不单纯是产品力问题了,它更像是中高端细分市场容量约束叠加各家自身发展枷锁共同作用的结果。
对于新势力而言,再多一点的销量数字越来越成为摊薄研发、渠道成本,走向稳定盈利的关键标尺,持续卡在这一区间,企业的生存压力会持续抬升。
还没破“四万”的几兄弟
就7、8月的交付数据而已,有几家新势力的增长瓶颈十分显眼,“蔚小理”以及小米汽车,这四家集体没能跨过月销4万辆的关口。
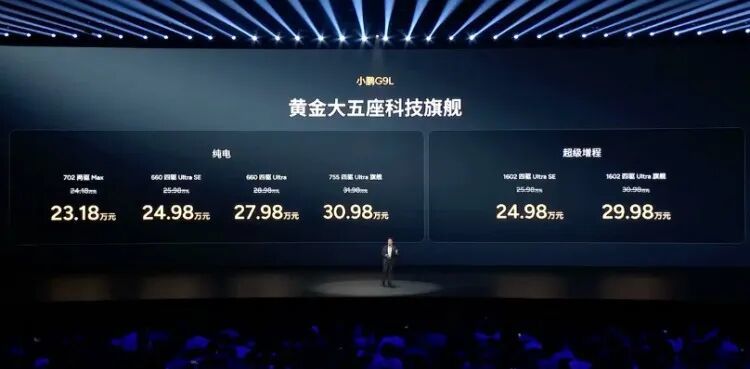
今年8月交付数据显示,小鹏集团8月共交付新车39107辆,同比增长4%。其中,旗舰车型小鹏GX单月交付7338辆,连续3个月环比正增长。而在7月,小鹏交付38027辆,比6月回落了5.2%,同比微增3.6%。总结小鹏的这2个月:新旧产品切换期,新车热度高,但交付未能同步跟上。
而且7月中旬,小鹏推出了MONA L03,正式售价12.38万,比预售价降了2万,上市初期订单火爆,但7月几乎没有交付贡献,产能爬坡是瓶颈。
理想汽车8月交付新车37679辆,离4万台只差两千多,7月差距更多,交付30468辆,同比微降0.9%,环比下降1.4%。
蔚来公司8月交付新车35836辆,同比增长14.47%。其中,蔚来品牌交付21174辆,同比增长101.2%;乐道品牌交付8810辆;firefly萤火虫品牌交付5852辆,同比增长34.7%。值得一提的是,蔚来在7月交付了35934辆,同比增长71.0%,在六家里同比增速最高,比8月还多。
至于小米汽车,交付规模维持在3万出头,两个月的整体表现没啥区别。
回过头来看,曾经不少人以为,随着新品迭代、市场热度回暖,头部新势力可以轻松跨过4万门槛。现实却是,几家企业在这个区间来回震荡,偶尔短暂冲高,很快又回落。
对比之下市场的反差更加明显。零跑依靠下沉市场的产品布局,8月交付突破10万台,拉开和第一梯队的差距。一边是十万级销量的从容,一边是四万关口的挣扎,不同价格赛道的生存状态,形成鲜明对照。
销量徘徊背后,是各家企业都在面临增长压力的现实拷问,具体而言,又究竟是什么关上了进一步向上突破的大门?
谁关上了再进一步的大门
客观而言,上述四家公司的产品,大多属于中高端市场定位,而这个市场的容量天花板,是四家企业共同面对的外部约束,如果再叠加各家自身发展的现实枷锁,共同造就了如今的增长困境。
具体而言,蔚小理与小米的主力产品集中在20万‑50万元的中高端区间,这个细分市场的大盘体量,和10万‑20万元的大众市场相比差距明显。零跑、比亚迪能够轻松实现月销7万‑10万辆,依靠的是广阔的下沉市场。而30万元以上家用轿车、SUV的月度增量空间本就有限,多家头部品牌共同瓜分这块蛋糕,想要集体冲高本身就存在客观难度。
这就形成一种夹心局面,向上冲击高端市场受限于盘子大小,向下下沉又受限于品牌定位、产品体系的束缚,进退都有阻力。
但外部市场条件之外,各家企业身上还带着属于自己的枷锁。
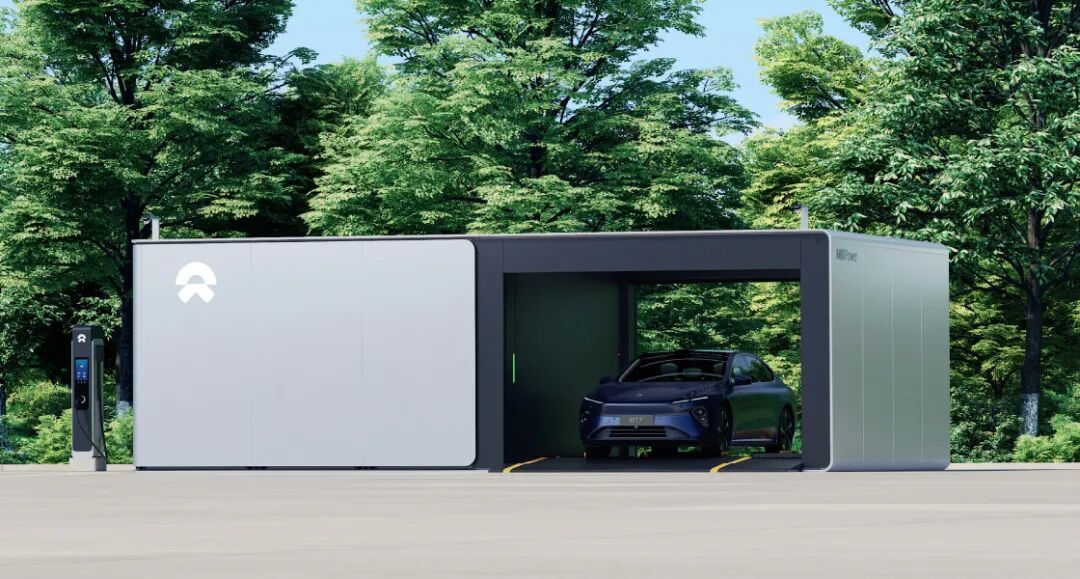
蔚来的多品牌布局已经铺开,乐道、萤火虫两个子品牌承担下沉走量的任务,但多品牌协同效应还没有完全释放。乐道、萤火虫的车型仍处在市场培育阶段,销量规模尚不足以拉动集团整体量级,集团销量增长如果想稳定在四万以上,子品牌的走量效应目前来看还不够明显。
理想的压力,一方面是产品换挡造成的交付断层,新L系列大多处于交付早期,另外,曾经依靠增程模式构筑起牢固的护城河,这套优势随着行业技术普及慢慢被稀释。
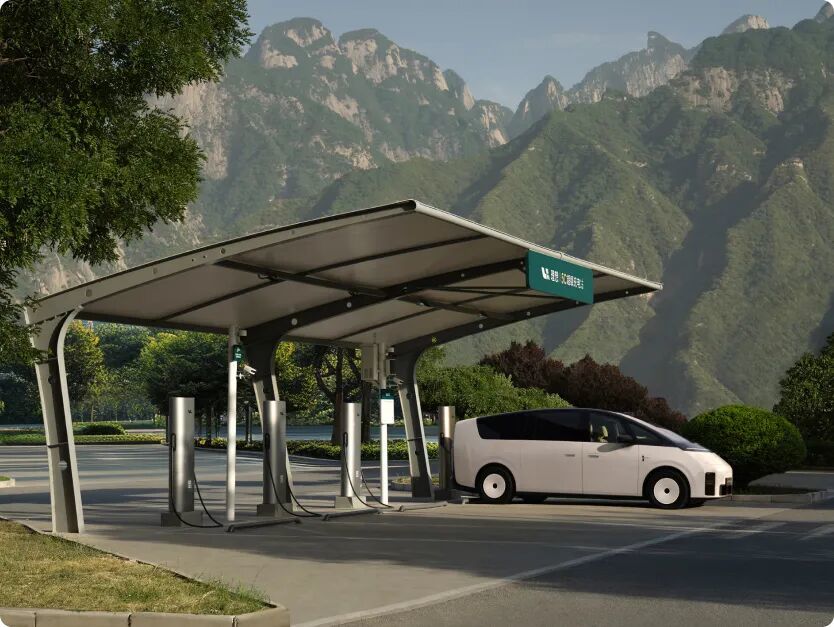
还值得注意的是,当下理想正在推进纯电转型,i6上半年支撑近60%销量之后,新的纯电产品还需要时间接受市场检验,转型过程带来的阵痛,直接反映在月度交付数据的波动当中。
至于小鹏,曾经牢牢握住智能驾驶这张王牌,随着行业智驾能力整体向上,各家品牌智驾水平差距持续收窄,小鹏独有的智驾标签被不断稀释。同时,此前产品节奏上的错位,也让小鹏很难依靠单一车型拉动整体销量冲高。
对于整个行业来说,智能驾驶曾经是新势力拉开差距的核心壁垒,现在行业普遍完成基础智驾能力的落地,单纯依靠技术已经很难持续收割增量。
而小米汽车目前仅有两款主力车型,市场期待后续全新产品能够打开增长空间,但新品能否兑现预期,还需要市场实际表现来验证。
不难看出,外部市场的客观限制,叠加各家内部的转型难题,让4万的门槛变得愈发难以跨越。销量持续卡在瓶颈,企业的经营压力也随之抬升。不过考虑到个别车企在今年8月的销量其实已经十分接近四万台,因此不排除相关品牌在产品产能释放的条件下进入新的交付阶梯,当然反过来讲,能否持续稳定保持四万以上依旧是备受各方关注的话题。
日子将更难受
新能源行业已经走过野蛮生长的阶段,燃油车让出的市场空间摆在眼前,摆在新势力面前的选择题,变成用规模换取市场份额,还是用利润换取生存空间。行业发展进入第二个十年,企业的命题已经从能不能活下来,转向能不能实现持续稳定盈利。
对于主打中高端的新势力来说,月销4万是一个具备现实意义的标尺。较高的研发投入、庞大的渠道建设、持续的智能化迭代,都需要足够的销量规模来摊薄成本。月销稳定站上4万辆,意味着年销接近50万辆,才能够有效稀释固定开支,改善盈利结构 。
当下行业的盈利环境并不乐观,整车制造的平均利润率持续走低。部分企业即便实现销量增长,也会面临增收不增利的局面。蔚来已经实现季度盈利,但依旧需要规模进一步放大巩固盈利成果;理想上半年由盈转亏,小鹏、小米汽车依旧处在亏损区间,盈利的拐点还没有到来 。
如果长期无法稳定突破新的交付规模,企业就会陷入两难。继续加大价格优惠换取销量,会挤压本就有限的利润空间;坚守价格体系,又会面临份额被竞品持续蚕食的风险。
可市场不会给企业无限的试错窗口。
持续卡在销量瓶颈,会带来连锁反应,供应链议价能力减弱,研发投入的回报周期拉长,资本市场的信心也会受到影响。即便手握不错的产品,也会被规模短板束缚住发展的脚步。
回到行业本身,新能源市场的淘汰赛仍在继续。曾经的蔚小理,靠着技术与产品打开市场,完成从0到1的跨越。走到今天,考验的不再只是单点产品的好坏,而是企业能否打破销量的天花板,平衡好规模、利润、转型之间的关系。
因此,4万辆的魔咒不是一道不可逾越的生死线,却实实在在是新势力绕不开的一道坎。能不能冲破这道关口,将影响接下来几年各家企业的生存格局。
标签:
举报
全部评论.0
0/150
发布
按热度
按时间
暂无评论,快来抢沙发吧
热门视频
