

友情链接
汽车行业重组第二例:一汽和广汽合作,南北丰田先行!
2026/9/15 13:05:17
0浏览
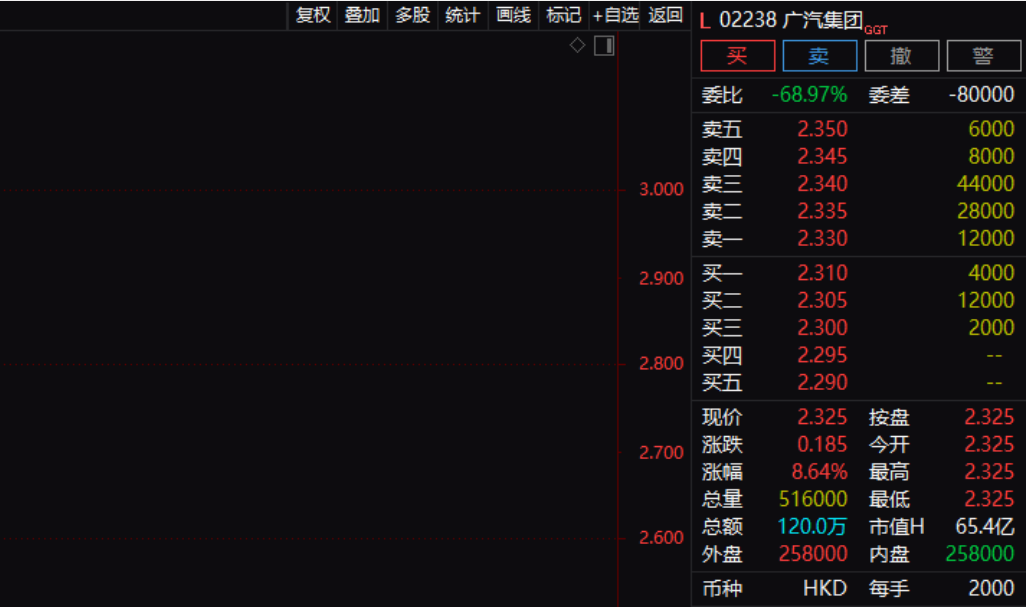
9月14日广汽集团A股突然停牌,港股开盘直接冲高,涨幅一度达到8.64%。市场瞬间炸开,“一汽广汽合并”的说法快速传遍行业。当天广汽对外只简单回应,完整事项等待收盘公告发布。等到晚间公告落地,传闻里的“南北巨头整体合并”,并不是这次交易的真相。
公告写得很清楚:广汽和一汽股份签署意向协议,计划发行股份收购一汽股份手里某整车合资公司的部分股权,同时配套募集资金。交易落地后,一汽股份会成为广汽集团第二大股东,获得战略影响力,但广汽的实际控制人依旧是广州市国资委,不会发生控制权变更,也不属于重组上市。标的名称暂不对外披露,主流猜测指向一汽丰田。
前几天,工信部等九部门发布《智能网联新能源汽车产业发展“十五五”规划》,文件专门提到,要加大车企依法兼并重组、跨区域整合力度,用市场化手段推动低效产能退出。政策不再鼓励新建整车项目,行业要从增量竞赛转向存量洗牌。这次一汽与广汽的意向协议,刚好踩在这个产业周期的节点上,它不是行政指令下的集团合并,而是一场由资产换股权完成的市场化联营试验。
一汽和广汽换股联营
放在行业现实里,合作的底层逻辑来自合资板块的增长困境。南北丰田长期采用双车策略,同平台姊妹车分头研发、两套渠道并行。交易完成后,南北丰田就有机会打通供应链、合并渠道,减少重复研发投入,缓解内耗。
人事层面的过往传闻,也能印证这套合作逻辑。2025年,业内传出柳长庆南下广汽任职的消息,当时一汽、广汽不存在股权纽带,且它们分属央企和地方国资,诸多原因导致这场人事调整最终搁置。如果本次交易落地,一汽股份拿到广汽约20%股权,成为第二大股东,集团之间建立战略关联,后续跨企业的人才调配就拥有了相应的法理与业务支撑。
同期一汽丰田板块的管理层变动,同样被市场视作业务整合的前置信号。2026年7月底,原一汽丰田销售公司党委书记、总经理聂强调回一汽红旗品牌CEO,聂强在一汽丰田中方一把手岗位仅履职7个月,该岗位至今没有确定正式继任人选;原一汽丰田销售公司副总经理窦绘娟,也调出一汽丰田销售业务线就任一汽奥迪执行副总经理。两轮人事调整都属于一汽集团内部岗位调动,属于公开披露信息,不少行业从业者把这次管理层调整,解读为南北丰田业务整合的铺垫动作。
市场随之传出消息,未来本次合作落地,南北丰田会推进业务合并,筹备成立统一的丰田中国销售公司。新销售公司统筹一汽丰田、广汽丰田的车型规划、渠道网络,削减双车模式带来的重复投入,化解姊妹车型互相分流客户的行业内耗。
重塑车企整合逻辑
十五五汽车产业政策的风向是,国内车市告别增量扩张时代,正式进入存量洗牌阶段,任务是化解产能过剩、终结行业同质化内卷。
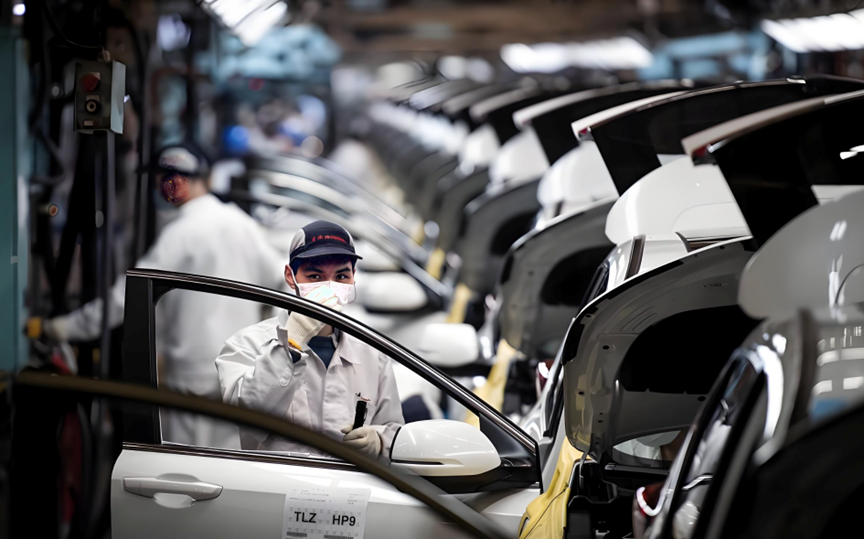
当下国内整车产能分散、利用率不足,低价内卷持续压缩车企利润。新能源赛道更是无比烧钱。政策推动车企跨区域整合,并非强行打造巨型车企,而是通过市场化手段完成优胜劣汰。数据最能说明问题,2026年一季度国内汽车制造业产能利用率仅70.3%,大量闲置产能已然成为汽车产业升级的包袱。
正是在这样的政策大背景下,行业普遍产生疑问:拥有同款双合资模式的南北大众,是否会复制这套南北丰田的整合路径?
表面来看,两者困境高度重合:双体系并行、姊妹车型内耗严重、新能源转型步履维艰。但二者的整合难度,完全不在一个层级。南北大众牵扯一汽、上汽两大独立国企,最核心的差距在于股权基础。南北丰田的协同,依托一汽与广汽的股权绑定作为支撑,改革有明确落地抓手。而南北大众毫无股权纽带,跨集团资产调整壁垒极高,短期内难以实现深度整合。
不过行业整合是不可逆的长期趋势。至于说,未来究竟会如何采取什么样的方式,仍需多方漫长博弈。
百姓评车
行业的大方向已经确定,产能出清、企业集中是长期趋势。一汽与广汽的这次牵手,是十五五规划落地之后,第一桩重量级的跨区域车企整合意向案例。它只是行业重组的开端,不是终点。最终能不能兑现协同价值,要看正式方案以及后续业务整合的执行力。
资本市场的想象空间很大,但产业整合,从来都不是一纸意向协议就能完成。
标签:
举报
全部评论.0
0/150
发布
按热度
按时间
暂无评论,快来抢沙发吧
热门视频
